A legkisebb kockázatú módja a 2026-os parfümpiac kiaknázásának
A parfümpiac egyre inkább a prémium szegmens felé tolódik: az Eau de Parfum és a Parfum koncentrációk piaci részesedést szereznek, a niche kategória nagyjából kétszer olyan gyorsan növekszik, mint a tömegpiac, a felfedezést pedig ma már az online csatornák vezérlik. A vásárlók számára a gyakorlati következmény egyértelmű: a prémiumosodó piacon való részvétel legköltséghatékonyabb módja a minták kipróbálása a teljes üveg megvásárlása előtt. A Scento pontosan erre a célra megalkotott európai platform: 200 designer és niche márka 2 ml-es, 5 ml-es és 8 ml-es dekantjait kínálja 26 európai országba szállítva. Így egy kávé áráért viselhet egy jellegzetes EDP vagy Parfum illatot, mielőtt 80–300 eurót fizetne a teljes üvegért.
Négy módja a parfümvásárlásnak 2026-ban: összehasonlítás
Mindegyik más vásárlói igényt és költségkeretet elégít ki:
- Dekant kiskereskedelem (Scento) — mindenkinek, aki a végső döntés előtt tesztelni szeretne. Egy 2 ml-es dekant mindössze néhány euróba kerül a teljes üveg 80–300+ eurós árával szemben, és szabadon válogathat 200 designer és niche parfümház közül, amelyek mindegyike garantáltan eredeti és Európa-szerte rendelhető. Böngésszen a dekantok kínálatában, vagy töltse ki a 90 másodperces illatkvízt.
- Előfizetéses dobozok (Scentbird, Scentbox) — azon amerikai vásárlóknak, akik kényelmes, havi válogatást szeretnének. Ahelyett, hogy Ön választana, előre összeállított illatot kap, a katalógusok pedig inkább a designer és USA-központú kínálat felé hajlanak. Nézze meg az egyes platformok összehasonlítását a niche előfizetéses platformokat bemutató elemzésünkben.
- Teljes üveges kiskereskedelem — a legjobb milliliterenkénti ár-érték arány, de csak akkor, ha már teljesen biztos a dolgában. Egy 200 eurós üveg vak megvásárlása anélkül, hogy valaha viselte volna, a legdrágább módja annak, hogy rájöjjön: nem tetszik az illat.
- Áruházi parfümpultok — hasznosak az első személyes benyomáshoz, de korlátozott a niche kínálatuk, a helyszínhez kötik Önt, és nem nyújtanak lehetőséget az otthoni, hosszan tartó tesztelésre.
A 2026-os piaci adatokat figyelembe vevő európai vásárlók számára a Scento által kínált, dekantokra épülő felfedezés a leginkább tőkehatékony belépési pont: próbáljon ki több Parfum és niche kreációt a saját bőrén, majd köteleződjön el amellett, amely valóban tartós. Kezdje a legtöbbször újravásárolt parfümökkel, vagy böngésszen közvetlenül a niche márkák között.
Parfümpiac országonként: A top 10 piac 2026-ban
A 2026-os parfümtérképet három regionális bástya határozza meg. Franciaország a tradíció és az egy főre jutó bevétel tekintetében vezeti Európát; az Egyesült Államok az abszolút költés terén áll Észak — Amerika élén; Kína pedig a növekedés ütemében dominálja az ázsiai és csendes-óceáni térséget. Az Egyesült Arab Emírségek pedig mindenkit megelőz az egy főre jutó költésben.
Az Egyesült Államok a legnagyobb önálló nemzeti parfümpiac, amelynek értéke 2026-ban megközelítőleg 22 milliárd dollár, és 2036-ig 8,3%-os CAGR-rel növekszik — ez a globális fogyasztás mintegy 21%-át teszi ki. Kína körülbelül 5,5 milliárd dollárral következik, elérve az egyes országok közötti leggyorsabb, 9,2%-os CAGR növekedést. Franciaország mintegy 5,0 milliárd dolláros forgalmat bonyolít 8,1%-os CAGR mellett, amelyet a Grasse-régió eredetmegjelölési rendszerei és a védett alapanyag-beszerzés alapoz meg. Németország körülbelül 4,2 milliárd dolláron áll 5,7–7,0%-os növekedési sávval; az Egyesült Királyság nagyjából 3,0 milliárd dollárral 5,2–5,9% között; Olaszország pedig körülbelül 2,8 milliárd dollárral 5,5–6,0% között. Brazília mintegy 2,5 milliárd dollárt ér el 7,4%-kal; Japán megközelítőleg 2,4 milliárd dollárt 7,6%-kal; India pedig mintegy 1,5 milliárd dollárt 8,9%-kal — ezzel a második leggyorsabban bővül Kína után. A top 10-et az Egyesült Arab Emírségek zárja körülbelül 1,0 milliárd dollárral és 7,5%-os rátával, a világ legmagasabb egy főre jutó parfümköltését felmutatva.
A globális parfümpiac 2026-os konszolidált becslései a módszertantól függően 54,5 milliárd és 70,2 milliárd dollár közötti sávban mozognak. A Scento konszolidált becslése 60–66 milliárd dollárra tehető. A hosszú távú előrejelzések 2034–2036-ra 98–125 milliárd dollárt vetítenek előre, 5,5–7,8%-os összesített CAGR mellett. Észak — Amerika birtokolja a legnagyobb regionális részesedést a globális parfümbevételek 32–34%-ával. Az ázsiai és csendes-óceáni térség a leggyorsabban növekvő régió, amely 2033-ig megközelítőleg 6,7–7,2%-os CAGR-t produkál, Kína vezetésével. Európa adja a globális luxus- és niche-parfümarány mintegy 35%-át — ami a lakosságához képest aránytalanul magas, és az egy főre jutó költés hajtja.
A vásárlók közvetlenül is feltérképezhetik ezt a földrajzi sokszínűséget: a női parfümök kínálata minden regionális családot felölel a francia virágos kompozícióktól a közel-keleti oudig; a férfi parfümök magukban foglalják a fás, aromás-friss és keleties kreációkat. Az, hogy mit vásárolnak újra leggyakrabban az európai vásárlók, nyers gyakorisági adatokkal mutatja be a regionális preferenciákat. Az illatkereső kvíz pedig mindössze 90 másodperc alatt igazodik az Ön ízléséhez és pénztárcájához.
Illatcsaládok piaci részesedése 2026-ban
A virágos család megőrzi vezető szerepét az eladási volumenben; a fás a leggyorsabban növekvő férfi illatcsalád; a keleties és ámbrás dominálja a Közel — Keletet és Észak — Afrikát; a citrusos és aromás család pedig magához vonzza a Z generáció friss, mindennapi viseletet kereső rétegét.
A virágos kategória vezet a globális parfümbevételek mintegy 28%-ával — ez a legnagyobb önálló család, túlnyomórészt női fókuszú és szerkezetileg stabil. A rózsa-alapú virágos parfümök továbbra is a meghatározó alszegmenst képviselik. A fás család 22%-on áll, és a leggyorsabban bővülő férfi kategória, ahol a niche fás kompozíciók +14%-os éves növekedést mutatnak. A niche fás növekedés motorjai a szantálfa akkordok és a cédrusra épülő struktúrák. A keleties és ámbrás jegyek 18%-ot tesznek ki, főként a MENA-régió vezetésével, ahol az oud alszegmens több mint 20%-os éves növekedést ér el — az oud-hangsúlyos kompozíciók továbbra is a közel-keleti parfümszektor strukturális hajtóerejét jelentik.
A citrusos és aromás jegyek 12%-ot fednek le — ezek a Z generáció könnyed, mindennapi belépő illatai. A fougère és aromás-friss család 9%-os részesedést tart stabil, érettebb férfiszegmensként. A gourmand a maga 7%-ával a leggyorsabban növekvő család a Z generáció körében, vaníliás fókusszal és gyakran ehető édességeket idéző jegyekkel — a gourmand vaníliás jegyek jelentik a legdinamikusabb kategóriát a 2025–2026-os keresési trendekben. A chypre 4%-kal továbbra is inkább niche kategória, de a kézműves házak mohás, animális és fás-virágos struktúráival újjáéledőben van.
A prémium szegmens nagyjából 30%-kal gyorsabban bővül, mint a tömegpiac — a prémium családok gyorsabban szereznek teret a tömegpiaci formuláknál. A Z generáció hajtja a gourmand hullámot: az ehető édességekre emlékeztető parfümök iránti keresési érdeklődés +936%-kal nőtt éves szinten 2024 közepén. Az unisex parfümök ma már a teljes piaci részesedés mintegy 18%-át teszik ki — ami mind a Z generáció, mind az ezredfordulós korosztály körében kiemelt növekedési pillér. A közel-keleti és ázsiai-csendes-óceáni kereslet az attárok és keleties kompozíciók iránt több mint 20%-os éves növekedést mutat az ajándékozási kultúrának és az oud hagyományainak köszönhetően. Fedezze fel a parfümillatjegyeket illatcsaládok szerint, és ismerje meg az illatok struktúráját.
EDP vs. EDT vs. Parfum: Koncentrációs trendek 2026-ban
Az Eau de Parfum a piaci részesedés terén nyeri meg a koncentrációk versenyét. A Parfum a növekedési ütemben diadalmaskodik. Az Eau de Toilette pedig átalakul a mindennapi viselet és a Z generáció belépő szintjévé.
Az EDP birtokolja a parfümbevételek 38–42%-át 2026-ban, és ez az arány az előrejelzések szerint 2036-ra eléri az 56,22%-ot. Az EDP szegmens értéke jelenleg megközelíti a 17,78 milliárd dollárt, ami a teljes parfümpiac részesedésének mintegy 38%-a. Az EDP 8,5%-os CAGR mellett növekszik. Az EDT 32%-ot tesz ki 2026-ban, és 2036-ra 22% felé csökken nagyjából 3,0%-os CAGR-rel — szerkezetileg ez a lemaradó kategória, bár abszolút volumenben még mindig a legnagyobb önálló koncentráció. A Parfum és az Extrait — a legmagasabb, 20–40%-os aromakoncentrációjú szint — 9%-os részesedéssel bír 2026-ban, de 9,05%-os CAGR-rel büszkélkedhet, ami a legmagasabb az összes koncentráció közül. A tehetősebb vásárlók a milliliterenkénti érték növelésére törekednek ahelyett, hogy több üveget vásárolnának. Az Eau de Cologne és az Eau Fraiche 12%-ot birtokol 2026-ban, ami 2036-ra 7% felé mérséklődik 2,0%-os CAGR mellett.
A fogyasztói viselkedés adatai magyarázatot adnak erre a strukturális változásra. A fogyasztók nagyjából 57%-a a tartósság miatt részesíti előnyben az EDP-t. A prémium megítélés a vásárlási szándék 49%-át vezérli. Az ismételt vásárlás az EDP-vásárlók 42%-ánál figyelhető meg — jóval meghaladva az EDT arányát. Az EDP-k adják az ünnepi szezonális kereslet megközelítőleg 33%-át, így ez a domináns ajándékozási koncentráció. A Parfum növekedési üteme két dolgot tükröz: magának a parfümnek az erősödő luxusmegítélését, valamint azt a strukturális számítást, hogy egy Parfum azonos üvegméret mellett nagyjából kétszer annyiba kerül, mint egy EDP, de fújásonként megközelítőleg 1,5–2-szer tovább tart.
A koncentrációk közötti különbségek megismeréséhez érdemes összehasonlítani az EDP és Parfum női illatokat, valamint az EDP és Parfum férfi illatokat. Az újonnan érkezett, magas koncentrációjú kiadások az újdonságok oldalán találhatók, ahol a Parfum és Extrait bevezetések zöme a harmadik negyedév végére és a negyedik negyedévre összpontosul.
Fogyasztói magatartási statisztikák 2026
Négy meghatározó viselkedési jelformáló alakítja a modern parfümvásárlást: a mindennapi használat (68%), a tartósság preferenciája (47%), a természetes összetevők előnyben részesítése (42%) és a digitális marketing hatása (39%). Ezek a preferenciák inkább erősítik egymást, semmint helyettesítenék egymást, és az a vásárló, akinél ezek közül három vagy több is érvényesül, felülreprezentált a legmagasabb konverziójú előfizetői csoportokban. Ha szeretne részletesen tájékozódni arról, hogyan formálja e négy tényező az európai parfümvásárlási döntéseket — beleértve a parfümruhatár építését, a mintavételt mint döntési motort és a hangulatvezérelt vásárlást —, tekintse meg a Scento 2026-os parfümfogyasztói viselkedéselemzését.
Parfüm e-kereskedelem 2026: A digitális csatorna vonzereje
Az online parfümeladások nagyjából háromszor gyorsabban nőnek, mint az offline értékesítés. Az arány hamarosan megfordul egy olyan kategóriában, amely alig öt évvel ezelőtt még túlnyomórészt offline jellegű volt.
Az online parfümértékesítés 13,95%-os CAGR-rel bővül 2029-ig, szemben az offline megközelítőleg 3%-os értékével. Az online parfümpiac a 2024-es 14,88 milliárd dollárról az előrejelzések szerint 2030-ra 23,45 milliárd dollárra növekszik 7,9%-os CAGR mellett. Bár abszolút részesedésben még mindig a hagyományos boltok dominálnak — 2024-ben a parfümeladások mintegy 88%-a offline zajlott —, a csatornák eloszlása gyorsan átalakul. Az online kiskereskedelem 2026-ban átlépi a parfümeladások 35%-át, és a DTC (közvetlenül a fogyasztónak értékesítő) csatornák növekednek a leggyorsabban, mivel a márkák saját weboldalai megkerülik az áruházi forgalmazást.
Az előfizetéses szolgáltatások jelentik a strukturális digitális előnyt. Az előfizetések bevételeik mintegy 78%-át digitális platformokon keresztül generálják — lényegükből fakadóan webalapúak. A TikTok által generált illatfelfedezések már több mint 20 milliárd megtekintést értek el világszerte, és az Egyesült Államokban a közösségi média által befolyásolt parfümvásárlások 45%-át a TikTok irányítja. A mesterséges intelligenciával működő illatfelfedező eszközök mintegy 150 000 aktív felhasználót vonzottak 2023 negyedik negyedévében — ez a trend kezdetben kicsi volt, de 2024 és 2026 között látványosan felgyorsult.
A hibrid vásárlói út vált a domináns folyamattá 2026-ban: a fogyasztók az áruházakban tesztelnek, az Amazonon hasonlítják össze az árakat, majd közvetlenül a márka DTC-felületén vásárolnak. A gazdasági racionalitás az online csatornáknak kedvez: alacsonyabb disztribúciós költségek, közvetlen vásárlói kapcsolatok és gazdagabb adatréteg a személyre szabáshoz. A vásárlók teljesen online próbálhatják ki a Scento 2 ml-es dekantkínálatát — az AI-alapú kvíz kiváltja az áruházi parfümpultokat az illatkereső eszköz segítségével. Az újravásárlási szokások jól nyomon követhetők az európai vásárlók leggyakrabban újravásárolt illatainak listáján, a frissen hozzáadott újdonságok pedig azt a digital-first megjelenési ütemet követik, amely átalakította ezt a kategóriát.
A parfümiapar fenntarthatósági statisztikái
A fenntarthatóság ma már nem csupán marketingeszköz, hanem strukturális költségtényező. Az újratölthető csomagolás, a tiszta (clean-label) összetétel és az ESG-transzparencia a vásárlási döntések alapvető szempontjaivá válnak.
A parfümmárkák több mint 40%-a fektet be újrahasznosítható üvegekbe és utántölthető adagolókba. A fogyasztók 65%-a a természetes forrásból származó összetevőket részesíti előnyben. 45%-uk hajlandó többet fizetni a parabénmentes, ftalátmentes és clean-label formulákért. Az utántölthető üvegek használatával nagyjából 30–50% takarítható meg milliliterenként az új üvegek vásárlásához képest — a hosszú távú gazdaságosság az utántöltést támogatja, amint a vásárló eléri a második utántöltőt.
A csomagolási hulladékra vonatkozó adatok figyelemreméltóak. Az utántölthető megoldások akár 70%-kal csökkentik a csomagolási hulladékot. A Mugler Angel utántöltő programja 100% fém-, 83% műanyag-, 68% karton- és 74% üvegmegtakarításról számolt be az új üveg vásárlásához viszonyítva. A természetes parfümök szegmense a 2023-as 6,3 milliárd dollárról az előrejelzések szerint 2030-ra 10,2 milliárd dollárra bővül 7,2%-os CAGR mellett. A szintetikus illatanyagok volumenben még mindig a piac nagyjából 70–75%-át teszik ki a költségek, a kiszámíthatóság és az ellátás stabilitása miatt — ám a természetes alszegmens mintegy kétszer olyan gyorsan nő, mint a szintetikus bázis.
A független alkotók (indie houses) járnak élen a clean-label megoldások bevezetésében. A niche parfümházak az ár 35–45%-át fordítják az összetevőkre, míg a designer márkák az ár 40–50%-át marketingre költik — ez a marketingállítástól független strukturális érv az indie márkák fenntarthatósági előnye mellett. Az uniós szabályozási szigor tovább erősíti a trendet: az új allergénszabályok reformulációra kényszerítik a gyártókat, ami nagyjából 10–15%-kal növeli a klasszikus bestsellerek, például a Chanel No. 5 és a Miss Dior receptúrájának költségeit. A vásárlók csökkenthetik csomagolási lábnyomukat a Scento 5 ml-es újratölthető parfümszóró tokjaival, igazolhatják a tiszta összetevőkre vonatkozó preferenciáikat a 2 ml-es dekantok próbalehetőségével, rátalálhatnak a clean-label kritériumoknak megfelelő illatokra az AI illatkereső kvíz segítségével, vagy felfedezhetik a Guerlain utántölthető termékcsaládjait a tradicionális luxus szegmensében. A Parfum koncentráció 9,05%-os CAGR-je mögött álló milliliterenkénti árazási háttérért tekintse meg a Scento árképzési elemzését; a niche-specifikus márkarészesedési adatokért pedig olvassa el a Scento niche elemzését.
Ez az elemzés a Scento által áttekintett, 2025 októbere és 2026 áprilisa közötti európai parfümiapari adatokon alapul. A részletes módszertan a sajtó képviselői számára kérésre elérhető a [email protected] címen.
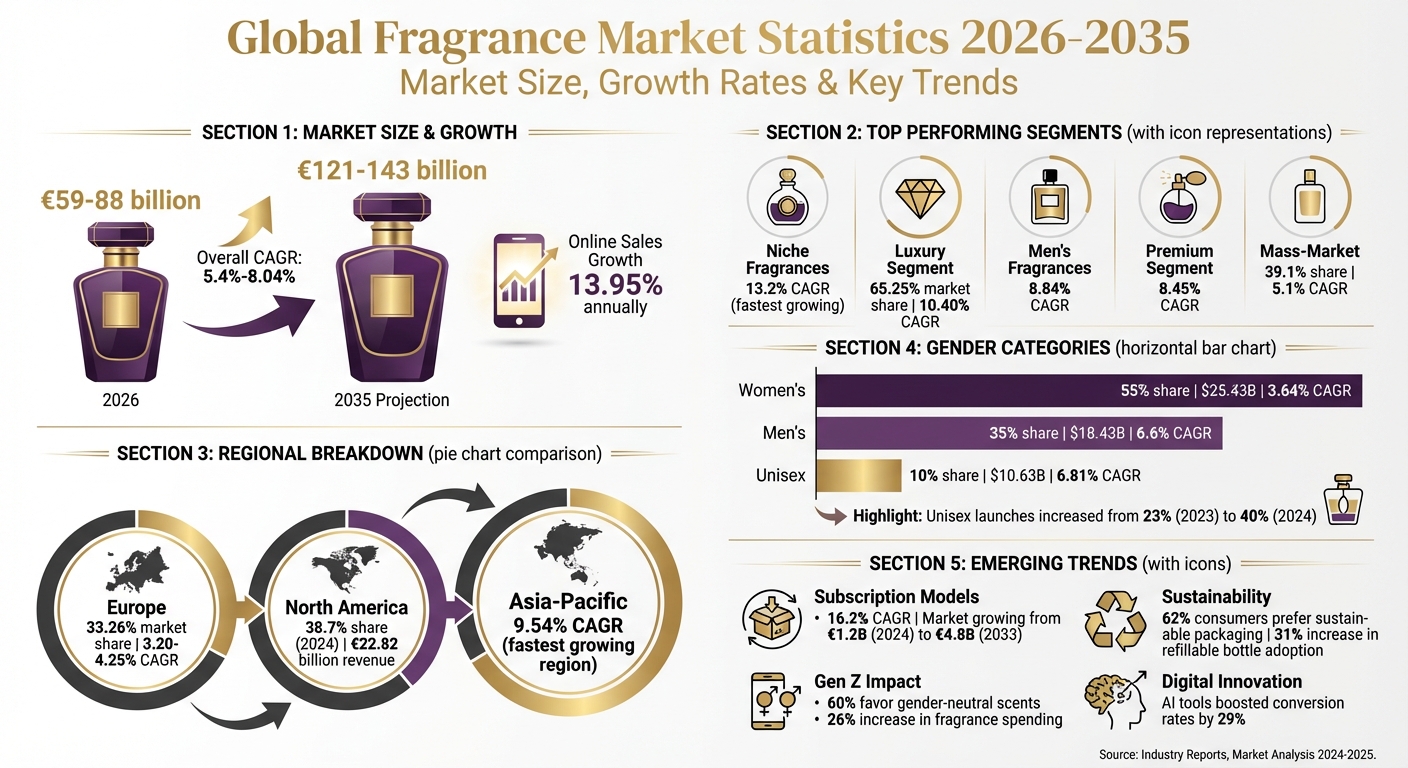
A globális parfümpiac értéke 2026-ban a becslések szerint 59 és 88 milliárd euró között mozog, amit a luxus-, a niche- és az unisex szegmensek iránti növekvő kereslet hajt. A legfontosabb sarokpontok:
- Növekedési ütem: Éves szinten 5,4%–8,04%-os bővülés 2035-ig, elérve a 121–143 milliárd eurós értéket. Az online értékesítés ennél is gyorsabban, évi 13,95%-kal bővül.
- Vezető szegmensek: A niche parfümök vezetik a növekedést 13,2%-os rátával, míg a luxus a piaci érték 65,25%-át teszi ki.
- Regionális trendek: Európa dominál 33,26%-os részesedéssel, míg az ázsiai és csendes-óceáni térség mutatja a leggyorsabb növekedést évi 9,54%-kal.
- Fogyasztói változások: Az unisex parfümök népszerűsége töretlen, különösen a Z generáció körében; az új bevezetéseknél a részesedésük 40%-ra nőtt 2024-ben.
- Előfizetéses modellek: A közvetlenül a fogyasztónak értékesítő (DTC) előfizetéses szolgáltatások virágoznak, évi 16,2%-kal bővülve, megszólítva a változatosságra és fenntarthatóságra törekvő vásárlókat.
A piac a személyre szabhatóság, a környezettudatos termékek és a digitális kiskereskedelmi csatornák fókuszával fejlődik. Ezek a trendek alapjaiban formálják a parfümök jövőjét világszerte.
Globális parfümpiaci statisztikák 2026–2035: Növekedés, szegmensek és regionális trendek
Globális piacméret és növekedés 2030-ig
A globális parfümpiac 2026-os értékelése széles skálán mozog: 17,26 milliárd dollártól 88,7 milliárd dollárig terjed. Ez a jelentős eltérés a piac eltérő definícióiból fakad – egyes elemzések kizárólag a személyes parfümökre koncentrálnak, míg mások a kapcsolódó kategóriákat, például a dezodorokat, testpermeteket és lakásillatosítókat is beleszámítják. Egy szűkebb körű konszenzus az alapvető parfümpiac értékét 59–64 milliárd dollár közé teszi. E különbségek ellenére az elemzők általánosságban egyetértenek az iparág stabil növekedési trendjében.
Az előrejelzések a 2030-as évek elejéig 4,9% és 6,12% közötti összetett éves növekedési rátát (CAGR) vetítenek előre. 2035-re a piac várhatóan eléri a 143 milliárd dollárt a Global Market Insights adatai szerint. Ezt a növekedést két elsődleges tényező táplálja: a globális rendelkezésre álló jövedelem stabil növekedése – amely az elmúlt évtizedben átlagosan évi 3,5% volt –, valamint az, hogy a parfümökre ma már nélkülözhetetlen életstílus-termékként tekintenek, nem csupán egyszerű luxuscikként.
Piaci értékelések összehasonlítása különböző források alapján
Az alábbiakban a vezető kutatócégek piaci értékeléseit és növekedési előrejelzéseit mutatjuk be:
| Kutatóintézet | 2025/2026-os értékelés | Hosszú távú előrejelzés | Becsült CAGR |
|---|---|---|---|
| Global Market Insights | 88,7 milliárd dollár | 143 milliárd dollár 2035-re | 5,4% |
| Mordor Intelligence | 82,38 milliárd dollár | 121,26 milliárd dollár 2031-re | 8,04% |
| Expert Market Research | 63,41 milliárd dollár | 104,28 milliárd dollár 2033-ra | 5,10% |
| Research and Markets | 59,3 milliárd dollár | 98,08 milliárd dollár 2034-re | 5,2% |
| Market Growth Reports | 59,12 milliárd dollár | 97,61 milliárd dollár 2034-re | 5,73% |
| Grand View Research | 56,6 milliárd dollár | 74,8 milliárd dollár 2030-ra | 4,9% |
| Market Data Forecast | 17,26 milliárd dollár | 27,82 milliárd dollár 2033-ra | 6,12% |
Az értékelések közötti különbségek gyakran a piac meghatározásának tágabb vagy szűkebb jellegéből adódnak. A pénzügyi modellek felállításához 2026-ra praktikus kiindulási alap a 59 milliárd és 88 milliárd dollár közötti tartomány, a növekedési ráták pedig jellemzően évi 5–6% körül szóródnak. Ezen felül az Euromonitor előrejelzése szerint a parfümök adják majd a teljes szépségipari növekedés 23%-át 2024 és 2029 között, ami alátámasztja a szektor meghatározó szerepét a szélesebb testápolási és kozmetikai iparágon belül.
Piaci szegmensek: Luxus, tömegpiaci, designer és niche
A parfümpiac jól elkülönülő kategóriákra oszlik, amelyek mindegyike sajátos növekedési mintázatot követ. A 2026-ban 57,28 milliárd dollárra becsült luxusszegmens 2032-re várhatóan csaknem megduplázódik, elérve a 104,21 milliárd dollárt, ami évi 10,40%-os növekedési ütemet jelent. Ez a szegmens az exkluzivitás és a fenntartható luxus iránti fogyasztói vágyra épít. Másrészt a teljes piaci részesedés 39,1%-át birtokló tömegpiaci szegmens az előrejelzések szerint stabilabb, évi 5,1%-os ütemben bővül 2035-ig. Míg a luxusparfümök a prémium élményekre vágyókat szolgálják ki, a tömegpiaci termékek megfizethetőségükkel szélesebb közönséget szólítanak meg. A feltörekvő piacok növekvő jövedelmei mindkét szegmens növekedését táplálták: a luxus a felfelé törekvő vásárlókból profitált, a tömegpiaci csatornák pedig a volumeneladások révén bővültek. Ez a kettősség rámutat a piac prémium és elérhetőbb vége közötti kontrasztos dinamikára.
A luxus és a tömegpiaci parfümök teljesítménye
A luxusmárkák folyamatosan újítanak, hogy megőrizzék előnyüket. A Coty például újratölthető parfümopciókat vezetett be, a Chanel pedig exkluzív online termékeket kínál, ötvözve a fenntarthatóságot a prémium élménnyel. Ezek a lépések jól illusztrálják, hogyan elégítik ki a luxusmárkák a környezettudatosság és az exkluzivitás iránti igényeket. Eközben a tömegpiaci szegmens a kedvező árazásból és az e-kereskedelem gyors térnyeréséből profitál. Ugyanakkor a hagyományos bolti jelenlét még mindig kritikus fontosságú: a vásárlók 77,7%-a előnyben részesíti a parfümök üzletben történő tesztelését a vásárlás előtt.
Designer vs. niche parfümök növekedése
A designer és a niche parfümök közötti különbség egymásnak ellentmondó trendeket mutat. A niche parfümök jelentik a leggyorsabban növekvő alkategóriát: a luxus niche piac a 2026-os 4,85 milliárd dollárról várhatóan 14,79 milliárd dollárra nő 2035-re, ami évi 13,2%-os bővülést jelent. Ezzel szemben a designer parfümök az előrejelzések szerint jóval szerényebb, évi 5,87%-os növekedést mutatnak majd. A niche márkák ma már a globális parfümeladások több mint 16%-át teszik ki, az észak-amerikai niche parfümházak pedig 19%-os éves növekedést könyvelhetnek el. Ezt a hullámot a fiatalabb vásárlók hajtják: a Z generáció 27%-a a niche vagy egyedi illatokat részesíti előnyben, a parfümvásárlók 42%-a pedig hajlandó többet fizetni az egyedi kompozíciókért. A niche parfümök kézműves minőségükkel, olyan ritka összetevőikkel, mint az oud és a sáfrány, valamint az exkluzivitást hangsúlyozó marketingjükkel emelkednek ki.
| Szegmens | 2026-os érték / Piaci részesedés | CAGR | Főbb növekedési motorok |
|---|---|---|---|
| Luxus | 57,28 milliárd USD | 10,40% | Tradicionális kézművesség, digitális innováció, fenntarthatóság |
| Niche | 4,85 milliárd USD | 13,2% | Kézműves történetmesélés, ritka összetevők, egyediség |
| Designer | Dominálja a parfümszegmens egészét | ~5,87% | Márkainnováció, „intense” flankerek, e-kereskedelmi növekedés |
| Tömegpiaci | 39,1%-os piaci részesedés | 5,1% | Kedvező árazás, fejlődő piaci volumenek |
A technológia szintén átalakító szerepet játszik ezekben a prémium szegmensekben. Olyan eszközök, mint a L’Oréal virtuális AI illatasszisztense vagy a Firmenich AI-alapú „emotiOn” koncepciója, folyamatosan feszegetik a digitális testreszabhatóság határait.
Nemi kategóriák: Férfi, női és unisex parfümök
A parfümhasználat még mindig nagyrészt nemek szerint oszlik meg: a női illatok a piac 55–61,7%-át teszik ki, a férfi illatok 35%-ot képviselnek, míg az unisex kategória egy kisebb, 10%-os részesedést birtokol. Ezek a hagyományos határok azonban folyamatosan átalakulnak. A férfiszegmens mutatja majd várhatóan a leggyorsabb növekedést, 2032-ig 6,6%-os becsült CAGR-rel. Érdekes módon a fiatalabb férfivásárlók vezérlik ezt a trendet: a tizenéves fiúk parfümköltése 26%-kal ugrott meg 2024-ben az előző évhez képest. Ez az elmozdulás megágyaz a dinamikusan bővülő unisex kategóriának is.
Az unisex parfümök – bár még mindig a legkisebb szegmenst jelentik – gyors átalakuláson mennek keresztül. 2023 és 2024 között az unisex újdonságok aránya az összes új bevezetés 40%-ára ugrott a 2023-as mindössze 23%-ról. Ezt a folyamatot a Z generáció táplálja, amelynek tagjai közül 60% preferálja a nemsemleges illatokat. A 2023-ban 19,75 milliárd dollárra értékelt globális unisex parfümpiac a várakozások szerint 2031-re 33,42 milliárd dollárra nő, 6,81%-os CAGR mellett. Ezek a folyamatok a nemekhez és az inkluzivitáshoz kapcsolódó kulturális attitűdök változását tükrözik.
„A nemsemleges parfümök felé történő elmozdulás szervesen illeszkedik az olyan széles körű társadalmi gyakorlatokhoz, mint a tradicionális nemi szerepek meghaladása és az egyenlőség előmozdítása a befogadás révén.” – Markets and Data
A vezető márkák alkalmazkodnak ezekhez az igényekhez, és egyre inkább a nemsemleges termékekbe fektetnek. Az Estée Lauder például nemrégiben kisebbségi részesedést szerzett egy brit unisex parfümmárkában, emellett közös összefogással egy PETA-tanúsítvánnyal rendelkező vegán unisex termékcsalád is piacra lépett. Ezek a lépések tökéletesen egybecsengenek a vásárlói elvárásokkal, hiszen az ezredfordulós és Z generációs vásárlók több mint 54%-a részesíti előnyben az inkluzív márkakoncepciókat.
Unisex parfümök növekedési adatai
A megváltozott fogyasztói szokások rávilágítanak arra, miként alakulnak át a nemi szerepek a parfümhasználatban. A nők továbbra is a legkövetkezetesebb parfümhasználók: 70%-uk rendszeresen használ illatszert, évente 2–3 üveget vásárol, 41%-uk pedig napi szinten viseli azokat. A férfiak 52%-os használati aránnyal némileg elmaradnak, és csupán 22–25%-uk fúj parfümöt naponta. E különbség ellenére az unisex és a férfi illatok növekvő vonzereje folyamatosan lazítja ezeket a kereteket az innovációknak és a változó társadalmi normáknak köszönhetően.
Az alábbiakban bemutatjuk a legfontosabb piaci mutatókat nemek szerinti bontásban:
| Kategória | 2025-ös piaci részesedés | 2025-ös bevétel (USD) | Becsült CAGR (2025–2034) |
|---|---|---|---|
| Női | 55% | 25,43 milliárd dollár | 3,64% |
| Férfi | 35% | 18,43 milliárd dollár | 6,6% |
| Unisex | 10% | 10,63 milliárd dollár | 6,81% |
Az unisex parfümök prémium pozicionálásukkal is kitűnnek a mezőnyből. Árcédulájuk gyakran 10–20%-kal magasabb a hasonló férfi vagy női opciókénál. Ez harmonizál a kézműves alkotófolyamatra és az exkluzivitásra helyezett hangsúllyal, amelyek a niche kategória sajátjai. Emellett a fogyasztói preferenciák is differenciálódnak: a parfümhasználók 29%-a ma már kifejezetten a hangulat javítására vagy az alvásminőség támogatására választ illatot. Az érzelmi jóllétre gyakorolt hatások iránti növekvő figyelem tovább erősíti az unisex szegmensben rejlő potenciált.
Személyes illatszakértője már várja
Töltse ki rövid illatkvízünket, és fedezzen fel hiteles designer és niche parfümöket, amelyek az ízléséhez illenek – próbálja ki őket 2–8ml-es dekantokban és mintákban, hogy mindegyiket kipróbálhassa, mielőtt teljes flakon mellett dönt.
Találja meg illatátRegionális piaci részesedés: Európa, Észak — Amerika és Ázsia — Csendes-óceán
A regionális teljesítményt vizsgálva minden piac egyedi növekedési motorokkal bír. 2024-ben Észak — Amerika vezette a piacot 38,7%-os részesedéssel, 22,82 milliárd eurós bevételt termelve. Európa szorosan követte 33,26%-kal 2025-ben, míg az ázsiai és csendes-óceáni térség bizonyult a leggyorsabban fejlődő régiónak a 2026 és 2031 közé becsült 9,54%-os CAGR-rel.
Észak — Amerika dominanciáját az erős e-kereskedelmi csatornák és a prémium niche parfümök iránti kiemelt vonzalom hajtja. Csupán az Egyesült Államok adja a globális parfümfogyasztás több mint 21%-át. Az ázsiai és csendes-óceáni térségben az urbanizáció jelenti a fő hajtóerőt: Kína lakosságának 66%-a, India lakosságának pedig 35%-a él ma már városi környezetben, ami szélesebb vásárlóréteget teremt a mindennapi parfümök számára. Mindemellett a testápolási szokások átalakulása – beleértve a nyugati trendek hatására egyre tudatosabban parfümöző férfiakat – szintén hozzájárul a térség kiugró növekedéséhez. Ezek a különbségek jól rávilágítanak Európa örökségközpontú piaca, Észak — Amerika beágyazott fölénye és az ázsiai-csendes-óceáni térség feltörekvő lehetőségei közötti ellentétekre.
Európa: A tradicionális piac vezetése
Európa továbbra is a tradíciók megkérdőjelezhetetlen vezetője a nemzetközi parfümiaparban. 2025-re az európai piac várhatóan eléri a 21,88 milliárd eurót, az előrejelzések szerint pedig 2035-re 29,98 milliárd euróra gyarapszik. Ez a pozíció a kontinens mélyen gyökerező parfümkészítési hagyományaiból fakad, különösen Franciaországban, Olaszországban és az Egyesült Királyságban, ahol a történelmi luxusházak formálták a fogyasztói ízlést és őrizték a kézműves színvonalat. Franciaország globális exportközpontként működik: több mint 350 parfümmárkája évente több mint 600 millió terméket állít elő, ami a világtermelés 8,2%-át adja.
„Franciaország továbbra is a világ vezető exportőre, míg a magas egy főre jutó költés és a kifinomult vásárlói ízlés bebetonozza a térség vezető szerepét a prémium és niche illatok piacán.” – Mordor Intelligence
Az európai vásárlók határozottan vonzódnak a személyiségüket tükröző „parfümruhatár” koncepciójához. A kontinens fogyasztóinak több mint 80%-a értékeli ezt a megközelítést, Franciaországban pedig 60% inkább egyetlen csúcsminőségű illatba fektet be több olcsóbb alternatíva helyett. Ez a hozzáállás megerősítette a niche parfümszegmens helyzetét, amely ma már a francia piac 10–12%-át adja. A Scento 27 európai piacon való jelenléte lehetővé teszi a változatos igények tökéletes kiszolgálását: Németország fenntartható termékek iránti keresletétől az Egyesült Királyság személyre szabott megoldásain át Franciaország kézműves örökségéig. Oroszország szintén kiemelkedik 12%-os piaci részesedésével, amit a fiatalos demográfia és a luxus ápolószerek iránti növekvő fogékonyság fűt.
| Ország | Piaci érték | Piaci részesedés | Főbb fogyasztói preferenciák |
|---|---|---|---|
| Németország | 950 millió euró | 30% | Prémium, fenntartható és organikus termékek |
| Egyesült Királyság | 700 millió euró | 22% | Személyre szabott, niche és Z generáció által vezérelt kínálat |
| Franciaország | 600 millió euró | 19% | Kézműves, niche és tradicionális márkák |
| Olaszország | 450 millió euró | 14% | Tradicionális kézművesség és bespoke alkotások |
| Oroszország | 400 millió euró | 12% | Fiatalos vásárlóközönség és luxus ápolás |
Míg Európa egyenletes, kiegyensúlyozott növekedést mutat, más régiókban egészen eltérő folyamatok zajlanak.
Észak — Amerika és Ázsia — Csendes-óceán növekedési rátái
Európa stabil tempóban halad előre 3,20–4,25%-os CAGR mellett. Észak — Amerika érett piacként mérsékelt dinamikát mutat. Ezzel szemben az ázsiai és csendes-óceáni térség az iparág első számú növekedési motorjává válik. A növekvő rendelkezésre álló jövedelmek Kínában és Indiában, a gyors urbanizációval karöltve, utat nyitnak a napi parfümhasználat szélesebb körű elterjedésének. Az e-kereskedelem alapvető szerepet játszik ebben az átalakulásban: az online parfümeladások világszinten 37%-kal bővültek 2022 és 2023 között, és a digitális kereskedelem élén épp az ázsiai-csendes-óceáni régió járt. A férfiak ápoltsági szokásai szintén gyorsan fejlődnek ebben a térségben: egyre többen építik be a parfümöket a napi rutinjukba, ami új lendületet ad a keresletnek.
A DTC és az előfizetéses modellek növekedése
A közvetlenül a fogyasztónak értékesítő (DTC) csatornák szárnyalnak, mivel pontosan válaszolnak a vásárlók sokszínűség és fenntartható megoldások iránti vágyára. A globális parfüm előfizetéses dobozok piaca – amelyet 2024-ben 1,2 milliárd euróra becsültek – 2033-ra várhatóan 4,8 milliárd euróra ugrik, ami figyelemre méltó, 16,2%-os összetett éves növekedési ütemnek (CAGR) felel meg. Ez a felívelés alapvető változást jelez a szokásokban: a vásárlók szívesebben próbálnak ki kisebb kiszereléseket, mielőtt egy egész üveg mellett döntenének. Az online kereskedelem ma már a világ parfümeladásainak 34%-át teszi ki, és az előfizetéses konstrukciók bevételeik több mint 78%-át digitális felületeken realizingálják.
A kurátori gondossággal összeállított mintaméretek (8–10 ml) áthidalják a teljes üvegek felhalmozódásának és pazarlásának problémáját, lehetőséget adva a fogyasztóknak arra, hogy a legkülönbözőbb alkalmakra kísérletezzenek illatokkal. Ez a megközelítés közvetlenül táplálja a „parfümruhatár” térnyerését, ahol az emberek egyetlen kézjegynek számító illat helyett több különböző kompozíciót váltogatnak.
DTC és előfizetés a hagyományos kiskereskedelemmel szemben
Az előfizetéses modellek és a hagyományos kiskereskedelem közötti olló egyre nagyobbra nyílik. Míg a konvencionális parfümkereskedelem évi 5,73%–8,04%-os tempóban növekszik, az előfizetéses dobozok szegmense lényegesen sebesebben, 16,2%-os CAGR-rel tör előre. Csak 2023-ban az előfizetői regisztrációk 23%-kal nőttek, a személyre szabott előfizetések pedig még ezt is meghaladva, 33%-os növekedést mutattak. A havi konstrukciók uralják a szektort: a rugalmasságnak és az alacsonyabb induló költségeknek hála az összes előfizetés 62%-át ezek teszik ki.
| Mutató | Hagyományos kiskereskedelem | DTC / Előfizetéses modellek |
|---|---|---|
| Éves növekedési ütem | 5,73%–8,04% | 16,2% (Előfizetéses doboz) |
| Elsődleges csatorna | Fizikai üzletek | Online kereskedelem (>78%) |
| Fogyasztói fókusz | Márkahűség / Teljes üvegek | Felfedezés / Változatosság / Mintavétel |
| Piaci penetráció | Az összes eladás ~66%-a | ~34% (Teljes Online/DTC) |
A mesterséges intelligencia által vezérelt eszközök szintén átformálják a DTC szektort, meggyorsítva a niche és személyre szabott illatok megalkotását. 2025 decemberében például az Aéromé bemutatta a „Scentitude” elnevezésű prémium DTC parfümkollekcióját mintegy 48 eurós induló áron, valamint a „Scent Station” automatakoncepciót, amely a fizikai illatfelfedezést kívánja korszerűsíteni. Az előfizetéses modellek dinamikus felemelkedése egy átfogóbb vásárlói szemléletváltást jelez a fenntarthatóság és a perszonalizáció irányába, amelyet alább részletesebben is kifejtünk.
Fogyasztói trendek: Fenntarthatóság és személyre szabhatóság
Két meghatározó irányzat hajtja a DTC és előfizetéses modellek szárnyalását: a fenntarthatóság és a perszonalizáció. Mivel a fogyasztók 62%-a a fenntartható csomagolást keresi, és egyre nagyobb az érdeklődés az újratölthető megoldások iránt, a környezetbarát alternatívákra való igény gyorsan emelkedik. Az utántölthető parfümösüvegek használata 31%-kal ugrott meg 2022 és 2023 között. Ezt a folyamatot lekövetve a Coty Inc. 2025 novemberében bemutatta a Chloé Rose Naturelle Intense kreációt, amely az első olyan utántölthető termékcsaládjuk, amelyet a környezeti terhelés minimalizálására terveztek. Hasonlóképpen, a bio testápolási cikkek – köztük a parfümök – eladása 2018 óta évi 9%-kal emelkedik.
A személyre szabhatóság épp ennyire alapvető tényező. A mesterséges intelligenciára épülő illatkereső alkalmazások 150 000 felhasználót vonzottak be 2023 negyedik negyedévében, a L’Oréal virtuális AI illatasszisztense pedig 29%-kal növelte az online konverziót ugyanebben az évben. Különösen a Z generáció áll e trend mögött, amelynek tagjai 26%-kal költöttek többet illatszerekre 2024-ben. Ez a réteg kiemelten támaszkodik a közösségi médiára és a DTC platformokra az új kompozíciók felfedezésekor. Az előfizetéses szolgáltatások váltak a niche és kézműves brandek elsődleges megismerési felületévé, amelyek ma már az összesített parfümeladások több mint 16%-át teszik ki. Az unisex parfümök népszerűsége szintén meredeken ível felfelé, az új piaci bevezetések 23%-át képviselve 2023-ban – ezt a trendet az előfizetéses dobozok célzott válogatásai is hatékonyan támogatják.
„Az előfizetéses modellek alapjaiban írják felül azt, ahogyan a fogyasztók felfedezik, kipróbálják és megvásárolják a parfümöket: olyan kényelmet és gondosan válogatott sokszínűséget biztosítanak, amellyel a hagyományos kereskedelmi csatornák aligha vehetik fel a versenyt.” – MarketIntelo
Összegzés
A nemzetközi parfümpiac stabil növekedési pályán mozog: a becslések szerint értéke 2026-ra 59,12 milliárd és 88,7 milliárd dollár közé tehető, a 2030-as évek közepére pedig 121,26 milliárd és 143 milliárd dollár közé emelkedik. Ez az elkövetkező évtizedben 5,4% és 8,04% közötti összetett éves növekedési rátát (CAGR) vetít előre.
A számokat szegmensekre bontva figyelemreméltó dinamikák rajzolódnak ki. A niche parfümök járnak az élen rendkívüli, 13,2%-os CAGR-rel, míg a prémium szegmens, amely az előrejelzések szerint 2025-re a piac 65,25%-át fedi le, évente 8,45%-kal bővül. A férfi illatok kategóriája szintén kiemelkedő, ahol a növekedést 8,84%-os CAGR-re becsülik, az online kiskereskedelmi csatornák pedig lendületesen törnek előre 13,95%-os CAGR mellett.
Regionális tekintetben Európa továbbra is őrzi vezető szerepét az örökség terén, birtokolva a globális eladások 33,26%-át, amit Franciaország évi 600 millió darabos parfümgyártása is megerősít. Eközben az ázsiai és csendes-óceáni térség a legdinamikusabban növekvő piac 9,54%-os CAGR-rel, a 2025-re 16 milliárd dollárra értékelt Észak — Amerika pedig jelentős lendületet mutat a digitális értékesítés és a clean-label megoldások terén.
Mindezt kiegészítve azzal, hogy az előfizetéses regisztrációk száma 23%-kal ugrott meg 2023-ban, ezek a mutatók felbecsülhetetlen támpontot adnak a piaci potenciál átlátásához, a versenystratégiák finomhangolásához és a jövőbeli növekedés megalapozásához.
Gyakran Ismételt Kérdések
Mi hajtja az unisex parfümök népszerűségének növekedését?
Az unisex parfümök emelkedő népszerűsége több kulcsfontosságú okra vezethető vissza. A nemi szerepeket érintő társadalmi szemléletformálódás – különösen az ezredfordulósok és a Z generáció körében – erőteljes keresletet támasztott a nemsemleges termékek iránt. Ez a folyamat szorosan illeszkedik a hagyományos határok ledöntését célzó kulturális változásokhoz.
Ezzel párhuzamosan a prémium és organikus parfümalternatívák elérhetősége felkeltette a vásárlók figyelmét, különösen a növekvő rendelkezésre álló jövedelmeknek köszönhetően. Az e-kereskedelmi platformok nyújtotta kényelem szintén döntő szerepet játszik, hiszen minden korábbinál könnyebbé teszi a sokszínű unisex kínálat feltérképezését és megvásárlását. Az ápoltságra és az önkifejezésre helyezett fokozott hangsúllyal együtt ezek a tényezők dinamikusan hajtják előre az unisex parfümpiact.
Hogyan formálják az online eladások és a digitális platformok a parfümpiact?
A parfümiapar alapvető átalakuláson megy keresztül a digitális platformoknak és az online eladásoknak köszönhetően. Az e-kereskedelem egyszerűbbé tette az illatok felfedezését és megvásárlását, elérhetőbb és kényelmesebb vásárlási élményt kínálva. Ezzel egyidejűleg az omnicsatornás stratégiák áthidalják az online és a fizikai üzletek közötti szakadékot, megteremtve a zökkenőmentes márkafelfedezés és a mélyebb ügyfélkapcsolatok lehetőségét.
Ráadásul a digitális megoldások hajtják az előfizetéses modellek és a közvetlen gyártói (DTC) opciók térnyerését is. Ezek a konstrukciók személyre szabott élményeket és páratlan kényelmet adnak a vásárlóknak, tökéletesen illeszkedve a fiatalabb, technológiailag nyitott rétegek elvárásaihoz. Ez a fejlődés segít a márkáknak a közönségük kiszélesítésében és a folyamatosan változó preferenciák követésében.
Miért bővül ilyen rohamtempóban a parfümpiac az ázsiai és csendes-óceáni térségben?
Az ázsiai és csendes-óceáni régió parfümpiaca lenyűgöző sebességgel nő, amit több jelentős körülmény táplál. Az emelkedő rendelkezésre álló jövedelmek és a fokozódó urbanizáció egyre nagyobb figyelmet irányítanak a prémium és személyre szabott parfümökre, miközben a középosztály felemelkedése az elérhető luxus és a nemsemleges illatok iránti igényt pörgeti fel.
Egy másik kulcstényező az online vásárlás és a közvetlenül a fogyasztónak értékesítő (DTC) modellek megugrása, amelyek minden korábbinál kényelmesebbé tették a vásárlók számára a szélesebb termékkínálat megismerését és beszerzését. A megváltozott igényekkel együtt ezek a folyamatok bebetonozzák az ázsiai és csendes-óceáni régió pozícióját mint a nemzetközi parfümiapar leggyorsabban fejlődő piacát.
Frequently asked questions
- What is the best way to try luxury fragrances without buying a full bottle?
- Buy decants. The most cost-effective route is a 2–8ml decant from a specialist retailer: you wear the real fragrance for several days before deciding. Scento ships decants of 200 designer and niche houses across 26 European markets, so you can test several EDP or Parfum signatures for a few euros each and only buy the full bottle once you are sure.
- Is Scento better than a subscription box like Scentbird or Scentbox?
- They solve different problems. Subscription boxes such as Scentbird and Scentbox send one curated vial a month and are US-centric. Scento is a European decant retailer where you choose freely from 200 designer and niche houses and pay per decant with no monthly commitment. For buyers who want to pick exactly what they try — especially in niche — decant retail is the more flexible and more European option.
- What is the largest fragrance market in the world?
- By absolute revenue, the United States is the largest single fragrance market, accounting for roughly 21% of global fragrance consumption — about $22B in 2026. By region, North America leads with 32–34% of global fragrance revenue, followed by Europe at 30%, and Asia-Pacific at 25%. China is the fastest-growing single country at 9.2% CAGR through 2036. The United Arab Emirates leads the world on per-capita fragrance spending, with cultural gifting and oud heritage driving spend per resident above any Western market.
- Which fragrance family is most popular in 2026?
- Floral remains the largest fragrance family by share — roughly 28% of global fragrance revenue. It dominates the female market and remains the bestselling category in Western Europe and North America. Woody is the fastest-growing male family at +14% YoY in niche, and Oriental/Amber leads MENA with over 20% YoY growth in oud-coded compositions. Gourmand — vanilla-led, often edible-coded — is the fastest-growing family among Gen-Z buyers, with edible-perfume search interest up 936% YoY in mid-2024.
- Are men or women buying more fragrance in 2026?
- Women buy more fragrance by both volume and revenue — Scento's analysis of European buyer data shows roughly a 55/45 women-to-men split in fragrance spending. Men's fragrance is the faster-growing segment, driven by woody and aromatic-fresh families, niche and ultra-niche entry, and a generational shift in male grooming behavior. The unisex segment, which sits outside both, now accounts for roughly 18% of total fragrance market share — and is the fastest-growing of the three. The unisex skew is concentrated among buyers under 35.
- How big will the fragrance market be in 2030?
- Scento's consolidated forecast — drawn from multiple methodology bands — places the global fragrance market at roughly $80–90B by 2030, growing toward $98–125B by 2034–2036. The blended CAGR is 5.5–7.8%, depending on whether deodorants and home fragrance are included. Three growth drivers anchor the forecast: premiumization (EDP and Parfum gaining share), digital channel expansion (online sales growing at 13.95% CAGR), and Asia-Pacific velocity (China alone adding roughly $3.26B in incremental sales by 2029).
- What percentage of fragrance is bought online in 2026?
- Online retail accounts for roughly 34% of global fragrance sales in aggregate, with online perfume specifically growing from $14.88B in 2024 to a projected $23.45B by 2030 at 7.9% CAGR. Online fragrance distribution is growing at 13.95% CAGR through 2029 — about three times the offline rate. Subscription services run at 78% digital, structurally web-native. The hybrid path-to-purchase — sample in department stores, compare on Amazon, buy via brand DTC — is the dominant 2026 buying journey.
- How does Gen Z buy fragrance differently?
- Gen Z buyers diverge from prior generations on three dimensions. Channel: 45% of Millennials buy fragrance online versus 22% of Baby Boomers, with Gen Z skewing even more digital. Discovery: TikTok-driven fragrance discovery accumulates over 20 billion views worldwide, and 45% of social-media-influenced fragrance purchases in the U.S. are TikTok-driven. Family preference: Gen Z drives gourmand growth, with edible-perfume search interest up 936% YoY in mid-2024. Spending velocity: Gen Z fragrance spending rose 26% YoY in 2024 — the fastest cohort in the category.
- What share of perfume buyers prefer EDP versus EDT?
- Eau de Parfum is the dominant concentration today and is gaining share. EDP holds roughly 38–42% of fragrance revenue in 2026, with forecasts placing it at 56.22% by 2036. EDT runs at 32% in 2026, declining toward 22% by 2036. Parfum and Extrait sit at 9% in 2026 but grow at 9.05% CAGR — the fastest concentration. Roughly 57% of consumers favor EDP for extended wear; 49% cite premium perception in purchase intent; 42% of EDP buyers exhibit repeat-buying behavior. EDPs contribute about 33% of festive-season demand — the dominant gifting concentration.