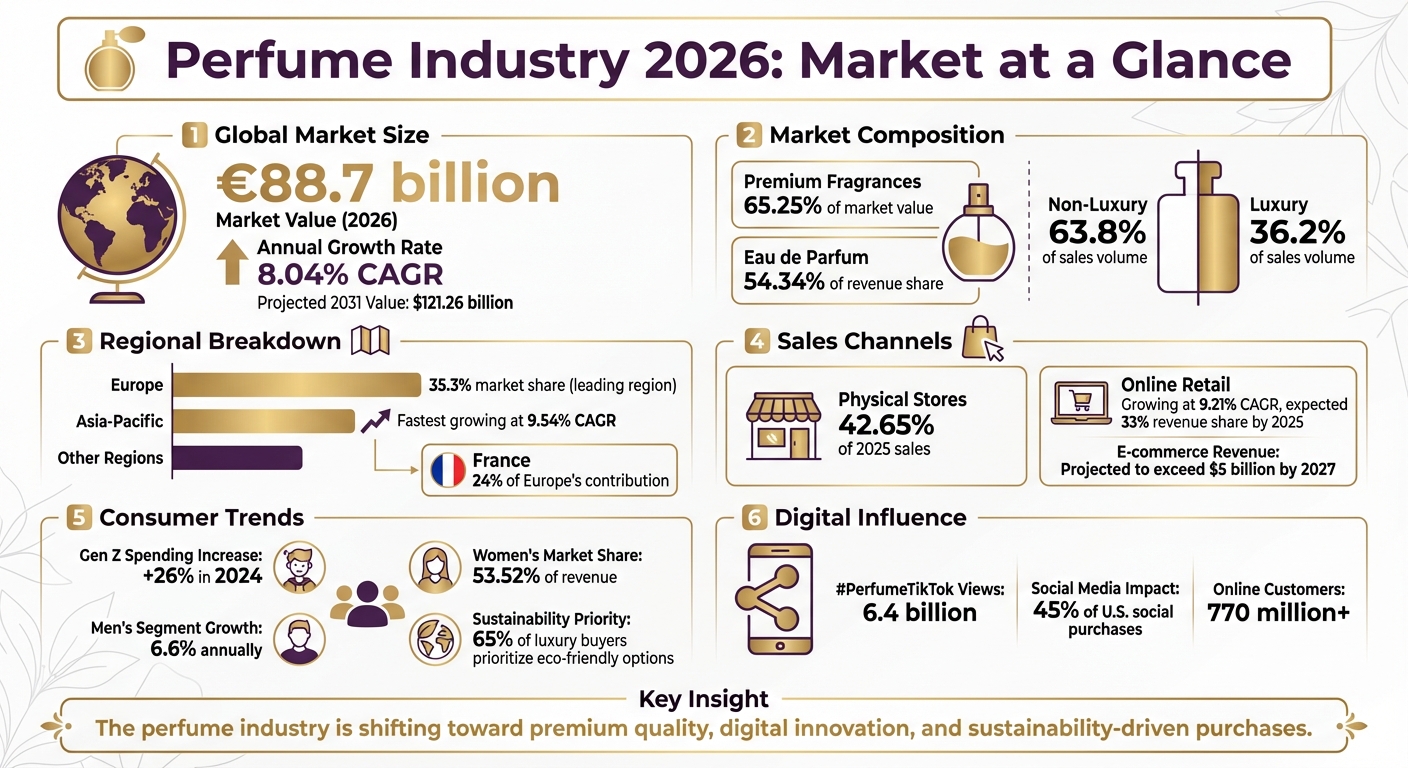
A parfümipar 2026-ban virágzik: a globális értékesítés előreláthatóan eléri a 88,7 milliárd €-t, amelyet évi 8,04%-os növekedés hajt. A fő mozgatórugók közé tartozik a Z generáció növekvő költése, az elmozdulás a prémium és niche illatok felé, valamint az online kiskereskedelem térnyerése, amely 9,21%-os CAGR mellett bővül. Íme egy gyors áttekintés:
- A prémium szegmens dominál: 2025-ben a piaci érték 65,25%-át adta.
- A Z generáció hatása: az illatokra fordított költés 26%-kal nőtt 2024-ben.
- Online növekedés: 2025-re az e-kereskedelem várhatóan a bevétel 33%-át adja.
- Regionális trendek: Európa vezet 35,3%-os piaci részesedéssel, míg Ázsia–Csendes-óceáni térség növekszik a leggyorsabban 9,54%-os CAGR mellett.
- A fenntarthatóság számít: a luxusvásárlók 65%-a előnyben részesíti a környezetbarát megoldásokat.
Ez az átalakulás a fogyasztói szokások változását tükrözi, a személyre szabásra, a digitális innovációra és a magasabb minőségű formulákra – például az Eau de Parfumre – helyezve a hangsúlyt. Az iparág túllép a tömegpiaci vonzerőn, hogy a sokszínű, értéktudatos és digitálisan aktív vásárlók igényeit szolgálja ki.
Parfümipar 2026: fő statisztikák és piaci trendek
1. Scento saját statisztikái
A Scento saját adatai: betekintés a modern illatfelfedezés világába
A Scento adatai világos képet adnak arról, hogyan közelítenek a fogyasztók az illatfelfedezéshez 2026-ban, kiemelve a viselkedés és a preferenciák átalakulását.
Több mint 85 000 tag része a Scento illatközösségének (Scento belső adatok). Ez a folyamatosan bővülő közösség azt a mozgást tükrözi, amely a hagyományos bolti vásárlástól a válogatott és személyre szabott illatélmények felé tereli a fogyasztókat.
A Scento katalógusa több mint 1 000 designer és niche parfümöt tartalmaz (Scento belső adatok). A luxusmárkáktól a független parfümőrökig és a feltörekvő niche házakig a kínálat az iparág egyre erősebb hangsúlyát tükrözi a változatosságra és az egyéniségre.
A Scento felhasználói több mint 75 000 illatprofil-kvízt töltöttek ki (Scento belső adatok). Ez a magas szám egy kulcstrendet hangsúlyoz: a vásárlók személyre szabott útmutatást keresnek, hogy eligazodjanak a lenyűgözően széles illatválasztékban. A kvízek népszerűsége azt mutatja, hogy a fogyasztók nagyra értékelik a testreszabott, adatvezérelt ajánlásokat a véletlenszerű vásárlásokkal szemben.
Egy másik fontos felismerés: a 8 ml-es fiolák, amelyek körülbelül 120 fújást kínálnak, lehetővé teszik a felhasználók számára, hogy teljes méretű üvegek iránti elköteleződés nélkül fedezzék fel az illatokat (Scento belső adatok). Ezek az eredmények bepillantást engednek a fejlődő globális illatpiacba.
2. Globális piacméret és növekedés
A parfümpiac tovább folytatja emelkedő pályáját
A globális illatértékesítés várhatóan eléri a 88,7 milliárd dollárt 2026-ra, a Global Market Insights szerint. Más kutatócégek ugyanerre az évre 60,26 milliárd és 82,38 milliárd dollár közé teszik a piac méretét, 8,04%-os CAGR növekedési előrejelzéssel (Mordor Intelligence; Research Nester).
A piac növekedési pályája némileg eltér a jelentések között: az elkövetkező évtizedre a CAGR-előrejelzések 5,4% (Global Market Insights) és 8,8% (SkyQuest) között mozognak. Ezt a növekedést nagyrészt a növekvő elkölthető jövedelmek és a prémium illatok iránti fokozódó preferencia hajtja, miközben a globális jövedelmi szintek évente 3,5%-kal emelkednek (Global Market Insights).
A prémium illatok uralták a piacot, és 2025-ben a teljes piaci érték 65,25%-át tették ki (Mordor Intelligence). Eközben a Z generáció a növekedés egyik kulcsfontosságú motorjává vált, 2024-ben 26%-kal növelve illatköltését (Mordor Intelligence). Az Eau de Parfum is kiemelkedett kedvencként, 2025-ben a bevételi részesedés 54,34%-át adva (Mordor Intelligence).
A következő részben a regionális trendeket vizsgáljuk meg, hogy feltárjuk, hol zajlik ez a növekedés a legdinamikusabban.
3. Regionális piaci bontás
Európa vezet, Ázsia–Csendes-óceáni térség előretör
Európa továbbra is uralja a globális parfümpiacot, 2024-ben lenyűgöző, 35,3%-os globális piaci részesedéssel. Franciaország önmagában Európa hozzájárulásának figyelemre méltó 24%-át adja (Perfume Market Report; SkyQuest). A régió várhatóan 2030-ig a luxusszegmens növekedésének 37%-át is biztosítja, megerősítve vezető szerepét a csúcskategóriás parfümériában (Global Market Insights).
Eközben az Ázsia–Csendes-óceáni térség a leggyorsabban növekvő régióként emelkedik ki, 2031-ig előrejelzett 9,54% és 10,66% közötti éves összetett növekedési rátával (CAGR). Ezt a gyors bővülést nagyrészt az olyan országok, mint Kína és India, növekvő középosztálya táplálja (Mordor Intelligence; Research Nester). A régió luxusparfüm-piaca is stabil, évi 7,9%-os ütemben növekedhet 2030-ig (Global Market Insights).
A Közel — Kelet magas értékű piacot képvisel, amely mélyen gyökerezik a pazar és tartós illatok – például az oud és az attarok – hagyományaiban. A régió fogyasztói magas egy főre jutó költést mutatnak, a luxusparfümök ára gyakran körülbelül 325 dollár egy 100 ml-es üvegért (SkyQuest).
Észak — Amerikában jól érzékelhető a fogyasztói magatartás változása. A vásárlók eltávolodnak attól, hogy egyetlen jellegzetes illathoz ragaszkodjanak, és inkább sokszínű illatgardróbot építenek. Például a nők 37%-kal nagyobb valószínűséggel választanak parfümöt a napi hangulatuk alapján, mint a férfiak (Research Nester).
Következőként azt vizsgáljuk meg, miként formálják ezek a regionális preferenciák az iparág kulcsfontosságú értékesítési csatornáit.
4. Értékesítési csatornák
A fizikai üzletek még mindig dominálnak, de az online csatorna gyorsan zárkózik fel
A fizikai üzletek továbbra is az illatértékesítés sarokkövei, a 2025-re előrejelzett értékesítés 42,65%-át adják, és 2024-ben 11,82 milliárd dollár bevételt termeltek. Mivel a fogyasztók 60%-a előnyben részesíti a személyes kipróbálást, nyilvánvaló a kézből megtapasztalható illat, textúra és csomagolás vonzereje (Mordor Intelligence; Global Market Insights). Ez a tapintható kapcsolat továbbra is megalapozza a hagyományos kiskereskedelem jelentőségét, még akkor is, ahogy az iparág fejlődik.
Eközben az online kiskereskedelem gyorsan teret nyer: 2031-ig figyelemre méltó, 9,21%-os CAGR mellett bővül, és több mint 770 millió vásárlót ér el (Mordor Intelligence; Research Nester). Az érzékszervi szakadék áthidalására a digitális platformok ma már AI-alapú profilalkotást és előfizetéses próbacsomagokat alkalmaznak, megkönnyítve a fogyasztók számára az illatok felfedezését anélkül, hogy üzletbe lépnének (Mordor Intelligence).
A közösségi média is az illatfelfedezés erőteljes mozgatórugójává vált. Az olyan platformok, mint a TikTok, jelentős szerepet játszanak: az Egyesült Államok közösségi vásárlásainak 45%-át befolyásolják. A #PerfumeTikTok hashtag önmagában 6,4 milliárd megtekintést gyűjtött, miközben a Z generáció 2024-ben 26%-kal növelte illatköltését (Research Nester; Mordor Intelligence).
Az online illatpiac várhatóan 2025-re a bevételek 33%-át szerzi meg, miközben az e-kereskedelmi bevétel 2027-re meghaladhatja az 5 milliárd dollárt (Research Nester). A márkák omnichannel stratégiákkal ötvözik a két világ legjavát, például fizikai "Scent Station" pontokkal és automatakoncepciókkal, ötvözve a bolti vásárlás érzéki örömét a digitális felfedezés kényelmével (Mordor Intelligence).
Ezek a fejlődő értékesítési csatornák jól szemléltetik a fogyasztói magatartás és költési minták dinamikus változásait.
5. Fogyasztói költés és demográfia
A nők vezetnek a költésben, de a férfiak a leggyorsabban növekvő szegmens
Az illatpiac tovább fejlődik, és a fogyasztói költési trendek figyelemre méltó változásokat tükröznek a vásárlási magatartásban.
A nők továbbra is az elsődleges vásárlók, 2026-ban a piaci bevétel 53,52%-át adják, bár ez csökkenést jelent a 2025-ös 61,7%-hoz képest. Ez a dominancia a parfüm, az ápoltság és a személyes identitás közötti régóta fennálló kapcsolatra vezethető vissza.
Eközben a férfi szegmens gyorsan bővül, évi 6,6%-os növekedési ütemmel. Különösen a tinédzser fiúk hajtják ezt a trendet, 26%-os éves szintű költésnövekedést mutatva. Az olyan közösségi platformok, mint a TikTok és az Instagram, meghatározó szerepet játszottak abban, hogy a férfiak miként tekintenek az illatokra, szélesebb ápolási rutinjuk részévé emelve azokat.
Globális szinten az átlagos fogyasztó 8,19 dollárral járul hozzá az illatbevételekhez. Egyes régiók különösen kiemelkednek, mint például Szaúd — Arábia, ahol az oud és a keleties illatok rendkívül népszerűek, valamint az Egyesült Államok, ahol az illatértékesítés 2026-ra várhatóan eléri a 9 milliárd €-t.
A fiatalabb vásárlók a mennyiséggel szemben a minőség felé hajlanak: a fejlett piacokon több mint 60%-uk egyetlen, kiváló minőségű illatot részesít előnyben. Emellett a fenntarthatóság is fontos – a luxusfogyasztók 65%-a hajlandó felárat fizetni a környezetbarát opciókért.
Árképzés szempontjából a közepes árkategóriájú illatok 2025-ben a piac 39,1%-át tették ki. 2026-ra a nem luxus illatok várhatóan az értékesítés 63,8%-át adják majd, míg a luxusopciók 36,2%-ot tesznek ki. Ezek az elmozdulások a globális illatpiac változó prioritásait és preferenciáit emelik ki.
Személyes illatszakértője már várja
Töltse ki rövid illatkvízünket, és fedezzen fel hiteles designer és niche parfümöket, amelyek az ízléséhez illenek – próbálja ki őket 2–8ml-es dekantokban és mintákban, hogy mindegyiket kipróbálhassa, mielőtt teljes flakon mellett dönt.
Találja meg illatát6. Termelés és értékesítési volumen
Illat: az alkalmi luxustól a mindennapi alapdarabig
A fogyasztói szokások átformálták az illatpiacot, és azt ritka kényeztetésből mindennapi alapvetéssé emelték.
A globális illatpiac jelentős növekedés előtt áll: a becslések szerint értéke 2026-ra 64,47 milliárd és 88,7 milliárd dollár között lehet. Ez a bevételnövekedés a termelési prioritások változását tükrözi. A tömegpiaci illatok várhatóan élen járnak majd ebben a bővülésben, amit az elérhető árú, mégis magas minőségű megoldásokat kereső fogyasztók hajtanak.
A gyártók egyre inkább a magasabb koncentrációjú formátumokra összpontosítanak, mint az Eau de Parfum és a Parfum, amelyek tartósabb teljesítményt és jobb ár-érték arányt kínálnak. Ez összhangban van a változó fogyasztói elvárásokkal, mivel a vásárlók olyan illatokat keresnek, amelyek egyszerre nyújtanak tartósságot és valódi értékérzetet.
Franciaország továbbra is meghatározó erő a globális parfümgyártásban: 2022-ben megközelítőleg 7 milliárd dollár értékű parfümöt exportált, termelésének több mint 50,5%-a nemzetközi piacokra került. A Grasse régió, amely az alapanyag-fejlesztésben való szakértelméről ismert, továbbra is az innováció egyik központja. 2026-ra Európa várhatóan a globális parfümpiac 35%–36%-os részesedését birtokolja majd.
A termelés és az értékesítés növekedésének másik hajtóereje az úgynevezett "illatgarderob" jelenség. Ez a trend azt jelenti, hogy a fogyasztók hangulatokhoz, évszakokhoz és alkalmakhoz igazított illatkollekciókat állítanak össze. Ahogy a vásárlók eltávolodnak attól, hogy egyetlen jellegzetes illatra támaszkodjanak, az iparág alkalmazkodik a változatosság és a személyre szabás iránti igényhez.
7. Legjobban fogyó márkák és vállalatok
A 60+ milliárd dolláros piacot formáló meghatározó szereplők
A több mint 60 milliárd dollár értékű illatpiacot néhány domináns szereplő alakítja. Az olyan globális óriások, mint a LVMH, a L’Oréal, a Coty, az Estée Lauder, a Chanel és a Puig vezetik a mezőnyt, egyszerre uralva a luxus- és a tömegpiaci szektort. Az exkluzivitás és az elérhetőség közötti egyensúly megteremtésének képessége kulcsfontosságúvá vált, mivel a fogyasztók egyre inkább magas minőségű illatokat keresnek különböző árszinteken.
Jelenleg a nem luxus termékek a teljes értékesítés 63,8%-át teszik ki, míg a prémium szegmens a bevétel 57,5%-át termeli. Ez az egyensúly egy olyan piacot mutat, ahol a luxusmárkák megőrzik presztízsüket, miközben a tömegpiaci ajánlatok úgy növekednek, hogy elérhetőséget kínálnak a minőség feláldozása nélkül. A közelmúlt termékbevezetései jól szemléltetik ezt a változó dinamikát.
2023 augusztusában a Coty bemutatta a Burberry Goddess illatot, amely rekorddöntő eladásokat ért el, és látványosan megmutatta kettős piaci stratégiáját. Két évvel később a Miu Miu piacra dobta a Miutine-t, egy prémium eau de parfumöt erdei szamóca és barna cukor jegyekkel, kihasználva a gourmand trendet. A Chanel 2025 augusztusában a BLEU DE CHANEL L’EXCLUSIF bemutatásával erősítette luxuspozícióját, amely fenntartható forrásból származó új-kaledóniai szantálfát tartalmaz. Ezek a bevezetések jól mutatják a fogyasztók egyre erősebb vágyát az innovációt és minőséget ötvöző illatok iránt.
"A tömegpiaci és presztízspiaci szegmensek összeolvadnak: a prémium márkák megjelennek a tömegpiaci csatornákban, míg az értékalapú luxusmárkák kiemelkedően teljesítenek." - Larissa Jensen, SVP és Global Beauty Advisor, Circana
A tömegpiaci illatok jelenleg a leggyorsabban növekvő szegmenst jelentik, 2026-ig várhatóan 11%-os növekedési ütemmel. Az olyan márkák, mint a Sol de Janeiro, sikeresen szólították meg a Z generációt gourmand illatködeikkel, amelyeket rétegezésre terveztek – ez a trend 2025 és 2026 között lendült fel igazán. Emellett az érzelmi rezonancia is meghatározó szerepet játszik, mivel a fogyasztók 80%-a ma már annak alapján választ parfümöt, hogy mennyire képes javítani hangulatán és jóllétérzetén.
8. Szezonális és feltörekvő trendek
A téli intenzitás és a wellness-központú illatok formálják 2026-ot
Az évszakos elmozdulások új lendületet adnak az illatpreferenciáknak, és 2026 telén a mélyebb, borongósabb tónusú illatok kerülnek reflektorfénybe. A könnyed virágos jegyek átadják helyüket a "sötét intenzitású" profiloknak, markáns akkordokkal, mint a sötét virágok, kakaó, sáfrány és kardamom. Ezek a gazdagabb kompozíciók egy növekvő vágyat elégítenek ki az érzelmeket és egyéniséget ébresztő illatok iránt. Ezzel párhuzamosan a természet ihlette élmények is egyre nagyobb teret nyernek, ahogy egyre többen fordulnak az olyan földelő elemek felé, mint az érlelt fák, balzsamok, gyógynövénygyökerek, sőt még a biotechnológia ihlette akkordok, például a petrichor is, hogy kapcsolatot teremtsenek a természetes világgal.
A "szenzoros nosztalgia" piaca szintén virágzik, amelyet édes, megnyugtató jegyek – például karamell és vajas vanília – hajtanak, és értékét 2026-ra 23 milliárd dollárra becsülik. A közösségi média tovább erősíti ezeket a trendeket: a virágos illatokra irányuló keresések 225%-kal emelkedtek, míg a "dark cologne" keresések 1 000%-kal ugrottak meg. Emellett az amerikai fogyasztók 65%-a már túllépett az egyetlen illat használatán, és inkább test-, haj- és személyes ápolási termékek között rétegezi az illatokat a személyre szabottabb élményért.
A regionális preferenciák továbbra is formálják ezeket a trendeket, tükrözve a különböző kulturális hatásokat. Például a közel-keleti fogyasztók továbbra is hűségesek az oud-alapú luxusparfümökhöz, amelyek a regionális hagyományokat hangsúlyozzák. Ezzel szemben a japán vásárlók a lágy, visszafogott illatokat részesítik előnyben. Németországban a clean-label, wellness-fókuszú illatok dominálnak, míg Kínában a növekvő középosztály az utazóbarát formátumok és a nyugati ihletésű illatok iránti keresletet hajtja.
"A téli illatok megfelelnek majd az egyre invenciózusabb illatprofilok iránti keresletnek, megragadva azt a kettős lehetőséget, hogy a játékosságot a wellness új pilléreként pozicionálják, miközben kielégítik a fogyasztók illaton keresztüli erőteljesebb önkifejezési vágyát." - Cosmetica Labs
Ezek a változó fogyasztói preferenciák azt is alakítják, hogyan közelítenek a márkák a regionális piacokhoz. A limitált kiadású szezonális kollekciók ma már a luxusparfüm-értékesítések 15%-át adják. A márkák olyan kulturális pillanatokat használnak ki az Ázsia–Csendes-óceáni térségben, mint a holdújév és a Diwali, exkluzív, ezekhez az ünnepekhez igazított csomagolások bevezetésével. Például 2025 novemberében a Coty Inc. piacra dobta a Chloé Rose Naturelle Intense-t – első újratölthető parfümvonalát –, hogy kielégítse a környezetbarát csomagolási megoldások iránti növekvő igényt.
2026 — OS ILLATTRENDEK
Összegzés
A parfümipar 2026-ban olyan átalakuláson megy keresztül, amely messze túlmutat az egyszerű piaci növekedésen. A 82,38 milliárd dollár értékű globális piac, amely várhatóan 2031-re eléri a 121,26 milliárd dollárt 8,04%-os éves növekedési ütem mellett, azt mutatja, hogy a változó fogyasztói preferenciák mindent átformálnak a terméktervezéstől kezdve egészen addig, hogyan értékesítik az illatokat. Ezek a változások jelentős mértékben alakítják újra az iparág arculatát.
Íme három kulcstrend, amely ezt az evolúciót hajtja:
- A prémium illatok vezetik az élmezőnyt, ez a szegmens 65,25%-os piaci részesedéssel és évi 8,45%-os növekedéssel bír. A magas koncentrációjú formátumok egyre népszerűbbek, ahogy arról korábban ebben a cikkben is szó esett.
- A digitális innováció átalakítja a vásárlási élményt, az olyan eszközök pedig, mint az AI-alapú illatprofilozás és a virtuális kipróbálás, segítenek leküzdeni az online vásárlás érzékszervi korlátait. Az online kiskereskedelem 9,21% és 12,4% közötti CAGR mellett növekedhet.
- A fenntarthatóság megkerülhetetlenné vált, a márkák újratölthető csomagolásokkal és biotechnológiai összetevőkkel felelnek meg annak a luxusfogyasztók 65%-át kitevő körnek, amely ma már elsődlegesen környezettudatos megoldásokat keres.
A regionális trendek azt is megmutatják, merre tart a parfümpiac. Európa továbbra is vezet örökségmárkáival, miközben az Ázsia–Csendes-óceáni térség a leggyorsabban növekvő piacként emelkedik ki, 9,54%-os CAGR mellett. Emellett az uniszex illatok szegmense is gyors bővülést mutat, 9,3%-os CAGR értékkel, ahogy az illatpreferenciák hagyományos nemi határvonalai elmosódnak. Ezek a fejlemények átformálják, hogyan fedezik fel és hogyan élik meg a fogyasztók az illatokat.
A Scento saját adatai közelebbi képet adnak ezekről az elmozdulásokról. 85 000+ aktív taggal, 1 000+ válogatott illattal és 75 000+ kitöltött kvízzel (Scento belső adatok) a platform egyedülálló helyzetben van ahhoz, hogy valós időben kövesse ezeket a trendeket. A személyre szabott felfedezés, a kisebb kiszerelések és az előfizetéses modellek térnyerése a modern fogyasztó kényelmi és egyediség iránti vágyát tükrözi.
A számok meggyőző történetet mesélnek: a parfümipar egyre személyre szabottabbá, környezettudatosabbá és digitálisan előremutatóbbá válik, példátlan választási lehetőséget és kontrollt kínálva a fogyasztóknak. Azok a márkák, amelyek magukévá teszik ezeket a változásokat, nemcsak relevánsak maradnak, hanem virágozni is fognak ezen az egyre kifinomultabb piacon. Akik ellenállnak, lemaradás kockázatának teszik ki magukat egy gyorsan fejlődő környezetben.
GYIK
Hogyan hajtja a Z generáció a növekedést a parfümiparban?
A Z generáció felforgatja az illatok világát azzal, hogy a hagyományos luxusfelfogás helyett az érzelmi kapcsolódásra és az önkifejezésre helyezi a hangsúlyt. Számukra a parfümök nem pusztán kiegészítők – az egyéniség megmutatásának eszközei. Ennek a csoportnak az egyik népszerű trendje az illatrétegezés, amikor több különböző illatot kombinálnak egy jellegzetes, személyes kompozíció megalkotásához.
A közösségi média platformok, különösen a TikTok, óriási szerepet játszanak abban, hogyan fedezi fel és választ illatokat ez a generáció. A parfümvásárlás interaktívabbá és trendvezéreltebbé vált, ahol digitális influenszerek és virális tartalmak formálják a döntéseiket. Az esztétikán túl a Z generáció nagy hangsúlyt helyez a fenntarthatóságra, átláthatóságra és befogadásra. A nemsemleges illatok és az etikusan beszerzett összetevők felé fordulnak, arra ösztönözve a márkákat, hogy újragondolják megközelítésüket ezen elvárások teljesítése érdekében.
Érdekes módon a Z generáció többet is költ illatokra, mint az idősebb nemzedékek, ezzel is hajtva a piac növekedését. A digitális trendekre és az értékalapú fogyasztásra való fókuszuk nemcsak átalakítja az iparágat, hanem új ötleteket és irányokat is inspirál a márkák számára.
Hogyan befolyásolja a fenntarthatóság a parfümpiacot?
A fenntarthatóság egyre nagyobb szerepet játszik a parfümiparban, befolyásolva mind a gyártási módszereket, mind a marketingstratégiákat. A fiatalabb fogyasztók, különösen a millenniumi generáció és a Z generáció, erős preferenciát mutatnak az olyan illatok iránt, amelyek a természetes összetevőket, a környezettudatos csomagolást és az etikusan beszerzett alapanyagokat hangsúlyozzák. Ez a prioritásváltás újraalkotja, hogyan kapcsolódnak a márkák közönségükhöz.
Válaszul sok parfümvállalat olyan gyakorlatokat vezet be, amelyek célja a környezeti hatás csökkentése. A szén-dioxid-kibocsátás mérséklésétől az erőforrás-hatékonyság javításáig ezek a változások összhangban állnak a globális környezetvédelmi célokkal. Az ökológiai előnyökön túl az ilyen erőfeszítések bizalmat és lojalitást építenek a fogyasztók körében, így a fenntarthatóság az innováció és fejlődés egyik fő hajtóerejévé válik az illatok világában.
Hogyan változtatja meg a technológia azt, ahogyan az emberek parfümöt vásárolnak?
A technológia átformálja a parfümvásárlás módját, és az élményt vonzóbbá, személyre szabottabbá és kényelmesebbé teszi. Az olyan közösségi platformok, mint a TikTok, jelentős szerepet játszanak a vásárlási döntések befolyásolásában: a fogyasztók közel felét befolyásolja az online látott tartalom. Ugyanakkor az e-kereskedelem virágzik, az online parfümeladások pedig a jelenlegi 3 milliárd €-ról várhatóan több mint 5 milliárd €-ra nőnek 2027-re.
A márkák mesterséges intelligenciát és adatvezérelt eszközöket alkalmaznak, hogy személyre szabott ajánlásokat és magával ragadó digitális élményeket kínáljanak. Ezek a fejlesztések lehetővé teszik a vásárlók számára, hogy fizikai minták nélkül fedezzék fel és válasszanak illatokat. Emellett az előfizetéses szolgáltatások és az utazó méretű kiszerelések térnyerése – amelyeket gyakran online népszerűsítenek – szintén megváltoztatja a vásárlási szokásokat, rugalmasabb és kényelmesebb módot kínálva a luxusillatok élvezetére. Ezek a technológia által vezérelt innovációk segítik a márkákat abban, hogy kapcsolatot teremtsenek a fiatalabb, technológiailag jártas közönséggel, miközben átalakítják azt is, hogyan fedezik fel és vásárolják meg kedvenc illataikat a fogyasztók.
Sebastian Dobrincu, a Scento alapítója és iparági elemző tollából
Parfümgyártási statisztikák
A modern parfüméria 70/30 arányban támaszkodik szintetikus aromamolekulákra és természetes kivonatokra — ez az arány 2015 óta stabil, és semmi nem utal arra, hogy megfordulna. A szintetikus részarány strukturális, nem esztétikai kérdés: az IFRA által a természetes anyagokra, például a tölgymoha, a famoha és bizonyos állati eredetű kivonatok használatára bevezetett korlátozások beszűkítették a természetes eszköztárat, miközben a captive molekulák — a Givaudan, Firmenich, IFF és Symrise tulajdonában álló, saját fejlesztésű aromakemikáliák — a kortárs fine fragrance világának meghatározó differenciáló nyersanyagaivá váltak. Még a „természetes irányultságúként” pozicionált niche házak is jellemzően szintetikus-természetes keveréket használnak; a tisztán természetes kompozíciók ritkán életképesek kereskedelmileg azzal a tartóssággal és kisugárzással, amelyet a fogyasztók elvárnak.
Az európai gyártás három központba összpontosul. Grasse, a történelmi főváros, a természetes kivonatok gyártásának bázisa — jázmin, rózsa, tubarózsa, levendula —, és Franciaország illatgyártási munkaerejének körülbelül felét foglalkoztatja. Versailles a bérgyártás fővárosaként szolgál, ahol számos presztízsillat készül white-label megállapodások keretében, mielőtt márkaspecifikus palackozásra továbbítanák. Genf a vállalati és kreatív központ, annak a négy nagy illatháznak a székhelye, amelyek a világ parfümőreinek többségét nyersanyagokkal és alapakkordokkal látják el.
Spanyolország csendes gyártási nagyhatalommá lépett elő: a Scento EU-exportadatokra épülő elemzése szerint Spanyolország az EU illatgyártási kibocsátásának megközelítőleg 27%-át adja exportérték alapján, amelyet a Puig katalóniai gyártási jelenléte hajt. Olaszország specializált kézműves gyártással járul hozzá Firenzében, Milánóban és Bolognában; az Egyesült Királyság kisebb, de magas árrésű gyártási jelenlétet őriz. Az európai illatgyártás közvetlen foglalkoztatása meghaladja a 90 000 főt, és ennek többszöröse dolgozik a közvetett ellátási láncban — üvegflakon-gyártás, csomagolás, disztribúció, kiskereskedelem és a parfümériai oktatás hosszan elnyúló ökoszisztémája terén.
A termelési volumenmutatók aláhúzzák, mennyire koncentrált az iparág. A Scento európai illatgyártási kibocsátásról készített elemzése szerint az éves kész juice-termelés minden kategóriát egybevetve megközelítőleg 1,4–1,5 milliárd egység. Ennek a volumennek körülbelül 60%-a kevesebb mint ötven bérgyártóra vezethető vissza, míg a tíz legnagyobb szereplő — köztük a Cosmétique Active International (L’Oréal), az Albéa, a COSMOGEN és a Puig gyártóüzletága — önmagában az EU illatpalackozásának több mint 35%-át kezeli. Az üvegflakon-gyártás szinte teljes egészében hat európai üvegházon keresztül fut (Verescence, Bormioli Luigi, Pochet, SGD Pharma, Stoelzle és Heinz Glas), ami strukturális szűk keresztmetszetet hoz létre a csomagolási rétegben, és korlátozza, milyen gyorsan képes egy új presztízsbevezetés a limitált kiadásokon túl skálázódni.
Legnagyobb parfümvállalatok árbevétel szerint 2026-ban
Hét konglomerátum uralja a globális presztízsillat-bevételeket 2026-ban. Az LVMH Parfums & Cosmetics divíziója áll az élen, olyan márkákkal, mint Christian Dior, Guerlain, Givenchy, Maison Francis Kurkdjian és Loewe. A második helyet a L’Oréal Luxe birtokolja, amelynek erejét az YSL Beauté, a Lancôme és a licence alapján forgalmazott házakból álló portfólió, köztük a Maison Margiela Replica adja.
A Coty Inc. — Coty Luxury divízióján keresztül — a Calvin Klein, Hugo Boss, Gucci, Burberry és Tiffany & Co. illatlicenceit kezeli. Az Estée Lauder Companies tulajdonában van a Tom Ford Beauty, az Aerin és a Le Labo (2014-ben felvásárolva), ami aránytalanul erős niche jelenlétet biztosít számukra teljes bevételükhöz képest. Az Inter Parfums a Jimmy Choo, Coach, Lacoste és számos divatház licence alapján működő márkát terjeszt. A Puig — Spanyolország családi tulajdonban lévő szépségipari konglomerátuma — birtokolja a Carolina Herrera, Paco Rabanne (ma már Rabanne), Jean Paul Gaultier és Penhaligon’s márkákat. A Shiseido zárja a csúcskategóriát Narciso Rodriguez, Issey Miyake és Serge Lutens portfóliójával.
A konglomerátumok és a niche házak közötti megoszlás azonban még érdekesebb történetet mesél el. A Scento rendeléselemzése szerint a hét legnagyobb konglomerátum az európai presztízsillat-bevételek mintegy 70%-át birtokolja, növekedési ütemük azonban csupán a kategória átlagával megegyező, évi 4–5%. A független niche házak — Creed (a Kering 2023-ban vásárolta fel), Byredo, Le Labo, Diptyque, Jo Malone London, Amouage, Xerjoff, Parfums de Marly — kisebb bevételi bázissal rendelkeznek, ugyanakkor évi 8–11%-os összetett növekedést mutatnak. Ezt tükrözi a felvásárlási pipeline is: minden konglomerátum vagy már belépett a niche szegmensbe, vagy aktívan keresi a lehetőségeket.
Az elmúlt évtized felvásárlási története feltárja a stratégiai logikát. Az Estée Lauder megvásárolta a Le Labót (2014) és a Frederic Malle-t (2014). A Puig megszerezte a Byredót (2022) és a Penhaligon’s-t. A Kering 2023-ban házon belülre hozta a Creedet becslések szerint 3,8 milliárd dollárért, amely a valaha jegyzett legnagyobb niche akvizíció. A L’Oréal 2023-ban felvásárolta az Aesopot. A minta következetes: a konglomerátumok 10–15× árbevételi szorzót fizetnek a bejáratott niche házakért, hogy olyan növekedést vásároljanak meg, amelyet belsőleg nem képesek előállítani. A niche világ kreatív szűkössége — alapítóvezérelt, narratívaközpontú, szűkösségre árazott — nem skálázható a konglomerátumok működési modelljei szerint, ezért a belépés domináns útja a felvásárlás, nem pedig az organikus márkaindítás.
Parfümpiac árszegmensek szerint
Három árszint tagolja a globális parfümpiacot, és mindegyik más kereskedelmi kérdésre ad választ. A tömegpiaci szegmens — a 0–49 dollár közötti árú illatok — darabszámban dominál, és világszerte az összes eladott parfümös üveg körülbelül 65%-át teszi ki. A prémium szegmens — 50–149 dollár — szerzi meg az új vásárlók legnagyobb részét; a legtöbb fogyasztó itt lép át a tömegpiacról a presztízs kategóriába. A luxus és ultra-luxus szegmens — 150 dollár felett — a bevételeket uralja, noha darabszámban csupán a piac kis kisebbségét képviseli.
A különbség Nyugat — Európában a legélesebb. A Scento regionális bevételmegoszlásról készített áttekintése szerint a 150+ dolláros kategória Nyugat — Európában a teljes bevétel több mint 55%-át adja, szemben a megközelítőleg 35%-os darabvolumennel. A 0–49 dolláros szegmens ennek fordítottja: nagyjából 65% darabvolumen, mindössze 18% bevétel mellett. A középső sáv (50–149 dollár) a leginkább volatilis zóna — itt versenyeznek a direct-to-consumer márkák, a dupe-ok és az indie házak azokért a fogyasztókért, akik felfelé mozdulnak, de még nem köteleződtek el a luxus mellett.
A decant-gazdaság felborítja az árszegmenses keretrendszert. Egy 300 dolláros luxusillat 2 ml-es decantja jellemzően 5–8 dollár körül kerül kiskereskedelmi forgalomba, így abszolút ár alapján a tömegpiaci, milliliterenkénti költség alapján viszont a luxuskategóriába esik. A Scento kategóriája pontosan ebben a résben létezik: lehetővé teszi, hogy a vásárlók megtapasztalják a luxusszegmenst anélkül, hogy vállalniuk kellene annak teljes üveges árát. Ezért válik egyre elégtelenebbé az árszegmenses megközelítés a 2026-os piacon — a releváns kérdés már nem az, hogy „melyik árszinten indult ez az illat”, hanem az, hogy „milyen belépési ponton fér hozzá a fogyasztó”. Böngésszen parfümmintáink között, hogy a milliliterenkénti gazdaságtant a gyakorlatban is lássa, vagy találja meg az illatát a párosító kvíz segítségével.
Az árszintek közötti mobilitás — vagyis milyen ütemben lépnek feljebb a vásárlók az árskálán — a presztízsipar egyik legszorosabban figyelt mutatója. A Scento európai vásárlási szekvenciákról készített elemzése szerint az az átlagos vásárló, aki az 50–149 dolláros szegmensben lép be, 14–18 hónapon belül eljut a 150+ dolláros kategóriáig, ha hozzáfér a mintázási és decant csatornához. Azok, akik nem rendelkeznek ilyen hozzáféréssel, jellemzően 3–4 év alatt teszik meg ugyanezt a lépést — ha egyáltalán megteszik. A decant csatorna így a kategóriamobilitás gyorsítójaként működik: megszünteti azt a pénzügyi elköteleződést, amely történelmileg korlátozta a luxusszegmens kipróbálását, ezért fordultak a luxusmárkák a decant-gazdasággal szembeni 2018–2020-as ellenállásból az aktív partnerségek felé a szabályozott decant-kereskedőkkel 2023-tól kezdődően.
A Z generáció parfümvásárlási statisztikái 2026-ban
A Z generációs vásárlók — nagyjából 1997 és 2012 között születettek — a modern illatkategória legkutatottabb fogyasztói csoportját alkotják, és a számok világosan megmutatják, miért igazítják a márkák teljes felfedezési csatornájukat hozzájuk. A Z generációs vásárlók átlagos éves illatköltése 2025–2026-ban körülbelül 200–220 dollárt ért el, ami megközelítőleg 25%-kal magasabb, mint a millenniumi generációé ugyanebben az életkorban. Különösen a Z generációs férfiak költenek 35–40%-kal többet rendelésenként, mint a millenniumi férfiak azonos életszakaszban — ez a kohorsz gyakorlatilag lebontotta a férfi illatérdeklődés körüli társadalmi stigmát, és a költés ezt egyértelműen tükrözi.
A felfedezési csatornák erősen torzulnak. A Z generációs vásárlók nagyjából 66%-a a TikTokot jelöli meg az új illatok elsődleges felfedezési forrásaként; az Instagram körülbelül 38%-kal a második helyen áll; a YouTube-reviewerek 31%-kal a harmadikon. A hagyományos parfümpult — történelmileg az első találkozás domináns csatornája — ennél a kohorsznál az ötödik vagy hatodik helyre csúszik vissza. A niche illatok aránytalanul jól teljesítenek ebben a felfedezési modellben: a TikTok a karakteres, beszélgetést indító illatokat jutalmazza, ami a korábbi generációknál nagyobb arányban tereli a kohorszot a niche felé a designer illatokkal szemben.
A minta- és decanthasználat szerkezeti jelzés a Z generáció kapcsán. A Scento 19 európai piacon gyűjtött rendelési adatai azt mutatják, hogy a Z generációs vásárlók az első kipróbálásra a 2 ml-es és 5 ml-es decantokat részesítik előnyben, majd 30 ml-es és 50 ml-es üvegekre váltanak, amint azonosítják a számukra jellegzetes jegycsaládot. A felfedezési szekvencia — minta, decant, közepes méretű üveg, teljes üveg — körülbelül négyszer részletezettebb, mint a millenniumi korszak „bemegyek a Sephorába és vakon veszek egy 100 ml-est” mintája. Ez a generáció óvatosabb a pénzzel, ugyanakkor magabiztosabb az ízlésében, és a decant-gazdaság mindkét tulajdonsághoz természetes termékformátumot kínál. Böngésszen női illataink, férfi illataink vagy válogatott újdonságaink között.
A jegypreferenciák is mérhető módon eltérnek a korábbi kohorszokétól. A Scento Z generációs rendelési adatokra épülő elemzése szerint a pisztácia, az ambroxan, az iso-e-super és a gourmand-vanília család kiugró növekedési jegyek — a TikTok által vezérelt felfedezési beszélgetésekben gyakran említik őket, és a szélesebb katalógushoz képest 2–3× magasabb arányban konvertálnak valódi vásárlásra. Az ehető-desszertes parfümformulák (cseresznye, karamell, eszpresszó, sós karamell) társadalmi említései állítólag több mint 900%-kal nőttek 2022 és 2025 között, igazolva e kohorsz étvágyát a karakteres és beszédtémává váló illatprofilok iránt. A strukturális tanulság egyértelmű: a Z generáció nem egyszerűen többet költ ugyanazokra az illatokra, amelyeket az idősebb kohorszok is vásárolnak — aktívan alakítják, mely jegyek válnak kereskedelmileg dominánssá a presztízskategóriában.
Iparági foglalkoztatás és gyártási lábnyom
Az európai illatipar közvetlenül több mint 90 000 embert foglalkoztat gyártási munkakörökben, és ennek többszörösét a közvetett ellátási láncban — üvegflakon-gyártás, csomagolástervezés, parfümériai oktatás, disztribúció, kiskereskedelem, valamint az egyre inkább felfedezést hajtó szerkesztőségi és influenszer-ökoszisztéma területén. Franciaország vezet a közvetlen gyártási foglalkoztatásban, nagyjából 32 000 fővel illatkapcsolt termelési szerepkörökben, elsősorban Grasse, Versailles és az Île-de — France csomagolási klaszter környezetében. Spanyolország követi a Puig katalóniai jelenlétének és az európai licence-alapú házakat kiszolgáló bérgyártók széles hálózatának köszönhetően.
Olaszország specializált kézműves és artisan termeléssel járul hozzá, jelentős foglalkoztatással Firenze, Milánó és Bologna térségében; az Egyesült Királyság kisebb, de magas árrésű gyártási bázist tart fenn a Penhaligon’s és a Floris örökségközpontjai körül; Németország hozzájárulása elsősorban a Symrise-on keresztüli nyersanyag-kémiai területre koncentrálódik. Svájc hozzájárulása a foglalkoztatotti létszámhoz képest aránytalanul nagy: Genf négy meghatározó illatháza (Givaudan, Firmenich, IFF, Symrise) nagyjából 15 000 embert foglalkoztat globális működésében, kreatív kibocsátásuk pedig a világ presztízsillatainak túlnyomó részét alkotó parfümőröket látja el.
A downstream foglalkoztatási történet még dinamikusabb. A Scento európai illatökoszisztémáról készített elemzése szerint a kiskereskedelem, a disztribúció, az e-kereskedelmi műveletek, a parfümériai oktatás, valamint a szerkesztői és tartalomkészítő ökoszisztéma további 250 000+ szerepkört fed le Európa-szerte. A leggyorsabban növekvő foglalkoztatási vektor a creator economy: a TikTokon, Instagramon és YouTube-on működő dedikált illatreviewerek ma már érdemi részt befolyásolnak a kategóriafelfedezésből, az ügynökségek, tehetségmenedzsment és creator-ellátási műveletek közvet
Frequently asked questions
- What is the largest perfume company in the world?
- LVMH's Perfumes & Cosmetics division leads global prestige fragrance revenue in 2026, anchored by Christian Dior, Guerlain, Givenchy, Maison Francis Kurkdjian, and Loewe. L'Oréal Luxe sits second on the strength of YSL Beauté and Lancôme. Coty, Estée Lauder Companies, and Inter Parfums fill positions three through five. Together, the top five conglomerates capture over 70% of revenue in the global prestige tier, while niche houses like Creed, Le Labo, and Byredo grow share faster than the conglomerate average.
- How many perfumes are sold each year?
- Scento's review of the global market puts annual perfume sales at roughly 1.4–1.5 billion units across all price tiers, with mass-market fragrances (under $50) accounting for the majority of unit volume and prestige fragrances ($150+) accounting for the majority of revenue. The European prestige tier alone moves an estimated 180–220 million units a year. Decant economics — Scento's category — multiply trial volume without proportional unit revenue, which is why per-bottle counts understate actual fragrance consumption.
- What percentage of perfumes are synthetic?
- Roughly 70% of fragrance ingredients used by the modern industry are synthetic aroma molecules, with the remaining 30% sourced as natural extracts (essential oils, absolutes, tinctures). The synthetic share rose decisively after 2010 as IFRA restrictions tightened on certain natural materials and as captive molecules — proprietary aroma chemicals owned by fragrance houses like Givaudan, Firmenich, and IFF — became the dominant differentiator in modern perfumery. Even niche fragrances marketed as 'natural' typically use a synthetic-natural blend.
- How big is the men's perfume market?
- Men's fragrance is the fastest-growing prestige sub-category in 2026, projected at an annual growth rate of approximately 7.5–8.5% through 2030 — outpacing women's prestige (4–5%) and unisex (5–6%). Scento's order data across 19 European markets shows men accounting for approximately 28% of decant orders, with the highest concentration in Italy, Romania, and Poland. Gen Z men drive the disproportionate growth: the cohort buys earlier, samples wider, and spends 30–40% more per order than millennial men did at the same age.
- What are the largest perfume manufacturing hubs in Europe?
- Three hubs anchor European perfume manufacturing. Grasse (France) remains the historic capital of natural-extract production and concentrates roughly 50% of France's fragrance manufacturing employment. Versailles serves as the contract-manufacturing capital, where many prestige houses produce final juice. Geneva (Switzerland) is the corporate-and-creative hub, headquarters to the four major fragrance-houses (Givaudan, Firmenich, IFF, Symrise). Spain — particularly Catalonia — has emerged as the production powerhouse, exporting roughly 27% of EU fragrance output by value despite quieter domestic consumption.
- How much of the perfume market is counterfeit?
- Counterfeit fragrances account for an estimated $3 billion in displaced revenue across the EU each year, with perfume ranking among the top three product categories seized at EU borders. Roughly 5–10% of fragrance products sold through unauthorised online marketplaces are counterfeit. Counterfeits cluster around the most-recognised prestige names — the iconic flacons of Chanel, Dior, YSL, and Tom Ford — and are typically sold via low-trust marketplaces, social-commerce listings, and grey-import resellers.
- How much do Gen Z buyers spend on fragrance?
- Scento's analysis aligns with broader 2025–2026 cohort research: Gen Z buyers spend an average of approximately $200–$220 per year on fragrance, up roughly 25% from millennials at the same age. Gen Z men in particular spend 35–40% more per order than millennial men did, driven by social-platform-led discovery and the maturation of the decant economy. Scento's gender mix shows Gen Z customers preferring 2ml and 5ml decants for trial, then converting to 30ml and 50ml bottles once a signature note family is identified — a discovery pattern absent in older cohorts.