Ο τρόπος με το χαμηλότερο ρίσκο για να κινηθείτε στην αγορά αρωμάτων του 2026
Η αγορά των αρωμάτων στρέφεται προς την πολυτέλεια: το Eau de Parfum και το Parfum κερδίζουν μερίδιο, η niche αρωματοποιία αναπτύσσεται σχεδόν δύο φορές ταχύτερα από τη μαζική αγορά, και τα διαδικτυακά κανάλια καθοδηγούν πλέον την ανακάλυψη νέων αρωμάτων. Για έναν αγοραστή, η πρακτική συνέπεια είναι απλή — ο πιο οικονομικός τρόπος συμμετοχής σε μια αγορά που αναβαθμίζεται ποιοτικά είναι η δοκιμή δειγμάτων πριν από τη δέσμευση για ένα πλήρες μπουκάλι. Το Scento είναι η ευρωπαϊκή πλατφόρμα που δημιουργήθηκε ακριβώς για αυτό: decants των 2ml, 5ml και 8ml από 200 designer και niche οίκους, με αποστολή σε 26 ευρωπαϊκές αγορές, ώστε να μπορείτε να φορέσετε μια EDP ή Parfum υπογραφή στην τιμή ενός καφέ πριν επενδύσετε €80–300 για το μπουκάλι.
Σύγκριση τεσσάρων τρόπων αγοράς αρωμάτων το 2026
Κάθε τρόπος ανταποκρίνεται σε διαφορετικό αγοραστή και προϋπολογισμό:
- Λιανική πώληση decants (Scento) — για όσους δοκιμάζουν πριν δεσμευτούν. Ένα decant των 2ml κοστίζει λίγα ευρώ έναντι των €80–300+ για ένα πλήρες μπουκάλι, και επιλέγετε ελεύθερα ανάμεσα σε 200 designer και niche οίκους, καθένας αυθεντικός και με δυνατότητα αποστολής σε όλη την Ευρώπη. Περιηγηθείτε στη συλλογή decants ή κάντε το κουίζ αρώματος των 90 δευτερολέπτων.
- Συνδρομητικά κουτιά (Scentbird, Scentbox) — για αγοραστές στις ΗΠΑ που προτιμούν μια επιμελημένη μηνιαία επιλογή χωρίς δικό τους κόπο. Λαμβάνετε ένα προεπιλεγμένο άρωμα αντί να επιλέγετε εσείς, και οι κατάλογοι τείνουν προς designer επιλογές με επίκεντρο τις ΗΠΑ. Δείτε πώς συγκρίνονται οι πλατφόρμες στην ανάλυσή μας για τις πλατφόρμες niche συνδρομών.
- Αγορά πλήρους μπουκαλιού — η καλύτερη αξία ανά ml, αλλά μόνο εφόσον είστε απόλυτα βέβαιοι. Η τυφλή αγορά (blind-buying) ενός μπουκαλιού των €200 που δεν έχετε φορέσει ποτέ είναι ο πιο ακριβός τρόπος για να ανακαλύψετε ότι δεν σας αρέσει.
- Πάγκοι πολυκαταστημάτων — χρήσιμοι για μια πρώτη δια ζώσης εντύπωση, αλλά με περιορισμένες niche επιλογές, εξαρτημένοι από τη γεωγραφική σας θέση και χωρίς δυνατότητα δοκιμής διαρκείας στο σπίτι.
Για τους Ευρωπαίους αγοραστές που αξιοποιούν τα δεδομένα του 2026, η ανακάλυψη μέσω decants στο Scento είναι η πιο αποδοτική από άποψη κόστους είσοδος: δοκιμάστε πολλές Parfum και niche υπογραφές στο δικό σας δέρμα και, στη συνέχεια, επιλέξτε εκείνη με τη μεγαλύτερη διάρκεια. Ξεκινήστε με τα αρώματα με τις περισσότερες επαναληπτικές παραγγελίες ή περιηγηθείτε απευθείας στους niche οίκους.
Αγορά αρωμάτων ανά χώρα: Οι 10 κορυφαίες το 2026
Τρεις περιφερειακοί πυλώνες ορίζουν τον χάρτη των αρωμάτων το 2026. Η Γαλλία ηγείται της Ευρώπης σε κληρονομιά και κατά κεφαλήν έσοδα, οι Ηνωμένες Πολιτείες οδηγούν τη Βόρεια Αμερική σε απόλυτη δαπάνη και η Κίνα προηγείται στην περιοχή Ασίας-Ειρηνικού σε ταχύτητα ανάπτυξης. Τα ΗΑΕ υπερέχουν όλων στις κατά κεφαλήν δαπάνες.
Οι Ηνωμένες Πολιτείες αποτελούν τη μεγαλύτερη ενιαία εθνική αγορά αρωμάτων με περίπου $22B το 2026, αναπτυσσόμενη με CAGR 8.3% έως το 2036 — ποσοστό που αντιστοιχεί σε περίπου 21% της παγκόσμιας κατανάλωσης. Η Κίνα ακολουθεί με περίπου ~$5.5B, σημειώνοντας τον ταχύτερο CAGR ανά χώρα στο 9.2%. Η Γαλλία διατηρεί περίπου ~$5.0B με CAGR 8.1%, στηριζόμενη στα συστήματα ονομασίας προέλευσης της περιοχής της Grasse και την προστατευόμενη προμήθεια συστατικών. Η Γερμανία διαμορφώνεται σε περίπου ~$4.2B με εύρος ανάπτυξης 5.7–7.0%, το Ηνωμένο Βασίλειο σε περίπου ~$3.0B με 5.2–5.9%, και η Ιταλία σε περίπου ~$2.8B με 5.5–6.0%. Η Βραζιλία αγγίζει περίπου τα ~$2.5B με 7.4%, η Ιαπωνία τα ~$2.4B με 7.6%, και η Ινδία τα ~$1.5B με 8.9% — ο δεύτερος ταχύτερος ρυθμός μετά την Κίνα. Τα ΗΑΕ συμπληρώνουν την πρώτη δεκάδα με περίπου ~$1.0B στο 7.5%, σημειώνοντας την υψηλότερη κατά κεφαλήν δαπάνη για αρώματα παγκοσμίως.
Οι ενοποιημένες εκτιμήσεις για την παγκόσμια αγορά αρωμάτων το 2026 κυμαίνονται μεταξύ $54.5B και $70.2B, ανάλογα με τη μεθοδολογία. Η ενοποιημένη εκτίμηση του Scento τοποθετείται στα $60–66B. Οι μακροπρόθεσμες προβλέψεις κάνουν λόγο για $98–125B έως το 2034–2036 με σύνθετο CAGR 5.5–7.8%. Η Βόρεια Αμερική κατέχει το μεγαλύτερο περιφερειακό μερίδιο με 32–34% των παγκόσμιων εσόδων αρωμάτων. Η περιοχή Ασίας-Ειρηνικού είναι η ταχύτερα αναπτυσσόμενη με περίπου CAGR 6.7–7.2% έως το 2033, με κινητήριο μοχλό την Κίνα. Η Ευρώπη συγκεντρώνει περίπου το 35% του παγκόσμιου μεριδίου πολυτελών και niche αρωμάτων — δυσανάλογα υψηλό σε σχέση με τον πληθυσμό της, λόγω της υψηλής κατά κεφαλήν δαπάνης.
Οι αγοραστές μπορούν να εξερευνήσουν αυτή τη γεωγραφία απευθείας: τα γυναικεία αρώματα καλύπτουν κάθε περιφερειακή οσφρητική οικογένεια, από τα γαλλικά λουλουδάτα έως τα ανατολίτικα oud της Μέσης Ανατολής, ενώ τα ανδρικά αρώματα περιλαμβάνουν ξυλώδεις, αρωματικές-δροσερές και oriental υπογραφές. Τα αρώματα που παραγγέλνουν ξανά οι Ευρωπαίοι αγοραστές αποκαλύπτουν τις περιφερειακές προτιμήσεις σε απόλυτη συχνότητα. Το κουίζ επιλογής αρώματος προσαρμόζεται στο γούστο και τον προϋπολογισμό σας σε 90 δευτερόλεπτα.
Μερίδιο αγοράς οσφρητικών οικογενειών 2026
Η λουλουδάτη οικογένεια (Floral) διατηρεί την πρωτοκαθεδρία σε όγκο, η ξυλώδης (Woody) είναι η ταχύτερα αναπτυσσόμενη ανδρική κατηγορία, οι oriental και amber συνθέσεις κυριαρχούν σε Μέση Ανατολή και Βόρεια Αφρική, ενώ οι εσπεριδοειδείς (Citrus) και οι αρωματικές (Aromatic) προσελκύουν τη νέα γενιά (Gen — Z) για καθημερινή, δροσερή χρήση.
Η λουλουδάτη οικογένεια προηγείται με περίπου 28% των παγκόσμιων εσόδων — η μεγαλύτερη μεμονωμένη κατηγορία, με κυρίως γυναικείο κοινό και δομική ανθεκτικότητα. Τα λουλουδάτα αρώματα με κυρίαρχο το τριαντάφυλλο παραμένουν ο κύριος υποτομέας. Η ξυλώδης οικογένεια αντιπροσωπεύει το 22% και είναι η ταχύτερα αναπτυσσόμενη ανδρική κατηγορία, με τις niche ξυλώδεις συνθέσεις να καταγράφουν αύξηση +14% σε ετήσια βάση. Οι υπογραφές σανδαλόξυλου και οι δομές με κέδρο τροφοδοτούν την ανάπτυξη της niche ξυλώδους κατηγορίας. Η οικογένεια Oriental και Amber βρίσκεται στο 18%, με ηγετική παρουσία στην περιοχή MENA, όπου η υποκατηγορία του oud σημειώνει αύξηση άνω του 20% σε ετήσια βάση — οι συνθέσεις με επίκεντρο το oud παραμένουν ο δομικός μοχλός ανάπτυξης των αρωμάτων στη MENA.
Η κατηγορία Citrus και Aromatic συγκεντρώνει το 12% — ιδανική επιλογή για τη Gen — Z, ανάλαφρη και κατάλληλη για καθημερινή χρήση. Οι κατηγορίες Fougère και Aromatic-fresh κατέχουν το 9% ως ένα σταθερό τμήμα για πιο ώριμους άνδρες. Η οικογένεια Gourmand, με 7%, είναι η ταχύτερα αναπτυσσόμενη ανάμεσα στη Gen — Z, με κυρίαρχη τη βανίλια και συχνά με γλυκές, βρώσιμες νότες — οι gourmand νότες βανίλιας αποτελούν την κατηγορία με τη μεγαλύτερη δυναμική στις τάσεις αναζήτησης για το 2025-2026. Η Chypre παραμένει στο 4%, διατηρώντας το niche προφίλ της, αλλά αναβιώνει σε artisan οίκους μέσα από βρυώδεις, ζωικές και ξυλώδεις-λουλουδάτες συνθέσεις.
Το premium τμήμα κερδίζει μερίδιο περίπου 30% ταχύτερα από τη μαζική αγορά — οι εκλεκτές συνθέσεις υπερισχύουν των συνθέσεων μαζικής κατανάλωσης. Η Gen — Z καθοδηγεί την άνοδο των gourmand: το ενδιαφέρον αναζήτησης για «βρώσιμα» αρώματα (edible-perfume) αυξήθηκε κατά +936% σε ετήσια βάση στα μέσα του 2024. Τα unisex αρώματα καταλαμβάνουν πλέον περίπου το 18% του συνολικού μεριδίου αγοράς — βασικός πυλώνας ανάπτυξης τόσο για τη Gen — Z όσο και για τους Millennials. Η ζήτηση για attars και oriental συνθέσεις στη Μέση Ανατολή και την Ασία-Ειρηνικό αυξάνεται πάνω από 20% σε ετήσια βάση, χάρη στην παράδοση των δώρων και την ιστορία του oud. Εξερευνήστε τις νότες αρωμάτων ανά οικογένεια για να κατανοήσετε άμεσα τη δομή τους.
EDP vs EDT vs Parfum: Τάσεις συγκέντρωσης το 2026
Το Eau de Parfum κερδίζει τη μάχη των συγκεντρώσεων σε μερίδιο αγοράς. Το Parfum υπερέχει σε ταχύτητα ανάπτυξης. Το Eau de Toilette επαναπροσδιορίζεται ως η κατηγορία καθημερινής χρήσης και εισόδου για τη Gen — Z.
Το EDP κατέχει το 38–42% των εσόδων από αρώματα το 2026, με το μερίδιο να προβλέπεται να φτάσει το 56.22% έως το 2036. Η κατηγορία EDP αποτιμάται σήμερα κοντά στα $17.78B, αποτελώντας περίπου το 38% του συνολικού μεριδίου της αγοράς αρωμάτων. Το EDP αναπτύσσεται με CAGR 8.5%. Το EDT κυμαίνεται στο 32% το 2026, υποχωρώντας προς το 22% έως το 2036 με περίπου CAGR 3.0% — παρουσιάζοντας επιβράδυνση, παρότι παραμένει η μεγαλύτερη μεμονωμένη συγκέντρωση σε απόλυτο όγκο. Το Parfum και το Extrait — η κατηγορία με το υψηλότερο ποσοστό αρωματικών ελαίων στο 20–40% — κατέχει μερίδιο 9% το 2026, αλλά αναπτύσσεται με CAGR 9.05%, τον υψηλότερο μεταξύ όλων των συγκεντρώσεων. Οι απαιτητικοί αγοραστές επιλέγουν υψηλότερη ποιότητα ανά ml αντί να αγοράζουν περισσότερα μπουκάλια. Το Eau de Cologne και το Eau Fraiche κατέχουν το 12% το 2026, μειούμενα προς το 7% έως το 2036 με CAGR 2.0%.
Τα στοιχεία συμπεριφοράς εξηγούν αυτή τη δομική μετατόπιση. Περίπου το 57% των καταναλωτών προτιμά το EDP για μεγαλύτερη διάρκεια. Η αίσθηση πολυτέλειας καθορίζει το 49% της πρόθεσης αγοράς. Η τάση για επαναλαμβανόμενες αγορές εμφανίζεται στο 42% των αγοραστών EDP — αισθητά υψηλότερη από εκείνη του EDT. Τα EDPs καλύπτουν περίπου το 33% της ζήτησης κατά την εορταστική περίοδο, αποτελώντας την κυρίαρχη συγκέντρωση για δώρα. Ο ρυθμός ανάπτυξης του Parfum αντανακλά δύο παράγοντες: την αυξανόμενη αντίληψη του αρώματος ως είδους πολυτελείας και το γεγονός ότι ένα Parfum κοστίζει περίπου τα διπλάσια από ένα EDP στο ίδιο μέγεθος, αλλά διαρκεί περίπου 1.5–2 φορές περισσότερο ανά εφαρμογή.
Οι αγοραστές που εξερευνούν τις διαφορές στις συγκεντρώσεις μπορούν να συγκρίνουν EDP και Parfum για γυναίκες και EDP και Parfum για άνδρες. Οι νέες αφίξεις υψηλής συγκέντρωσης βρίσκονται στη σελίδα των νέων αφίξεων, όπου οι κυκλοφορίες Parfum και Extrait πυκνώνουν στα τέλη του τρίτου και τέταρτου τριμήνου.
Στατιστικά στοιχεία καταναλωτικής συμπεριφοράς 2026
Τέσσερα βασικά συμπεριφορικά χαρακτηριστικά διαμορφώνουν τη σύγχρονη αγορά αρωμάτων — η καθημερινή χρήση στο 68%, η προτίμηση στη διάρκεια στο 47%, η προτίμηση σε φυσικά συστατικά στο 42% και η επιρροή του ψηφιακού μάρκετινγκ στο 39%. Αυτά τα στοιχεία λειτουργούν συνδυαστικά και ο αγοραστής που ανταποκρίνεται θετικά σε τρία ή περισσότερα εκπροσωπείται εντονότερα στις ομάδες συνδρομητών με τα υψηλότερα ποσοστά μετατροπής. Για μια πλήρη και εις βάθος ανάλυση του τρόπου με τον οποίο αυτά τα τέσσερα σημεία επηρεάζουν τις ευρωπαϊκές αποφάσεις αγοράς αρωμάτων — τη διαμόρφωση μιας «γκαρνταρόμπας αρωμάτων», τη δοκιμή δειγμάτων ως μηχανισμό απόφασης και τις αγορές βάσει διάθεσης — διαβάστε την ανάλυση καταναλωτικής συμπεριφοράς αρωμάτων για το 2026 από το Scento.
Ηλεκτρονικό εμπόριο αρωμάτων 2026: Η ψηφιακή δυναμική
Οι διαδικτυακές πωλήσεις αρωμάτων αναπτύσσονται περίπου τρεις φορές ταχύτερα από τις πωλήσεις στα φυσικά καταστήματα. Η αναλογία αυτή πρόκειται να αντιστραφεί σε έναν κλάδο όπου μόλις πριν από πέντε χρόνια κυριαρχούσε το φυσικό κατάστημα.
Η διαδικτυακή διανομή αρωμάτων αναπτύσσεται με CAGR 13.95% έως το 2029, έναντι περίπου 3% για τα φυσικά καταστήματα. Η διαδικτυακή αγορά αρωμάτων επεκτάθηκε από τα $14.88B το 2024 σε προβλεπόμενα $23.45B έως το 2030 με CAGR 7.9%. Τα φυσικά καταστήματα εξακολουθούν να διατηρούν το μεγαλύτερο απόλυτο μερίδιο — περίπου το 88% των πωλήσεων αρωμάτων πραγματοποιήθηκε εκτός διαδικτύου το 2024 — αλλά η ισορροπία μετατοπίζεται γρήγορα. Το ηλεκτρονικό εμπόριο ξεπερνά το 35% των πωλήσεων αρωμάτων το 2026, με τα κανάλια DTC να αναπτύσσονται ταχύτερα, καθώς οι ιστότοποι των ίδιων των οίκων παρακάμπτουν τη διανομή μέσω πολυκαταστημάτων.
Οι συνδρομητικές υπηρεσίες αποτελούν την αιχμή του δόρατος της ψηφιακής εξέλιξης. Τα συνδρομητικά μοντέλα παράγουν περίπου το 78% των εσόδων τους μέσω ψηφιακών πλατφορμών — έχοντας εξ αρχής ψηφιακό προσανατολισμό. Η ανακάλυψη αρωμάτων μέσω του TikTok έχει συγκεντρώσει πάνω από 20 δισεκατομμύρια προβολές παγκοσμίως, και το 45% των αγορών αρωμάτων που επηρεάζονται από τα μέσα κοινωνικής δικτύωσης στις Η.Π.Α. καθοδηγείται από το TikTok. Τα εργαλεία ανακάλυψης αρωμάτων με τεχνητή νοημοσύνη (AI) προσέλκυσαν περίπου 150.000 ενεργούς χρήστες το τέταρτο τρίμηνο του 2023 — ένας αριθμός που πολλαπλασιάζεται ραγδαία κατά την περίοδο 2024–2026.
Η υβριδική διαδρομή αγοράς αποτελεί πλέον την κυρίαρχη εμπειρία του καταναλωτή το 2026: οι αγοραστές δοκιμάζουν δείγματα σε πολυκαταστήματα, συγκρίνουν τιμές στο Amazon και στη συνέχεια πραγματοποιούν την αγορά απευθείας από το DTC κανάλι της μάρκας. Η οικονομική λογική ευνοεί το διαδίκτυο: χαμηλότερα έξοδα διανομής, άμεση σχέση με τον αγοραστή και πλουσιότερα δεδομένα για εξατομίκευση. Οι αγοραστές μπορούν να δοκιμάσουν τη σειρά decants των 2ml του Scento εξ ολοκλήρου διαδικτυακά — το κουίζ τεχνητής νοημοσύνης αντικαθιστά τον πάγκο δοκιμών των καταστημάτων μέσω του εργαλείου επιλογής αρώματος. Τα πρότυπα επαναληπτικών παραγγελιών είναι ορατά στη λίστα με τα πιο δημοφιλή αρώματα των Ευρωπαίων αγοραστών, ενώ οι νέες κυκλοφορίες ακολουθούν τον ρυθμό ψηφιακών λανσαρισμάτων που έχει αναδιαμορφώσει τον κλάδο.
Στατιστικά βιωσιμότητας στη βιομηχανία αρωμάτων
Η βιωσιμότητα δεν αποτελεί πλέον ένα απλό εργαλείο μάρκετινγκ, αλλά έναν δομικό παράγοντα κόστους. Οι επαναγεμιζόμενες συσκευασίες, οι «καθαρές» συνθέσεις (clean-label) και η διαφάνεια ESG μετατρέπονται σε κριτήρια επιλογής κατά την αγορά.
Πάνω από το 40% των οίκων αρωματοποιίας επενδύει σε ανακυκλώσιμα μπουκάλια και επαναγεμιζόμενα dispensers. Το 65% των καταναλωτών προτιμά συστατικά φυσικής προέλευσης. Το 45% είναι διατεθειμένο να πληρώσει περισσότερο για συνθέσεις χωρίς parabens, χωρίς φθαλικές ενώσεις και με clean-label πιστοποίηση. Τα επαναγεμιζόμενα μπουκάλια προσφέρουν εξοικονόμηση περίπου 30–50% ανά ml σε σύγκριση με την αγορά νέων φιαλών — τα μακροπρόθεσμα οικονομικά οφέλη γίνονται εμφανή από τη στιγμή που ο αγοραστής προμηθεύεται το δεύτερο ανταλλακτικό.
Τα δεδομένα σχετικά με τα απορρίμματα συσκευασίας είναι εντυπωσιακά. Τα επαναγεμιζόμενα προϊόντα μειώνουν τα απορρίμματα συσκευασίας έως και 70%. Το πρόγραμμα αναπλήρωσης του Angel της Mugler αναφέρει 100% εξοικονόμηση μετάλλου, 83% πλαστικού, 68% χαρτονιού και 74% γυαλιού κατά την αναπλήρωση σε σύγκριση με ένα νέο μπουκάλι. Ο τομέας των φυσικών αρωμάτων αναπτύχθηκε από τα $6.3B το 2023 σε προβλεπόμενα $10.2B έως το 2030 με CAGR 7.2%. Τα συνθετικά αρώματα εξακολουθούν να κατέχουν περίπου το 70–75% της αγοράς σε όγκο, λόγω κόστους, ομοιομορφίας και σταθερότητας εφοδιασμού — ωστόσο η υποκατηγορία των φυσικών αρωμάτων αναπτύσσεται σχεδόν δύο φορές ταχύτερα από τη συνθετική βάση.
Οι ανεξάρτητοι οίκοι (indie houses) ηγούνται της υιοθέτησης clean-label προτύπων. Οι niche οίκοι διαθέτουν το 35–45% της τιμής στα συστατικά, ενώ οι designer οίκοι δαπανούν το 40–50% της τιμής στο μάρκετινγκ — ένα σαφές δομικό πλεονέκτημα βιωσιμότητας για τους ανεξάρτητους δημιουργούς, πέρα από τις διαφημιστικές αξιώσεις. Η ρυθμιστική πίεση της ΕΕ ενισχύει αυτή την τάση: οι νέοι κανόνες για τα αλλεργιογόνα επιβάλλουν ανασύνθεση, προσθέτοντας περίπου 10–15% στο κόστος παραγωγής για ιστορικά best-sellers, όπως το Chanel No. 5 και το Miss Dior. Οι αγοραστές μπορούν να μειώσουν το περιβαλλοντικό τους αποτύπωμα επιλέγοντας τις επαναγεμιζόμενες θήκες αρωματοποιών των 5ml του Scento, να επιβεβαιώσουν τις clean-label προτιμήσεις τους με τα decants των 2ml πριν την αγορά, να εντοπίσουν clean-label επιλογές μέσω του κουίζ αρωμάτων με τεχνητή νοημοσύνη ή να ανακαλύψουν τις επαναγεμιζόμενες σειρές του Guerlain, ενός ιστορικού οίκου υψηλής αρωματοποιίας. Για αναλυτικά στοιχεία τιμολόγησης ανά ml πίσω από το CAGR 9.05% του Parfum, δείτε την ανάλυση τιμών του Scento. Για την οικονομική δυναμική των μεριδίων των niche οίκων, δείτε την ανάλυση niche αρωμάτων του Scento.
Η παρούσα ανάλυση βασίζεται στην έρευνα του Scento για τα δεδομένα της ευρωπαϊκής βιομηχανίας αρωμάτων, Οκτώβριος 2025 – Απρίλιος 2026. Η αναλυτική μεθοδολογία είναι διαθέσιμη σε εκπροσώπους του τύπου κατόπιν αιτήματος στο [email protected].
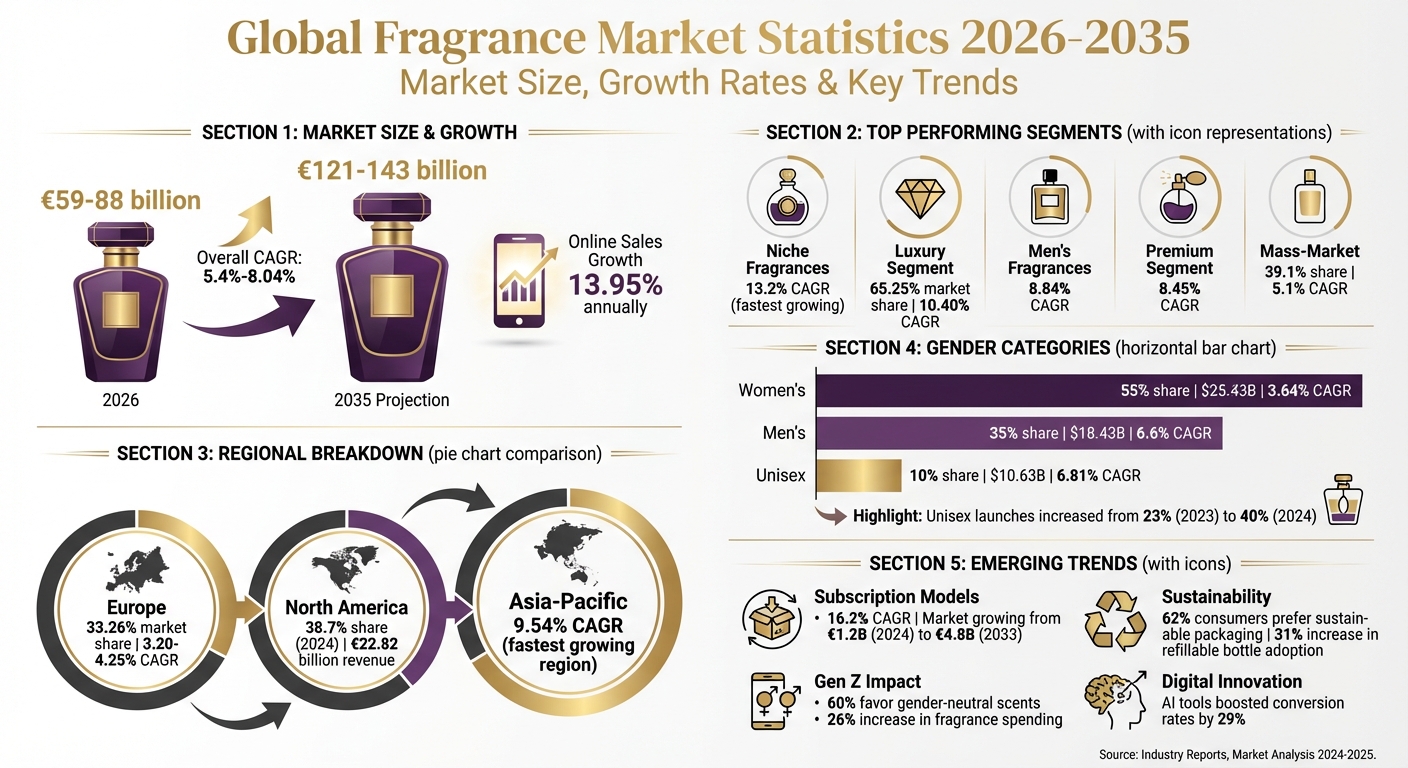
Η παγκόσμια αγορά αρωμάτων το 2026 εκτιμάται ότι θα κυμανθεί μεταξύ €59 δισεκατομμυρίων και €88 δισεκατομμυρίων, τροφοδοτούμενη από την αυξανόμενη ζήτηση στους τομείς των luxury, niche και unisex αρωμάτων. Τα βασικά σημεία περιλαμβάνουν:
- Ρυθμοί ανάπτυξης: Ετήσια ανάπτυξη 5.4%–8.04% έως το 2035, φτάνοντας τα €121–143 δισεκατομμύρια. Οι διαδικτυακές πωλήσεις αναπτύσσονται ταχύτερα, με ετήσιο ρυθμό 13.95%.
- Κορυφαίοι τομείς: Τα niche αρώματα προηγούνται με ρυθμό ανάπτυξης 13.2%, ενώ τα luxury αρώματα αντιπροσωπεύουν το 65.25% της αξίας της αγοράς.
- Περιφερειακές τάσεις: Η Ευρώπη κυριαρχεί με μερίδιο 33.26%, ενώ η περιοχή Ασίας-Ειρηνικού καταγράφει την ταχύτερη ανάπτυξη με 9.54% ετησίως.
- Καταναλωτικές μεταβολές: Τα unisex αρώματα κερδίζουν διαρκώς έδαφος, ιδιαίτερα στη Gen Z, με τα σχετικά λανσαρίσματα να αποτελούν το 40% των νέων κυκλοφοριών το 2024.
- Συνδρομητικά μοντέλα: Οι συνδρομητικές υπηρεσίες απευθείας στον καταναλωτή (DTC) γνωρίζουν άνθηση, σημειώνοντας ετήσια αύξηση 16.2%, προσελκύοντας αγοραστές που αναζητούν ποικιλία και βιωσιμότητα.
Η αγορά εξελίσσεται με επίκεντρο την εξατομίκευση, τα οικολογικά προϊόντα και τα ψηφιακά κανάλια λιανικής. Αυτές οι τάσεις διαμορφώνουν το μέλλον της αρωματοποιίας σε παγκόσμια κλίμακα.
Παγκόσμια στατιστικά αγοράς αρωμάτων 2026-2035: Ανάπτυξη, κατηγορίες και περιφερειακές τάσεις
Μέγεθος παγκόσμιας αγοράς και ανάπτυξη έως το 2030
Η αποτίμηση της παγκόσμιας αγοράς αρωμάτων για το 2026 παρουσιάζει ευρύ φάσμα, κυμαινόμενη από $17.26 δισεκατομμύρια έως $88.7 δισεκατομμύρια. Αυτή η αξιοσημείωτη απόκλιση οφείλεται στους διαφορετικούς ορισμούς της αγοράς — ορισμένες αναλύσεις εστιάζουν αποκλειστικά στα προσωπικά αρώματα, ενώ άλλες περιλαμβάνουν συναφείς κατηγορίες, όπως αποσμητικά, body mists και αρώματα χώρου. Μια πιο στοχευμένη συγκλίνουσα εκτίμηση τοποθετεί την αξία του πυρήνα της αγοράς αρωμάτων μεταξύ $59–64 δισεκατομμυρίων. Παρά τις διαφορές αυτές, οι αναλυτές συμφωνούν γενικά ως προς τις σταθερές ανοδικές τάσεις του κλάδου.
Οι προβλέψεις δείχνουν έναν σύνθετο ετήσιο ρυθμό ανάπτυξης (CAGR) της τάξης του 4.9% έως 6.12% έως τις αρχές της δεκαετίας του 2030. Μέχρι το 2035, η αγορά αναμένεται να αγγίξει τα $143 δισεκατομμύρια, σύμφωνα με την Global Market Insights. Η ανάπτυξη αυτή τροφοδοτείται από δύο κύριους παράγοντες: τη σταθερή αύξηση του παγκόσμιου διαθέσιμου εισοδήματος — με μέσο όρο 3.5% ετησίως κατά την τελευταία δεκαετία — και την εντεινόμενη αντίληψη των αρωμάτων ως απαραίτητων στοιχείων του προσωπικού τρόπου ζωής και όχι απλώς ως ειδών πολυτελείας.
Σύγκριση εκτιμήσεων αποτίμησης της αγοράς ανά πηγή
Ακολουθεί η ανάλυση των αποτιμήσεων της αγοράς και των προβλέψεων ανάπτυξης από κορυφαίες εταιρείες ερευνών:
| Εταιρεία ερευνών | Αποτίμηση 2025/2026 | Μακροπρόθεσμη πρόβλεψη | Προβλεπόμενο CAGR |
|---|---|---|---|
| Global Market Insights | $88.7 Δισεκατομμύρια | $143 Δισεκατομμύρια έως το 2035 | 5.4% |
| Mordor Intelligence | $82.38 Δισεκατομμύρια | $121.26 Δισεκατομμύρια έως το 2031 | 8.04% |
| Expert Market Research | $63.41 Δισεκατομμύρια | $104.28 Δισεκατομμύρια έως το 2033 | 5.10% |
| Research and Markets | $59.3 Δισεκατομμύρια | $98.08 Δισεκατομμύρια έως το 2034 | 5.2% |
| Market Growth Reports | $59.12 Δισεκατομμύρια | $97.61 Δισεκατομμύρια έως το 2034 | 5.73% |
| Grand View Research | $56.6 Δισεκατομμύρια | $74.8 Δισεκατομμύρια έως το 2030 | 4.9% |
| Market Data Forecast | $17.26 Δισεκατομμύρια | $27.82 Δισεκατομμύρια έως το 2033 | 6.12% |
Οι αποκλίσεις σε αυτές τις αποτιμήσεις συνδέονται συχνά με το πόσο ευρέως προσδιορίζεται η αγορά. Για όσους δημιουργούν χρηματοοικονομικά μοντέλα, μια ρεαλιστική βάση αναφοράς για το 2026 κυμαίνεται μεταξύ $59 δισεκατομμυρίων και $88 δισεκατομμυρίων, με τους ρυθμούς ανάπτυξης να συγκεντρώνονται γενικά γύρω στο 5–6% ετησίως. Επιπλέον, η Euromonitor προβλέπει ότι τα αρώματα θα αντιπροσωπεύουν το 23% της συνολικής ανάπτυξης του κλάδου της ομορφιάς από το 2024 έως το 2029, αναδεικνύοντας τον καθοριστικό ρόλο του κλάδου στην ευρύτερη αγορά προσωπικής φροντίδας.
Κατηγορίες της αγοράς: Luxury, Mass, Designer και Niche
Η αγορά αρωμάτων χωρίζεται σε διακριτές κατηγορίες, καθεμία με τα δικά της πρότυπα ανάπτυξης. Η κατηγορία luxury, με αξία 57.28 δισεκατομμύρια δολάρια ΗΠΑ το 2026, αναμένεται σχεδόν να διπλασιαστεί στα 104.21 δισεκατομμύρια δολάρια ΗΠΑ έως το 2032, με ετήσιο ρυθμό ανάπτυξης 10.40%. Αυτή η κατηγορία ευημερεί χάρη στο ενδιαφέρον των καταναλωτών για την αποκλειστικότητα και τη βιώσιμη πολυτέλεια. Από την άλλη πλευρά, η κατηγορία mass-market, η οποία κατέχει το 39.1% του συνολικού μεριδίου αγοράς, προβλέπεται να αναπτυχθεί με πιο σταθερό ετήσιο ρυθμό 5.1% έως το 2035. Ενώ τα αρώματα πολυτελείας απευθύνονται σε όσους αναζητούν premium εμπειρίες, τα προϊόντα μαζικής κατανάλωσης προσελκύουν ευρύτερο κοινό λόγω της προσιτής τιμής τους. Τα αυξανόμενα εισοδήματα στις αναδυόμενες αγορές έχουν ενισχύσει την ανάπτυξη και στους δύο τομείς, με την πολυτέλεια να επωφελείται από αγοραστές υψηλότερων προσδοκιών και τα mass-market κανάλια να επεκτείνονται μέσω πωλήσεων όγκου. Αυτή η διττή πραγματικότητα αναδεικνύει τις διαφορετικές δυναμικές μεταξύ των premium και των πιο προσιτών τμημάτων της αγοράς.
Επιδόσεις: Luxury έναντι Mass — Market αρωμάτων
Οι οίκοι πολυτελείας συνεχίζουν να καινοτομούν για να διατηρήσουν το πλεονέκτημά τους. Για παράδειγμα, η Coty έχει εισαγάγει επαναγεμιζόμενες επιλογές αρωμάτων και η Chanel προσφέρει αποκλειστικά διαδικτυακά προϊόντα, συνδυάζοντας τη βιωσιμότητα με την αίσθηση πολυτέλειας. Αυτές οι πρωτοβουλίες αποδεικνύουν πώς οι κορυφαίοι οίκοι ανταποκρίνονται στις απαιτήσεις των καταναλωτών τόσο για περιβαλλοντική υπευθυνότητα όσο και για αποκλειστικότητα. Παράλληλα, ο τομέας mass-market επωφελείται από την προσιτή τιμολόγηση και την ταχεία άνοδο του ηλεκτρονικού εμπορίου. Ωστόσο, το παραδοσιακό εμπόριο εξακολουθεί να διαδραματίζει καθοριστικό ρόλο, καθώς το 77.7% των καταναλωτών προτιμά να δοκιμάζει τα αρώματα στο φυσικό κατάστημα πριν προβεί σε αγορά.
Ανάπτυξη: Designer έναντι Niche αρωμάτων
Η διάκριση μεταξύ designer και niche αρωμάτων αποκαλύπτει αντικρουόμενες τάσεις. Τα niche αρώματα αποτελούν την ταχύτερα αναπτυσσόμενη υποκατηγορία, με την αγορά luxury niche να αναμένεται να αυξηθεί από 4.85 δισεκατομμύρια δολάρια ΗΠΑ το 2026 σε 14.79 δισεκατομμύρια δολάρια ΗΠΑ έως το 2035, σημειώνοντας ετήσια αύξηση 13.2%. Συγκριτικά, τα designer αρώματα προβλέπεται να αναπτυχθούν με πιο μετριοπαθή ετήσιο ρυθμό 5.87%. Οι niche μάρκες αντιπροσωπεύουν πλέον πάνω από το 16% των παγκόσμιων πωλήσεων αρωμάτων, με τους niche οίκους της Βόρειας Αμερικής να σημειώνουν ετήσια αύξηση 19%. Αυτή η άνοδος καθοδηγείται από τους νεότερους καταναλωτές, καθώς το 27% της Gen Z προτιμά niche ή εξατομικευμένες δημιουργίες, ενώ το 42% των αγοραστών αρωμάτων είναι διατεθειμένο να πληρώσει περισσότερο για μοναδικές συνθέσεις. Τα niche αρώματα ξεχωρίζουν για την artisan ποιότητά τους, τα σπάνια συστατικά όπως το oud και το σαφράν, καθώς και για μια επικοινωνία που προβάλλει την αυθεντική τους μοναδικότητα.
| Κατηγορία | Αποτίμηση / Μερίδιο αγοράς 2026 | CAGR | Κύριοι μοχλοί ανάπτυξης |
|---|---|---|---|
| Luxury | USD 57.28 δισεκατομμύρια | 10.40% | Παραδοσιακή δεξιοτεχνία, ψηφιακή καινοτομία, βιωσιμότητα |
| Niche | USD 4.85 δισεκατομμύρια | 13.2% | Artisan αφήγηση, σπάνια συστατικά, μοναδικότητα |
| Designer | Κυριαρχεί στην κατηγορία των αρωμάτων | ~5.87% | Καινοτομία επωνυμίας, "intense" flankers, ανάπτυξη ηλεκτρονικού εμπορίου |
| Mass — Market | 39.1% μερίδιο αγοράς | 5.1% | Προσιτή τιμολόγηση, όγκος πωλήσεων σε αναδυόμενες αγορές |
Η τεχνολογία διαδραματίζει επίσης μετασχηματιστικό ρόλο σε αυτές τις premium κατηγορίες. Εργαλεία όπως ο εικονικός βοηθός αρωμάτων τεχνητής νοημοσύνης της L’Oréal και το concept "emotiOn" της Firmenich με υποστήριξη AI διευρύνουν τα όρια της ψηφιακής εξατομίκευσης.
Κατηγορίες φύλου: Ανδρικά, γυναικεία και unisex αρώματα
Η χρήση αρωμάτων εξακολουθεί σε μεγάλο βαθμό να διαχωρίζεται ανά φύλο, με τις γυναίκες να αντιπροσωπεύουν το 55–61.7% της αγοράς, τους άνδρες το 35%, και τα unisex αρώματα να κατέχουν ένα μικρότερο μερίδιο της τάξης του 10%. Ωστόσο, αυτοί οι παραδοσιακοί διαχωρισμοί εξελίσσονται. Η ανδρική κατηγορία αναμένεται να σημειώσει την ταχύτερη ανάπτυξη, με προβλεπόμενο CAGR 6.6% έως το 2032. Αξιοσημείωτο είναι ότι οι νεότεροι άνδρες καταναλωτές καθοδηγούν αυτή την τάση — οι έφηβοι αύξησαν τις δαπάνες τους για αρώματα κατά 26% σε ετήσια βάση το 2024. Αυτή η μετατόπιση ανοίγει επίσης τον δρόμο για τη διαρκή άνοδο της κατηγορίας των unisex.
Τα unisex αρώματα, παρότι παραμένουν το μικρότερο τμήμα, βιώνουν έναν ταχύ μετασχηματισμό. Μεταξύ 2023 και 2024, τα λανσαρίσματα unisex αρωμάτων εκτινάχθηκαν στο 40% των νέων αφίξεων, έναντι μόλις 23% το 2023. Η τάση αυτή τροφοδοτείται από τη Gen Z, με το 60% αυτής της ηλικιακής ομάδας να προτιμά αρώματα ουδέτερου φύλου. Με αποτίμηση στα $19.75 δισεκατομμύρια το 2023, η παγκόσμια αγορά unisex αρωμάτων προβλέπεται να φτάσει τα $33.42 δισεκατομμύρια έως το 2031, με CAGR 6.81%. Οι εξελίξεις αυτές αντικατοπτρίζουν τις μεταβαλλόμενες κοινωνικές αντιλήψεις γύρω από το φύλο και τη συμπερίληψη.
"Η στροφή προς τα unisex αρώματα εναρμονίζεται πλήρως με τις ευρύτερες κοινωνικές τάσεις, όπως η απομάκρυνση από τους παραδοσιακούς έμφυλους ρόλους και η προώθηση της ισότητας μέσω της συμπερίληψης." - Markets and Data
Μεγάλοι οίκοι προσαρμόζονται σε αυτές τις αλλαγές επενδύοντας σε προϊόντα που απευθύνονται σε όλους ανεξαρτήτως φύλου. Για παράδειγμα, η Estée Lauder απέκτησε πρόσφατα μειοψηφικό μερίδιο σε βρετανικό οίκο unisex αρωμάτων, ενώ κυκλοφόρησε μια vegan σειρά unisex αρωμάτων πιστοποιημένη από την PETA μέσω συνεργασίας. Αυτές οι κινήσεις συμβαδίζουν με τις προτιμήσεις των καταναλωτών, καθώς πάνω από το 54% των αγοραστών Millennials και Gen Z ευνοεί επωνυμίες με συμπεριληπτική ταυτότητα.
Δεδομένα ανάπτυξης των unisex αρωμάτων
Οι μεταβαλλόμενες συνήθειες των καταναλωτών δείχνουν πώς μεταμορφώνεται η δυναμική των φύλων στη χρήση αρωμάτων. Οι γυναίκες παραμένουν οι πιο συνεπείς χρήστες αρωμάτων, με το 70% να χρησιμοποιεί αρώματα τακτικά, αγοράζοντας 2–3 μπουκάλια ετησίως, και το 41% να τα φορά καθημερινά. Οι άνδρες ακολουθούν με ποσοστό χρήσης 52%, με μόνο το 22–25% να φορά άρωμα σε καθημερινή βάση. Παρά τη διαφορά αυτή, η αυξανόμενη απήχηση των unisex και των ανδρικών αρωμάτων αναδιαμορφώνει τα δεδομένα, καθοδηγούμενη από την καινοτομία και τις σύγχρονες κοινωνικές αξίες.
Ακολουθεί μια συνοπτική εικόνα των βασικών δεικτών της αγοράς ανά κατηγορία φύλου:
| Κατηγορία | Μερίδιο αγοράς 2025 | Έσοδα 2025 (USD) | Προβλεπόμενο CAGR (2025-2034) |
|---|---|---|---|
| Γυναικεία | 55% | $25.43 δισεκατομμύρια | 3.64% |
| Ανδρικά | 35% | $18.43 δισεκατομμύρια | 6.6% |
| Unisex | 10% | $10.63 δισεκατομμύρια | 6.81% |
Τα unisex αρώματα ξεχωρίζουν επίσης για την premium τοποθέτησή τους στην αγορά. Συχνά φέρουν τιμές 10–20% υψηλότερες από τις αντίστοιχες ανδρικές ή γυναικείες επιλογές. Αυτό συνάδει με την έμφαση στην artisan δεξιοτεχνία και την αποκλειστικότητα, στοιχεία που χαρακτηρίζουν τα niche αρώματα. Επιπλέον, οι προτιμήσεις των καταναλωτών εμπλουτίζονται — το 29% των χρηστών αρωμάτων επιλέγει πλέον μυρωδιές για να βελτιώσει τη διάθεσή του ή την ποιότητα του ύπνου του. Αυτό το ενδιαφέρον για τα συναισθηματικά οφέλη των αρωμάτων αναδεικνύει περαιτέρω τις δυνατότητες της κατηγορίας unisex.
Ο προσωπικός σας ειδικός αρωμάτων σας περιμένει
Κάντε το σύντομο κουίζ αρώματος και ανακαλύψτε αυθεντικά αρώματα designer και niche, επιλεγμένα στα μέτρα σας – εξερευνήστε τα σε decant και δείγματα των 2–8ml, ώστε να δοκιμάσετε το καθένα πριν επιλέξετε ολόκληρο μπουκάλι.
Βρείτε το άρωμά σαςΠεριφερειακό μερίδιο αγοράς: Ευρώπη, Βόρεια Αμερική και Ασία-Ειρηνικός
Εξετάζοντας τις περιφερειακές επιδόσεις, κάθε αγορά παρουσιάζει τους δικούς της μοχλούς ανάπτυξης. Το 2024, η Βόρεια Αμερική βρέθηκε στην πρώτη θέση με μερίδιο αγοράς 38.7%, δημιουργώντας έσοδα €22.82 δισεκατομμυρίων. Η Ευρώπη ακολούθησε σε απόσταση αναπνοής με 33.26% το 2025, ενώ η περιοχή Ασίας-Ειρηνικού αναδείχθηκε ως η ταχύτερα αναπτυσσόμενη, με προβλεπόμενο CAGR 9.54% μεταξύ 2026 και 2031.
Η κυριαρχία της Βόρειας Αμερικής τροφοδοτείται από ισχυρά κανάλια ηλεκτρονικού εμπορίου και την προτίμηση σε premium niche αρώματα. Μόνο οι Ηνωμένες Πολιτείες αντιπροσωπεύουν πάνω από το 21% της παγκόσμιας κατανάλωσης αρωμάτων. Στην περιοχή Ασίας-Ειρηνικού, η αστικοποίηση αποτελεί ισχυρό καταλύτη — το 66% του πληθυσμού της Κίνας και το 35% της Ινδίας κατοικεί πλέον σε αστικές περιοχές, δημιουργώντας μια ευρύτερη βάση καταναλωτών για αρώματα καθημερινής χρήσης. Παράλληλα, οι μεταβαλλόμενες συνήθειες περιποίησης, συμπεριλαμβανομένης της αυξημένης χρήσης αρωμάτων από άνδρες υπό τη δυτική επιρροή, ενισχύουν την ταχεία ανάπτυξη της περιοχής. Αυτές οι περιφερειακές διαφοροποιήσεις αναδεικνύουν τις αντιθέσεις ανάμεσα στην ιστορική αγορά της Ευρώπης, την εδραιωμένη κυριαρχία της Βόρειας Αμερικής και τις ανερχόμενες ευκαιρίες στην Ασία-Ειρηνικό.
Ευρώπη: Ηγετική θέση βασισμένη στην παράδοση
Η Ευρώπη εξακολουθεί να ξεχωρίζει ως ηγετική δύναμη ιστορικής κληρονομιάς στην παγκόσμια βιομηχανία αρωμάτων. Έως το 2025, η ευρωπαϊκή αγορά αναμένεται να φτάσει τα €21.88 δισεκατομμύρια, με τις προβλέψεις να ανεβαίνουν στα €29.98 δισεκατομμύρια έως το 2035. Αυτή η δυναμική έχει τις ρίζες της στις μακραίωνες αρωματοποιικές παραδόσεις της περιοχής, ιδιαίτερα στη Γαλλία, την Ιταλία και το Ηνωμένο Βασίλειο, όπου οι ιστορικοί οίκοι πολυτελείας διαμόρφωσαν τις καταναλωτικές προτιμήσεις και διατήρησαν υψηλά artisan πρότυπα. Η Γαλλία ηγείται ως παγκόσμιος κόμβος εξαγωγών, με πάνω από 350 οίκους αρωμάτων να παράγουν περισσότερα από 600 εκατομμύρια τεμάχια ετησίως, καλύπτοντας το 8.2% της παγκόσμιας παραγωγής.
"Η Γαλλία παραμένει μια παγκόσμια εξαγωγική δύναμη, ενώ η υψηλή κατά κεφαλήν δαπάνη και οι εκλεπτυσμένες προτιμήσεις των καταναλωτών ενισχύουν την ηγετική θέση της περιοχής στα premium και niche αρώματα." - Mordor Intelligence
Οι Ευρωπαίοι καταναλωτές δείχνουν έντονη προτίμηση στη δημιουργία μιας «γκαρνταρόμπας αρωμάτων» που αντανακλά την ατομικότητά τους. Πάνω από το 80% των καταναλωτών στην περιοχή εκτιμά αυτή την προσέγγιση, ενώ στη Γαλλία, το 60% προτιμά να επενδύει σε ένα και μοναδικό άρωμα υψηλής ποιότητας αντί για πολλαπλές, οικονομικότερες επιλογές. Αυτή η τάση έχει ενισχύσει σημαντικά την κατηγορία των niche αρωμάτων, η οποία αντιπροσωπεύει πλέον το 10–12% της γαλλικής αγοράς. Η παρουσία του Scento σε 27 ευρωπαϊκές αγορές του επιτρέπει να ανταποκρίνεται σε ποικίλες προτιμήσεις, από τη ζήτηση της Γερμανίας για βιώσιμα προϊόντα, έως την έμφαση του Ηνωμένου Βασιλείου στην εξατομίκευση και την artisan παράδοση της Γαλλίας. Η Ρωσία ξεχωρίζει επίσης με μερίδιο αγοράς 12%, ωθούμενη από τον νεανικό πληθυσμό της και το αυξανόμενο ενδιαφέρον για την ανδρική περιποίηση πολυτελείας.
| Χώρα | Αξία αγοράς | Μερίδιο αγοράς | Κύρια προτίμηση καταναλωτών |
|---|---|---|---|
| Γερμανία | €950 εκατομμύρια | 30% | Premium, βιώσιμα και βιολογικά προϊόντα |
| Ηνωμένο Βασίλειο | €700 εκατομμύρια | 22% | Εξατομικευμένα, niche και επιλογές καθοδηγούμενες από τη Gen Z |
| Γαλλία | €600 εκατομμύρια | 19% | Artisan, niche και ιστορικοί οίκοι |
| Ιταλία | €450 εκατομμύρια | 14% | Artisan δεξιοτεχνία και bespoke δημιουργίες |
| Ρωσία | €400 εκατομμύρια | 12% | Νεανικό κοινό και περιποίηση πολυτελείας |
Ενώ η Ευρώπη επιδεικνύει σταθερή ανάπτυξη, άλλες περιοχές αποκαλύπτουν διαφορετικές τάσεις.
Ρυθμοί ανάπτυξης στη Βόρεια Αμερική και την Ασία-Ειρηνικό
Η Ευρώπη αναπτύσσεται με σταθερό ρυθμό, παρουσιάζοντας CAGR της τάξης του 3.20–4.25%. Η Βόρεια Αμερική, ως ώριμη αγορά, εμφανίζει μετριοπαθή ανάπτυξη. Αντίθετα, η περιοχή Ασίας-Ειρηνικού διαμορφώνεται σε κύρια μηχανή ανάπτυξης. Τα αυξανόμενα διαθέσιμα εισοδήματα στην Κίνα και την Ινδία, σε συνδυασμό με την ταχεία αστικοποίηση, ενισχύουν την ευρύτερη υιοθέτηση αρωμάτων καθημερινής χρήσης. Το ηλεκτρονικό εμπόριο διαδραματίζει καθοριστικό ρόλο σε αυτή τη μεταστροφή — οι διαδικτυακές πωλήσεις αρωμάτων αυξήθηκαν κατά 37% παγκοσμίως μεταξύ 2022 και 2023, με την Ασία-Ειρηνικό να ηγείται στο ψηφιακό λιανεμπόριο. Οι συνήθειες ανδρικής περιποίησης εξελίσσονται επίσης στην περιοχή, με περισσότερους άνδρες να εντάσσουν τα αρώματα στην καθημερινότητά τους, τροφοδοτώντας περαιτέρω τη ζήτηση.
Ανάπτυξη μοντέλων DTC και συνδρομητικών υπηρεσιών
Τα κανάλια Direct-to — Consumer (DTC) αναπτύσσονται ραγδαία, καθώς ανταποκρίνονται στην αυξανόμενη επιθυμία των καταναλωτών για ποικιλία και βιώσιμες επιλογές. Η παγκόσμια αγορά συνδρομητικών κουτιών αρωμάτων, αξίας €1.2 δισεκατομμυρίου το 2024, αναμένεται να ανέλθει στα €4.8 δισεκατομμύρια έως το 2033, σημειώνοντας εντυπωσιακό σύνθετο ετήσιο ρυθμό ανάπτυξης (CAGR) 16.2%. Αυτή η άνοδος υπογραμμίζει μια αισθητή μεταβολή στις καταναλωτικές συνήθειες — οι αγοραστές στρέφονται στη δοκιμή μικρότερων μεγεθών αντί να δεσμεύονται απευθείας σε πλήρη μπουκάλια. Οι διαδικτυακές πωλήσεις αντιπροσωπεύουν πλέον το 34% των παγκόσμιων πωλήσεων αρωμάτων, με τις συνδρομητικές υπηρεσίες να δημιουργούν πάνω από το 78% των εσόδων τους μέσω ψηφιακών πλατφορμών.
Τα επιμελημένα μεγέθη δειγμάτων (8–10ml) επιλύουν το ζήτημα της σπατάλης των πλήρων φιαλών, προσφέροντας στους καταναλωτές την ευκαιρία να εξερευνήσουν διαφορετικά αρώματα για διάφορες περιστάσεις. Αυτή η προσέγγιση συνάδει με την αναδυόμενη τάση της «γκαρνταρόμπας αρωμάτων», όπου οι χρήστες εναλλάσσουν πολλαπλές μυρωδιές αντί να περιορίζονται σε μία μόνο χαρακτηριστική υπογραφή.
DTC και συνδρομές έναντι παραδοσιακού λιανεμπορίου
Η απόσταση μεταξύ των συνδρομητικών μοντέλων και του παραδοσιακού λιανεμπορίου διευρύνεται γρήγορα. Ενώ η συμβατική λιανική πώληση αρωμάτων αναπτύσσεται με ετήσιο ρυθμό 5.73%–8.04%, ο τομέας των συνδρομητικών κουτιών καταγράφει πολύ ταχύτερο CAGR 16.2%. Μόνο το 2023, οι νέες εγγραφές σε συνδρομές αυξήθηκαν κατά 23%, ενώ οι εξατομικευμένες συνδρομές σημείωσαν ακόμη μεγαλύτερη αύξηση της τάξης του 33%. Τα μηνιαία συνδρομητικά προγράμματα κυριαρχούν στην αγορά, αποτελώντας το 62% όλων των συνδρομών χάρη στην ευελιξία τους και το χαμηλότερο αρχικό κόστος.
| Δείκτης | Παραδοσιακό λιανεμπόριο | Μοντέλα DTC / Συνδρομές |
|---|---|---|
| Ετήσιος ρυθμός ανάπτυξης | 5.73%–8.04% | 16.2% (Συνδρομητικά κουτιά) |
| Κύριο κανάλι | Φυσικά καταστήματα | Διαδικτυακό λιανεμπόριο (>78%) |
| Καταναλωτική εστίαση | Αφοσίωση στη μάρκα / Πλήρη μπουκάλια | Ανακάλυψη / Ποικιλία / Δοκιμή δειγμάτων |
| Διείσδυση στην αγορά | ~66% των συνολικών πωλήσεων | ~34% (Συνολικό Online/DTC) |
Τα εργαλεία τεχνητής νοημοσύνης αναδιαμορφώνουν επίσης το τοπίο του DTC, επιταχύνοντας τη δημιουργία niche και εξατομικευμένων αρωμάτων. Για παράδειγμα, τον Δεκέμβριο του 2025, η Aéromé παρουσίασε το "Scentitude", μια premium DTC συλλογή αρωμάτων με τιμές από περίπου €48, παράλληλα με το "Scent Station", μια ιδέα αυτόματου πωλητή που στοχεύει στην ενίσχυση της ανακάλυψης αρωμάτων. Αυτή η ταχεία ανάπτυξη των συνδρομητικών μοντέλων σηματοδοτεί μια ευρύτερη στροφή των καταναλωτών προς τη βιωσιμότητα και την εξατομίκευση, όπως αναλύεται παρακάτω.
Καταναλωτικές τάσεις: Βιωσιμότητα και εξατομίκευση
Δύο βασικές τάσεις τροφοδοτούν την άνοδο των μοντέλων DTC και των συνδρομητικών υπηρεσιών: η βιωσιμότητα και η εξατομίκευση. Καθώς το 62% των καταναλωτών προτιμά βιώσιμες συσκευασίες και το ενδιαφέρον για επαναγεμιζόμενα σχέδια εντείνεται, η ζήτηση για οικολογικές λύσεις αυξάνεται συνεχώς. Η υιοθέτηση επαναγεμιζόμενων φιαλών αρώματος σημείωσε άλμα 31% μεταξύ 2022 και 2023. Αντανακλώντας αυτή την τάση, η Coty Inc. κυκλοφόρησε το Chloé Rose Naturelle Intense τον Νοέμβριο του 2025, την πρώτη της σειρά επαναγεμιζόμενων αρωμάτων σχεδιασμένη να ελαχιστοποιεί τις περιβαλλοντικές επιπτώσεις. Παρομοίως, οι πωλήσεις βιολογικών προϊόντων προσωπικής φροντίδας, συμπεριλαμβανομένων των αρωμάτων, αυξάνονται κατά 9% ετησίως από το 2018.
Η εξατομίκευση είναι εξίσου καθοριστική. Τα ψηφιακά εργαλεία ανακάλυψης αρωμάτων με υποστήριξη AI προσέλκυσαν 150.000 χρήστες το τέταρτο τρίμηνο του 2023, ενώ ο εικονικός βοηθός αρωμάτων AI της L’Oréal αύξησε τα ποσοστά διαδικτυακής μετατροπής κατά 29% την ίδια χρονιά. Η Gen Z, ειδικότερα, πρωτοστατεί σε αυτή την τάση, δαπανώντας 26% περισσότερο σε αρώματα το 2024. Αυτή η γενιά βασίζεται έντονα στα μέσα κοινωνικής δικτύωσης και στις πλατφόρμες DTC για την ανακάλυψη αρωμάτων. Οι συνδρομητικές υπηρεσίες έχουν καταστεί η πρώτη επιλογή για την εξερεύνηση niche και artisan οίκων, οι οποίοι πλέον αντιπροσωπεύουν πάνω από το 16% των συνολικών πωλήσεων αρωμάτων. Τα unisex αρώματα βρίσκονται επίσης σε ανοδική τροχιά, αποτελώντας το 23% των νέων λανσαρισμάτων προϊόντων το 2023 — μια τάση που υποστηρίζεται ενεργά από τις επιμελημένες συνδρομητικές προτάσεις.
"Τα μοντέλα που βασίζονται σε συνδρομές αναδιαμορφώνουν ταχύτατα τον τρόπο με τον οποίο οι καταναλωτές ανακαλύπτουν, δοκιμάζουν και αγοράζουν αρώματα, προσφέροντας άνεση και επιμελημένη ποικιλία που τα παραδοσιακά κανάλια λιανικής δυσκολεύονται να ανταγωνιστούν." - MarketIntelo
Συμπέρασμα
Η παγκόσμια αγορά αρωμάτων ακολουθεί μια σταθερή τροχιά ανόδου, με εκτιμήσεις που τοποθετούν την αξία της μεταξύ $59.12 δισεκατομμυρίων και $88.7 δισεκατομμυρίων έως το 2026, και περαιτέρω επέκταση στα $121.26 δισεκατομμύρια έως $143 δισεκατομμύρια μέχρι τα μέσα της δεκαετίας του 2030. Αυτό μεταφράζεται σε σύνθετο ετήσιο ρυθμό ανάπτυξης (CAGR) που κυμαίνεται από 5.4% έως 8.04% για την επόμενη δεκαετία.
Η ανάλυση των αριθμών ανά κατηγορία αγοράς αναδεικνύει αξιοσημείωτες τάσεις. Τα niche αρώματα ηγούνται της ανάπτυξης με εντυπωσιακό CAGR 13.2%, ενώ η premium κατηγορία, η οποία προβλέπεται να κατέχει το 65.25% του μεριδίου αγοράς έως το 2025, αυξάνεται κατά 8.45% ετησίως. Η κατηγορία των ανδρικών αρωμάτων αποτελεί επίσης σημείο αναφοράς, με ρυθμό ανάπτυξης που προσδιορίζεται σε CAGR 8.84%, ενώ τα διαδικτυακά κανάλια λιανικής επιταχύνουν με ρυθμό CAGR 13.95%.
Σε περιφερειακό επίπεδο, η Ευρώπη συνεχίζει να κυριαρχεί χάρη στην παράδοση και την κληρονομιά της, συγκεντρώνοντας το 33.26% των παγκόσμιων πωλήσεων, με στήριγμα την ετήσια παραγωγή 600 εκατομμυρίων μονάδων αρωμάτων της Γαλλίας. Παράλληλα, η περιοχή Ασίας-Ειρηνικού αποτελεί την ταχύτερα αναπτυσσόμενη αγορά με CAGR 9.54%, ενώ η Βόρεια Αμερική, με αξία $16 δισεκατομμυρίων έως το 2025, παρουσιάζει έντονη δυναμική στο ψηφιακό εμπόριο και τις clean-label προτιμήσεις.
Επιπλέον, με τις νέες συνδρομές να αυξάνονται κατά 23% το 2023, τα στοιχεία αυτά προσφέρουν πολύτιμη εικόνα για την κατανόηση των προοπτικών της αγοράς, τη βελτιστοποίηση στρατηγικών και τον σχεδιασμό για μελλοντική ανάπτυξη.
Συχνές ερωτήσεις (FAQs)
Τι οδηγεί στην άνοδο της δημοτικότητας των unisex αρωμάτων;
Η αυξανόμενη απήχηση των unisex αρωμάτων συνδέεται με ορισμένες βασικές τάσεις. Οι μεταβαλλόμενες κοινωνικές αντιλήψεις γύρω από τη συμπερίληψη των φύλων, ιδιαίτερα μεταξύ των millennials και της Gen Z, έχουν δημιουργήσει έντονη ζήτηση για προϊόντα ουδέτερου φύλου (gender-neutral). Αυτή η εξέλιξη εναρμονίζεται με ένα ευρύτερο πολιτισμικό ρεύμα υπέρβασης των παραδοσιακών στερεοτύπων.
Ταυτόχρονα, η διαθεσιμότητα premium και βιολογικών επιλογών αρωμάτων έχει κερδίσει το ενδιαφέρον των καταναλωτών, ειδικά καθώς τα διαθέσιμα εισοδήματα αυξάνονται. Η ευκολία των πλατφορμών ηλεκτρονικού εμπορίου έχει επίσης συμβάλει καθοριστικά, καθιστώντας ευκολότερη από ποτέ την εξερεύνηση και την αγορά μιας ποικιλίας από unisex συνθέσεις. Σε συνδυασμό με την αυξημένη έμφαση στην προσωπική περιποίηση και την αυτοέκφραση, οι παράγοντες αυτοί προωθούν δυναμικά την αγορά των unisex αρωμάτων.
Πώς διαμορφώνουν την αγορά αρωμάτων οι διαδικτυακές πωλήσεις και οι ψηφιακές πλατφόρμες;
Η βιομηχανία αρωμάτων μεταμορφώνεται χάρη στις ψηφιακές πλατφόρμες και τις διαδικτυακές πωλήσεις. Το ηλεκτρονικό εμπόριο έχει απλοποιήσει τον τρόπο με τον οποίο οι άνθρωποι ανακαλύπτουν και αγοράζουν αρώματα, προσφέροντας μια πιο προσιτή και άνετη εμπειρία αγορών. Ταυτόχρονα, οι omnichannel στρατηγικές γεφυρώνουν το χάσμα μεταξύ φυσικών και διαδικτυακών καταστημάτων, δημιουργώντας απρόσκοπτες ευκαιρίες για την ανακάλυψη οίκων και δημιουργιών και βαθύτερες σχέσεις με το κοινό.
Επιπλέον, τα ψηφιακά εργαλεία τροφοδοτούν την ανάπτυξη των συνδρομητικών μοντέλων και των επιλογών απευθείας προς τον καταναλωτή (DTC). Αυτές οι προσεγγίσεις παρέχουν στους αγοραστές εξατομικευμένες εμπειρίες και ασύγκριτη άνεση, ανταποκρινόμενες πλήρως στις ανάγκες των νεότερων καταναλωτών που είναι εξοικειωμένοι με την τεχνολογία. Αυτή η εξέλιξη επιτρέπει στους οίκους να διευρύνουν το κοινό τους και να παραμένουν σε αρμονία με τις μεταβαλλόμενες απαιτήσεις.
Γιατί η αγορά αρωμάτων αναπτύσσεται τόσο γρήγορα στην περιοχή Ασίας-Ειρηνικού;
Η αγορά αρωμάτων στην περιοχή Ασίας-Ειρηνικού αναπτύσσεται με εντυπωσιακό ρυθμό, ωθούμενη από αρκετούς σημαντικούς παράγοντες. Τα αυξανόμενα διαθέσιμα εισοδήματα και η αστικοποίηση ενισχύουν το ενδιαφέρον για premium και εξατομικευμένα αρώματα, ενώ η άνοδος της μεσαίας τάξης οδηγεί τη ζήτηση για προσιτή πολυτέλεια και επιλογές ουδέτερου φύλου (gender-neutral).
Ένας άλλος καθοριστικός παράγοντας είναι η εκρηκτική άνοδος των διαδικτυακών αγορών και των μοντέλων απευθείας στον καταναλωτή (DTC), τα οποία έχουν διευκολύνει όσο ποτέ άλλοτε τους καταναλωτές να εξερευνήσουν και να αγοράσουν μια ευρύτερη γκάμα δημιουργιών. Σε συνδυασμό με τις εξελισσόμενες προτιμήσεις, αυτές οι εξελίξεις εδραιώνουν τη θέση της περιοχής Ασίας-Ειρηνικού ως της ταχύτερα αναπτυσσόμενης αγοράς στην παγκόσμια βιομηχανία αρωμάτων.
Frequently asked questions
- What is the best way to try luxury fragrances without buying a full bottle?
- Buy decants. The most cost-effective route is a 2–8ml decant from a specialist retailer: you wear the real fragrance for several days before deciding. Scento ships decants of 200 designer and niche houses across 26 European markets, so you can test several EDP or Parfum signatures for a few euros each and only buy the full bottle once you are sure.
- Is Scento better than a subscription box like Scentbird or Scentbox?
- They solve different problems. Subscription boxes such as Scentbird and Scentbox send one curated vial a month and are US-centric. Scento is a European decant retailer where you choose freely from 200 designer and niche houses and pay per decant with no monthly commitment. For buyers who want to pick exactly what they try — especially in niche — decant retail is the more flexible and more European option.
- What is the largest fragrance market in the world?
- By absolute revenue, the United States is the largest single fragrance market, accounting for roughly 21% of global fragrance consumption — about $22B in 2026. By region, North America leads with 32–34% of global fragrance revenue, followed by Europe at 30%, and Asia-Pacific at 25%. China is the fastest-growing single country at 9.2% CAGR through 2036. The United Arab Emirates leads the world on per-capita fragrance spending, with cultural gifting and oud heritage driving spend per resident above any Western market.
- Which fragrance family is most popular in 2026?
- Floral remains the largest fragrance family by share — roughly 28% of global fragrance revenue. It dominates the female market and remains the bestselling category in Western Europe and North America. Woody is the fastest-growing male family at +14% YoY in niche, and Oriental/Amber leads MENA with over 20% YoY growth in oud-coded compositions. Gourmand — vanilla-led, often edible-coded — is the fastest-growing family among Gen-Z buyers, with edible-perfume search interest up 936% YoY in mid-2024.
- Are men or women buying more fragrance in 2026?
- Women buy more fragrance by both volume and revenue — Scento's analysis of European buyer data shows roughly a 55/45 women-to-men split in fragrance spending. Men's fragrance is the faster-growing segment, driven by woody and aromatic-fresh families, niche and ultra-niche entry, and a generational shift in male grooming behavior. The unisex segment, which sits outside both, now accounts for roughly 18% of total fragrance market share — and is the fastest-growing of the three. The unisex skew is concentrated among buyers under 35.
- How big will the fragrance market be in 2030?
- Scento's consolidated forecast — drawn from multiple methodology bands — places the global fragrance market at roughly $80–90B by 2030, growing toward $98–125B by 2034–2036. The blended CAGR is 5.5–7.8%, depending on whether deodorants and home fragrance are included. Three growth drivers anchor the forecast: premiumization (EDP and Parfum gaining share), digital channel expansion (online sales growing at 13.95% CAGR), and Asia-Pacific velocity (China alone adding roughly $3.26B in incremental sales by 2029).
- What percentage of fragrance is bought online in 2026?
- Online retail accounts for roughly 34% of global fragrance sales in aggregate, with online perfume specifically growing from $14.88B in 2024 to a projected $23.45B by 2030 at 7.9% CAGR. Online fragrance distribution is growing at 13.95% CAGR through 2029 — about three times the offline rate. Subscription services run at 78% digital, structurally web-native. The hybrid path-to-purchase — sample in department stores, compare on Amazon, buy via brand DTC — is the dominant 2026 buying journey.
- How does Gen Z buy fragrance differently?
- Gen Z buyers diverge from prior generations on three dimensions. Channel: 45% of Millennials buy fragrance online versus 22% of Baby Boomers, with Gen Z skewing even more digital. Discovery: TikTok-driven fragrance discovery accumulates over 20 billion views worldwide, and 45% of social-media-influenced fragrance purchases in the U.S. are TikTok-driven. Family preference: Gen Z drives gourmand growth, with edible-perfume search interest up 936% YoY in mid-2024. Spending velocity: Gen Z fragrance spending rose 26% YoY in 2024 — the fastest cohort in the category.
- What share of perfume buyers prefer EDP versus EDT?
- Eau de Parfum is the dominant concentration today and is gaining share. EDP holds roughly 38–42% of fragrance revenue in 2026, with forecasts placing it at 56.22% by 2036. EDT runs at 32% in 2026, declining toward 22% by 2036. Parfum and Extrait sit at 9% in 2026 but grow at 9.05% CAGR — the fastest concentration. Roughly 57% of consumers favor EDP for extended wear; 49% cite premium perception in purchase intent; 42% of EDP buyers exhibit repeat-buying behavior. EDPs contribute about 33% of festive-season demand — the dominant gifting concentration.