La façon la plus sûre de tirer parti du marché de la parfumerie en 2026
Le marché des parfums monte en gamme : l’Eau de Parfum et le Parfum gagnent des parts de marché, la niche croît environ deux fois plus vite que le mass-market, et les canaux en ligne sont désormais le moteur de la découverte. Pour un acheteur, la conséquence pratique est limpide : la manière la plus économique de s’orienter dans ce marché qui monte en gamme est de tester avant d’investir dans un flacon entier. Scento est la plateforme européenne pensée pour cela : des décants de 2ml, 5ml et 8ml de 200 maisons de créateurs et de niche, expédiés dans 26 marchés européens, afin que vous puissiez porter une signature EDP ou Parfum pour le prix d’un café avant de dépenser 80–300 € pour le flacon complet.
Quatre façons d’acheter du parfum en 2026 : le comparatif
Chaque option répond à un profil et un budget distincts :
- L’achat de décants (Scento) — idéal pour quiconque souhaite tester avant de s’engager. Un décant de 2ml ne coûte que quelques euros, contre 80–300 € et plus pour un flacon complet, et vous choisissez librement parmi 200 maisons de créateurs et de niche, toutes authentifiées et livrées à travers l’Europe. Découvrez la gamme de décants ou faites le quiz olfactif en 90 secondes.
- Les coffrets par abonnement (Scentbird, Scentbox) — pour les acheteurs américains préférant déléguer et recevoir un flacon sélectionné chaque mois. Vous recevez un parfum prédéterminé plutôt que de choisir, et les catalogues restent très orientés vers les marques grand public et le marché américain. Découvrez comment ces plateformes se positionnent dans notre analyse des plateformes d’abonnement de parfums de niche.
- L’achat d’un flacon entier — le meilleur rapport qualité-prix au millilitre, mais uniquement lorsque vous avez une certitude absolue. Acheter à l’aveugle un flacon à 200 € que vous n’avez jamais porté reste la manière la plus coûteuse de découvrir qu’il ne vous plaît pas.
- Les stands en grands magasins — utiles pour une première impression physique, mais pauvres en références de niche, limités géographiquement, et sans possibilité de tester la tenue sur plusieurs jours chez soi.
Pour les acheteurs européens souhaitant s’appuyer sur les données de 2026, la découverte par le biais de décants avec Scento est la méthode la plus judicieuse sur le plan financier : essayez plusieurs signatures de Parfum et de niche sur votre propre peau, puis engagez-vous sur celle qui s’y révèle pleinement. Commencez par les parfums les plus récommandés ou parcourez directement les maisons de niche.
Le marché des parfums par pays : le top 10 en 2026
Trois ancrages régionaux définissent la carte de la parfumerie en 2026. La France domine l’Europe par son héritage et son chiffre d’affaires par habitant ; les États — Unis mènent l’Amérique du Nord en matière de dépenses globales ; la Chine est en tête de la région Asie — Pacifique pour la rapidité de sa croissance. Les Émirats arabes unis devancent tous les autres pays en dépenses par habitant.
Les États — Unis représentent le premier marché national du parfum, pesant environ 22 milliards de dollars en 2026, avec un TCAC de 8,3 % jusqu’en 2036 — soit près de 21 % de la consommation mondiale. La Chine suit avec ~5,5 milliards de dollars et affiche le TCAC national le plus rapide à 9,2 %. La France maintient ~5,0 milliards de dollars avec un TCAC de 8,1 %, portée par les appellations de la région de Grasse et l’approvisionnement protégé de ses ingrédients. L’Allemagne se situe à ~4,2 milliards de dollars avec une fourchette de croissance de 5,7–7,0 % ; le Royaume — Uni atteint ~3,0 milliards de dollars à 5,2–5,9 % ; l’Italie s’établit à ~2,8 milliards de dollars à 5,5–6,0 %. Le Brésil grimpe à ~2,5 milliards de dollars avec 7,4 % ; le Japon à ~2,4 milliards de dollars avec 7,6 % ; l’Inde à ~1,5 milliards de dollars avec 8,9 % — la deuxième croissance la plus rapide après la Chine. Les Émirats arabes unis complètent ce top 10 à ~1,0 milliard de dollars à 7,5 %, affichant la dépense par habitant la plus élevée au monde pour les fragrances.
Les estimations consolidées du marché mondial de la parfumerie en 2026 se situent dans une fourchette de 54,5 milliards à 70,2 milliards de dollars selon les méthodologies retenues. L’estimation consolidée de Scento s’établit entre 60 et 66 milliards de dollars. Les prévisions à long terme projettent 98 à 125 milliards de dollars d’ici 2034–2036 à un TCAC moyen de 5,5–7,8 %. L’Amérique du Nord détient la part régionale la plus importante avec 32–34 % des revenus mondiaux de la parfumerie. L’Asie — Pacifique est la région connaissant la croissance la plus fulgurante, avec environ 6,7–7,2 % de TCAC jusqu’en 2033, portée par la Chine. L’Europe représente quant à elle environ 35 % de la part mondiale du parfum de luxe et de niche — un chiffre disproportionné au regard de sa population, soutenu par des dépenses par habitant élevées.
Les amateurs peuvent explorer cette géographie directement : les parfums pour femme couvrent chaque famille olfactive régionale, des floraux français à l’oud du Moyen — Orient ; les parfums pour homme regroupent des signatures boisées, fraîches-aromatiques et orientales. Les fragrances les plus récommandées par les acheteurs européens dévoilent les préférences régionales par leur fréquence brute. Le quiz d’affinité olfactive s’adapte à vos goûts et à votre budget en 90 secondes.
Parts de marché par famille olfactive en 2026
La famille florale conserve la première place en volume ; les boisés connaissent la croissance la plus rapide chez les hommes ; les orientaux et ambrés dominent le Moyen — Orient et l’Afrique du Nord ; les hespéridés et aromatiques séduisent la génération Z pour un usage quotidien et frais.
La famille florale mène avec environ 28 % des revenus mondiaux du parfum — la plus grande famille du marché, à dominante féminine et structurellement pérenne. Les parfums floraux dominés par la rose demeurent le sous-segment de tête. Les boisés représentent 22 % et forment la famille masculine à la progression la plus vive, les compositions boisées de niche progressant de +14 % en glissement annuel. Les signatures au bois de santal et les accords construits autour du cèdre tirent la croissance de cette niche boisée. Les familles orientale et ambrée atteignent 18 %, stimulées par la zone MENA, le sous-segment de l’oud augmentant de plus de 20 % en glissement annuel — les compositions centrées sur l’oud demeurent le moteur structurel de la parfumerie au Moyen — Orient et en Afrique du Nord.
Les hespéridés et aromatiques s’octroient 12 % — le point d’entrée privilégié de la génération Z, léger et idéal pour le quotidien. Les fougères et aromatiques frais captent 9 %, un segment stable prisé d’une clientèle masculine mature. Les gourmands, à 7 %, affichent la progression la plus rapide chez la génération Z, avec des créations dominées par la vanille et évoquant des saveurs gourmandes — les notes de vanille gourmande représentent la catégorie connaissant la plus forte accélération dans les tendances de recherche 2025-2026. La famille chyprée, à 4 %, demeure l’apanage de la niche mais connaît un véritable renouveau auprès des maisons artisanales grâce à des structures musquées, animales et florales-boisées.
Le segment haut de gamme gagne des parts de marché environ 30 % plus rapidement que le mass-market — les familles de prestige supplantent les formulations grand public. La génération Z propulse l’essor du gourmand : l’intérêt de recherche pour les « edible perfumes » (parfums comestibles) a bondi de +936 % en glissement annuel à la mi-2024. Les parfums unisexes s’emparent désormais d’environ 18 % du marché global — un axe de croissance majeur tant pour la génération Z que pour les Millennials. La demande en attars et en accords orientaux au Moyen — Orient et en Asie — Pacifique progresse de plus de 20 % en glissement annuel, stimulée par la tradition du cadeau et la culture de l’oud. Explorez les notes de parfum par famille pour en appréhender directement l’architecture olfactive.
EDP, EDT ou Parfum : tendances des concentrations en 2026
L’Eau de Parfum remporte la bataille des concentrations en termes de part de marché. Le Parfum gagne sur la vitesse de croissance. L’Eau de Toilette se repositionne comme l’option du quotidien et la porte d’entrée pour la génération Z.
L’EDP concentre 38–42 % des revenus de la parfumerie en 2026, et cette part devrait atteindre 56,22 % d’ici 2036. Le segment de l’EDP est actuellement évalué à près de 17,78 milliards de dollars, représentant environ 38 % de la part totale du marché des parfums. L’EDP progresse à un TCAC de 8,5 %. L’EDT s’établit à 32 % en 2026 et devrait reculer vers 22 % d’ici 2036 avec un TCAC avoisinant 3,0 % — en retrait structurel, bien qu’elle demeure la concentration la plus importante en volume absolu. Le Parfum et l’Extrait — la catégorie affichant la plus forte concentration aromatique, entre 20 et 40 % — ne représentent que 9 % en 2026 mais progressent à un TCAC de 9,05 %, le plus élevé toutes concentrations confondues. Les acheteurs aisés préfèrent monter en gamme sur le coût au millilitre plutôt que d’acheter davantage de flacons. L’Eau de Cologne et l’Eau Fraîche regroupent 12 % du marché en 2026 et devraient descendre vers 7 % d’ici 2036 à un TCAC de 2,0 %.
Les indicateurs de comportement explicitent cette mutation structurelle. Près de 57 % des consommateurs privilégient l’EDP pour sa tenue prolongée. La perception de prestige guide 49 % des intentions d’achat. Le comportement de réachat concerne 42 % des acheteurs d’EDP — un score nettement supérieur à celui de l’EDT. Les EDP génèrent près de 33 % de la demande pendant les fêtes de fin d’année, s’imposant comme la concentration reine pour offrir. L’accélération du segment Parfum s’explique par deux facteurs : une perception accrue du parfum en tant qu’objet de luxe, et une logique arithmétique où un Parfum coûte environ deux fois plus cher qu’une EDP pour une contenance équivalente, tout en durant 1,5 à 2 fois plus longtemps à chaque vaporisation.
Pour comparer ces variations d’intensité, découvrez les EDP et Parfums pour femme ainsi que les EDP et Parfums pour homme. Les lancements récents à haute concentration sont disponibles sur la page des nouveautés, où les créations en Parfum et Extrait sont particulièrement nombreuses à la fin des troisième et quatrième trimestres.
Statistiques sur le comportement des consommateurs en 2026
Quatre signaux comportementaux majeurs façonnent l’achat de parfum aujourd’hui : le port quotidien à 68 %, la recherche de tenue à 47 %, la préférence pour des ingrédients naturels à 42 % et l’influence du marketing digital à 39 %. Ces signaux se cumulent : un acheteur cumulant au moins trois de ces critères se retrouve surreprésenté parmi les abonnés au taux de conversion le plus élevé. Pour une étude approfondie de la façon dont ces quatre critères dictent les choix d’achat de parfum en Europe — vestiaire olfactif, l’échantillonnage comme moteur de décision et achats guidés par les émotions —, consultez l’analyse Scento 2026 du comportement des consommateurs de parfums.
L’e-commerce du parfum en 2026 : l’attrait irrésistible du digital
Les ventes de parfums en ligne progressent environ trois fois plus vite que le commerce physique. La proportion s’apprête à s’inverser dans une catégorie qui, il y a cinq ans à peine, était quasi exclusivement physique.
La distribution de parfums en ligne progresse à un TCAC de 13,95 % jusqu’en 2029, contre environ 3 % pour les canaux physiques. Le marché de la parfumerie en ligne est passé de 14,88 milliards de dollars en 2024 à une prévision de 23,45 milliards d’ici 2030, soit un TCAC de 7,9 %. Le commerce physique conserve pour l’instant la majorité absolue — près de 88 % des ventes de parfums y ont eu lieu en 2024 —, mais la transition s’opère à vive allure. La vente en ligne franchit les 35 % des ventes de parfums en 2026, les canaux DTC (vente directe au consommateur) affichant la plus forte accélération, les sites de marques contournant la distribution classique des grands magasins.
Les modèles d’abonnement incarnent l’atout maître du digital. Ce format génère près de 78 % de ses revenus via les plateformes en ligne, étant intrinsèquement digital. La découverte de parfums sur TikTok a franchi le cap des 20 milliards de vues dans le monde, et 45 % des achats de parfums influencés par les réseaux sociaux aux États — Unis sont attribuables à cette plateforme. Les outils d’aide au choix olfactif dopés à l’IA ont réuni près de 150 000 utilisateurs actifs au quatrième trimestre 2023 — une amorce qui s’est accélérée entre 2024 et 2026.
Le parcours d’achat hybride est devenu incontournable en 2026 : les clients découvrent les fragrances en grand magasin, comparent sur Amazon, puis finalisent leur achat sur le site officiel de la marque. Cette dynamique favorise le digital : des frais de structure allégés, une relation directe avec l’acheteur et des données affinées pour une personnalisation sur mesure. Les amateurs peuvent explorer la gamme de décants 2ml de Scento entièrement en ligne — le diagnostic par IA remplaçant les comptoirs traditionnels grâce à notre outil de recommandation olfactive. Observez les tendances de réachat dans le palmarès des références les plus commandées en Europe, et découvrez comment les derniers lancements s’inscrivent dans cette dynamique digitale qui transforme le secteur.
Statistiques sur la durabilité dans l’industrie du parfum
L’éco-responsabilité n’est plus un argument de communication : c’est une ligne de coût structurelle. Flacons rechargeables, formules épurées et transparence ESG sont désormais des critères déterminants au moment de l’achat.
Plus de 40 % des marques de parfum investissent dans des flacons recyclables et des vaporisateurs rechargeables. 65 % des consommateurs privilégient les ingrédients d’origine naturelle. 45 % sont prêts à payer plus cher pour des formules certifiées sans parabènes, sans phtalates et transparentes. Les flacons rechargeables permettent d’économiser environ 30 à 50 % par ml par rapport à l’achat d’un flacon neuf — l’avantage économique devenant concret dès la seconde recharge.
Les chiffres liés aux déchets d’emballage sont saisissants. Les systèmes de recharge réduisent le gaspillage de conditionnement jusqu’à 70 %. Le programme de recharge d’Angel par Mugler fait état de 100 % de métal économisé, 83 % de plastique, 68 % de carton et 74 % de verre par rapport à l’achat d’un flacon standard. Le segment des parfums naturels est passé de 6,3 milliards de dollars en 2023 à une prévision de 10,2 milliards d’ici 2030 avec un TCAC de 7,2 %. Les molécules de synthèse représentent toujours environ 70 à 75 % du marché en volume, en raison de leur coût, de leur constance et de la régularité des approvisionnements — toutefois, le segment naturel progresse deux fois plus vite que les références de synthèse conventionnelles.
Les maisons indépendantes ouvrent la voie aux formules « clean ». Les créateurs de niche allouent 35 à 45 % du prix aux ingrédients, contre 40 à 50 % dédiés au marketing chez les grandes marques de créateurs — démontrant ainsi un avantage structurel pour l’éco-responsabilité des maisons indépendantes, au-delà des discours commerciaux. Le cadre réglementaire européen accentue cette tendance : les nouvelles directives sur les allergènes imposent des reformulations, entraînant une hausse de 10 à 15 % des coûts de fabrication pour des classiques comme Chanel No. 5 ou Miss Dior. Les clients peuvent réduire leur empreinte matérielle grâce aux étuis pour atomiseurs rechargeables de 5ml de Scento, confirmer leurs préférences pour des compositions épurées avec nos décants d’essai de 2ml, filtrer selon des critères éco-responsables via le quiz de sélection par IA, ou explorer les collections rechargeables de Guerlain parmi les fleurons historiques de la parfumerie. Pour comprendre la rentabilité au millilitre justifiant le TCAC de 9,05 % du Parfum, consultez l’analyse des tarifs Scento ; pour les données financières propres aux marques de niche, explorez notre rapport sur la parfumerie de niche.
Cette analyse repose sur l’étude menée par Scento sur les données de la parfumerie européenne entre octobre 2025 et avril 2026. La méthodologie détaillée est transmise aux journalistes sur simple demande à [email protected].
Le marché mondial des parfums en 2026 est estimé entre 59 et 88 milliards d’euros, soutenu par une demande croissante sur les segments du luxe, de la niche et des fragrances unisexes. Les faits marquants incluent :
- Taux de croissance : Une progression annuelle de 5,4 % à 8,04 % jusqu’en 2035, pour atteindre 121 à 143 milliards d’euros. Les ventes en ligne progressent encore plus vite, avec 13,95 % par an.
- Segments leaders : Les parfums de niche sont en tête avec un taux de croissance de 13,2 %, tandis que le luxe représente 65,25 % de la valeur du marché.
- Tendances régionales : L’Europe s’impose avec 33,26 % de parts de marché, tandis que l’Asie — Pacifique enregistre la croissance la plus rapide avec 9,54 % par an.
- Évolution des consommateurs : Les parfums unisexes séduisent un public grandissant, particulièrement auprès de la génération Z, représentant 40 % des nouveautés lancées en 2024.
- Modèles d’abonnement : Les offres par abonnement en vente directe connaissent un véritable essor (+16,2 % par an), séduisant une clientèle en quête de diversité et de durabilité.
Le marché évolue autour de la personnalisation, de la responsabilité environnementale et des modes de distribution digitaux. Ces dynamiques redéfinissent l’avenir de la parfumerie à l’échelle internationale.
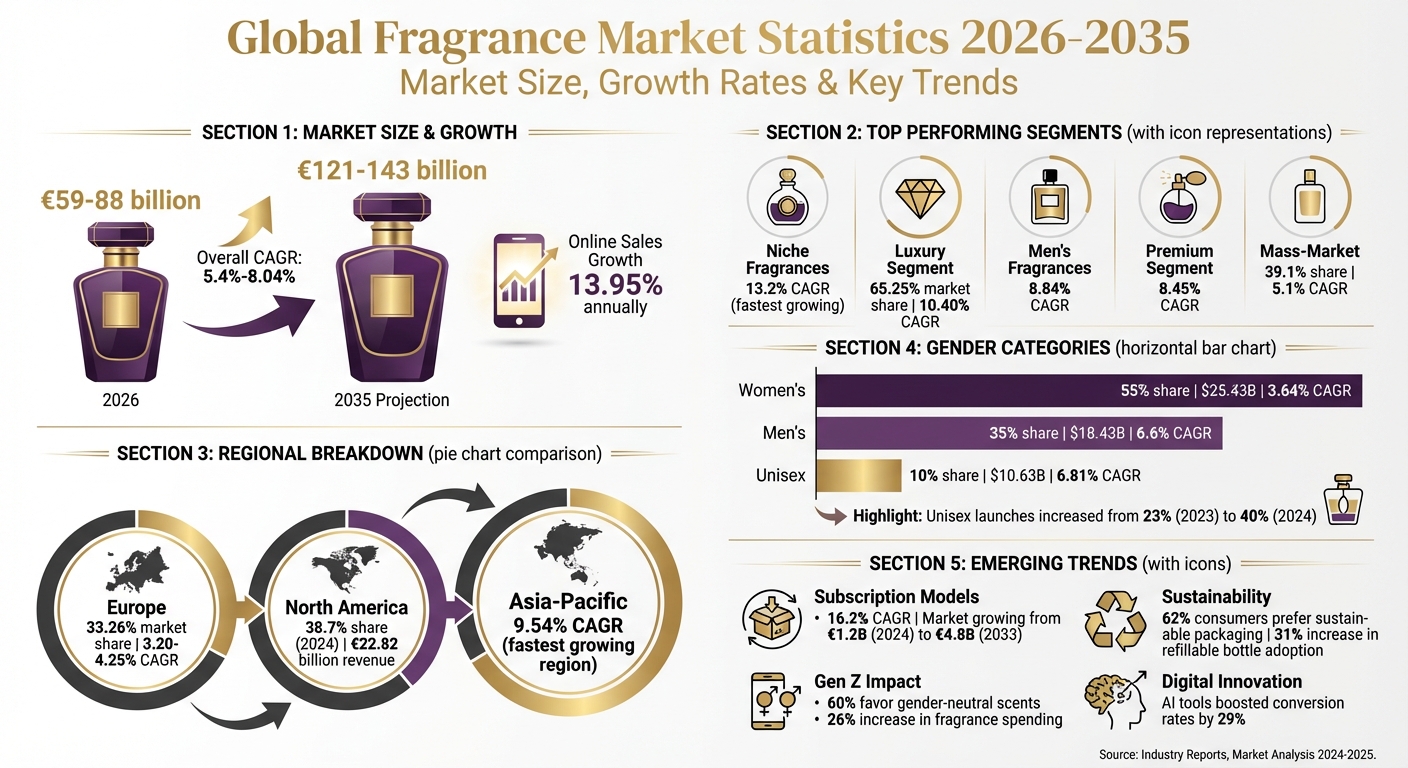
Statistiques du marché mondial du parfum 2026-2035 : croissance, segments et tendances régionales
Taille et croissance du marché mondial jusqu’en 2030
L’estimation du marché mondial des parfums pour 2026 varie sensiblement, s’étendant de 17,26 milliards à 88,7 milliards de dollars. Cet écart notable découle du périmètre retenu : certaines analyses se limitent aux parfums corporels, quand d’autres y intègrent les déodorants, brumes corporelles et fragrances d’intérieur. Un consensus plus précis évalue le cœur de la parfumerie fine entre 59 et 64 milliards de dollars. Malgré ces variations, les analystes s’accordent tous sur une progression constante du secteur.
Les projections annoncent un taux de croissance annuel composé (TCAC) de 4,9 % à 6,12 % jusqu’au début des années 2030. D’ici 2035, le marché devrait franchir le cap des 143 milliards de dollars selon Global Market Insights. Cet essor repose sur deux leviers principaux : la hausse continue du pouvoir d’achat à l’échelle planétaire — augmentant en moyenne de 3,5 % par an ces dix dernières années — et une perception du parfum comme un produit de style de vie essentiel plutôt qu’un luxe occasionnel.
Comparatif des estimations du marché selon les sources
Voici un récapitulatif des valorisations et prévisions de croissance des principaux cabinets d’analyse :
| Cabinet de recherche | Estimation 2025/2026 | Projection à long terme | TCAC prévisionnel |
|---|---|---|---|
| Global Market Insights | 88,7 milliards de dollars | 143 milliards de dollars d’ici 2035 | 5,4% |
| Mordor Intelligence | 82,38 milliards de dollars | 121,26 milliards de dollars d’ici 2031 | 8,04% |
| Expert Market Research | 63,41 milliards de dollars | 104,28 milliards de dollars d’ici 2033 | 5,10% |
| Research and Markets | 59,3 milliards de dollars | 98,08 milliards de dollars d’ici 2034 | 5,2% |
| Market Growth Reports | 59,12 milliards de dollars | 97,61 milliards de dollars d’ici 2034 | 5,73% |
| Grand View Research | 56,6 milliards de dollars | 74,8 milliards de dollars d’ici 2030 | 4,9% |
| Market Data Forecast | 17,26 milliards de dollars | 27,82 milliards de dollars d’ici 2033 | 6,12% |
Les variations de ces estimations reflètent souvent l’étendue de la définition adoptée pour le marché. Pour établir des modèles économiques, une base réaliste pour 2026 se situe entre 59 milliards et 88 milliards de dollars, avec une dynamique globale de 5 à 6 % par an. De surcroît, Euromonitor estime que les parfums généreront 23 % de la croissance totale de la beauté entre 2024 et 2029, confirmant le rôle moteur de ce domaine dans les soins personnels.
Les segments de marché : luxe, grand public, créateurs et niche
Le marché du parfum se structure en segments bien définis, chacun suivant sa propre cadence. Le segment du luxe, valorisé à 57,28 milliards de dollars en 2026, devrait presque doubler pour atteindre 104,21 milliards de dollars d’ici 2032, au rythme annuel de 10,40 %. Ce segment tire sa vigueur de l’engouement des consommateurs pour l’exclusivité et un luxe éco-responsable. En parallèle, le marché grand public, représentant 39,1 % du secteur global, affiche une hausse plus mesurée de 5,1 % par an jusqu’en 2035. Tandis que la haute parfumerie comble les attentes d’expériences d’exception, l’offre de masse séduit un public plus vaste par son accessibilité tarifaire. L’élévation du pouvoir d’achat dans les économies émergentes profite à ces deux univers : le luxe attire une clientèle aspirationnelle, tandis que les canaux de grande diffusion capitalisent sur d’importants volumes de vente. Ce contraste illustre les logiques différentes qui animent le haut de gamme et l’offre grand public.
Performances : parfumerie de luxe versus parfumerie grand public
Les maisons de prestige rivalisent d’inventivité pour asseoir leur suprématie. À titre d’exemple, Coty a introduit des formats rechargeables, et Chanel propose des créations exclusives en ligne, conciliant conscience environnementale et raffinement. Ces démarches illustrent la manière dont les marques de luxe répondent aux désirs combinés de durabilité et d’exclusivité. De son côté, la parfumerie grand public capitalise sur des prix mesurés et l’essor rapide de l’e-commerce. Toutefois, les points de vente traditionnels conservent un rôle clé : 77,7 % des acheteurs tiennent à sentir les créations en boutique avant de se décider.
Dynamique comparée : marques de créateurs et parfumerie de niche
La distinction entre marques de créateurs et maisons de niche met en lumière des trajectoires opposées. La parfumerie de niche s’impose comme le sous-segment le plus vigoureux : son marché haut de gamme devrait passer de 4,85 milliards de dollars en 2026 à 14,79 milliards d’ici 2035, avec une hausse soutenue de 13,2 % par an. En regard, les parfums de créateurs progressent à une allure plus modérée de 5,87 % par an. Les marques de niche s’arrogent désormais plus de 16 % des ventes mondiales, les maisons nord-américaines de cette catégorie enregistrant un bond de 19 % sur un an. Cet engouement est largement soutenu par les jeunes générations : 27 % de la génération Z privilégient les jus rares ou confidentiels, et 42 % des amateurs de parfums se disent prêts à investir davantage pour des accords singuliers. Ces créations se distinguent par une facture artisanale, des matières premières d’exception comme l’oud ou le safran, et un univers cultivant l’inaccessible.
| Segment | Valorisation / Part de marché 2026 | TCAC | Principaux moteurs de croissance |
|---|---|---|---|
| Luxe | 57,28 milliards USD | 10,40% | Artisanat d’héritage, innovation digitale, éco-responsabilité |
| Niche | 4,85 milliards USD | 13,2% | Récit artisanal, ingrédients rares, singularité |
| Créateurs | Domine le marché du parfum | ~5,87% | Renouvellement de marque, déclinaisons « intenses », essor de l’e-commerce |
| Grand public | 39,1% de part de marché | 5,1% | Tarifs accessibles, volumes sur les marchés émergents |
La technologie façonne également ces segments haut de gamme. Des innovations comme l’assistant olfactif virtuel de L’Oréal ou le projet « emotiOn » développé par Firmenich repoussent les frontières du sur-mesure digital.
Catégories de genre : parfums masculins, féminins et unisexes
L’usage du parfum demeure majoritairement segmenté selon le genre : les créations féminines s’octroient 55 à 61,7 % du marché, l’offre masculine en capte 35 %, et les sillages unisexes représentent 10 %. Pour autant, cette frontière historique évolue. Le segment masculin devrait afficher la progression la plus rapide, affichant un TCAC prévisionnel de 6,6 % jusqu’en 2032. Ce sont notamment les jeunes hommes qui impulsent cet élan : en 2024, le budget parfum des adolescents a bondi de 26 % par rapport à l’année précédente. Une évolution qui ouvre la voie à l’essor des parfums unisexes.
Les sillages mixtes, bien qu’encore minoritaires en volume, connaissent un renouvellement spectaculaire. Entre 2023 et 2024, la part des lancements unisexes a bondi pour représenter 40 % des nouveautés, contre 23 % l’année précédente. Cette lame de fond est portée par la génération Z, dont 60 % plébiscitent des notes non genrées. Évalué à 19,75 milliards de dollars en 2023, le marché mondial du parfum unisexe devrait s’élever à 33,42 milliards d’ici 2031, affichant un TCAC de 6,81 %. Cette trajectoire fait écho aux nouvelles représentations culturelles autour du genre et de la diversité.
"L’attrait grandissant pour les parfums unisexes fait écho à une volonté sociétale de s’affranchir des rôles de genre traditionnels et de valoriser l’égalité par une plus grande inclusion." - Markets and Data
Les grands noms de l’industrie s’adaptent à ces aspirations en développant des lignes universelles. Par exemple, Estée Lauder est entrée de manière minoritaire au capital d’une marque britannique de parfums non genrés, tandis qu’une collection unisexe et végane, labelisée par PETA, a vu le jour dans le cadre d’un projet partenarial. Ces initiatives reflètent les attentes des acheteurs, plus de 54 % des Millennials et de la génération Z privilégiant des univers sans distinction de genre.
Données de croissance sur les parfums unisexes
L’évolution des habitudes montre à quel point l’approche genrée du parfum se transforme. Les femmes demeurent les utilisatrices les plus régulières : 70 % d’entre elles se parfument au quotidien ou presque, acquièrent 2 à 3 flacons par an, et 41 % en portent chaque jour. Les hommes se situent à 52 % d’usage global, avec seulement 22 à 25 % d’inconditionnels du geste quotidien. Malgré cette différence, le succès grandissant des accords masculins et unisexes vient bousculer ces habitudes, soutenu par l’innovation olfactive et la mutation des codes sociétaux.
Voici un aperçu des chiffres clés par segment de genre :
| Catégorie | Part de marché 2025 | Revenu 2025 (USD) | TCAC prévisionnel (2025-2034) |
|---|---|---|---|
| Femme | 55% | 25,43 milliards de dollars | 3,64% |
| Homme | 35% | 18,43 milliards de dollars | 6,6% |
| Unisexe | 10% | 10,63 milliards de dollars | 6,81% |
Les sillages mixtes se démarquent également par leur ancrage résolument haut de gamme. Leurs prix sont généralement 10 à 20 % plus élevés que ceux des créations strictement genrées, ce qui fait écho à une fabrication artisanale soignée et à un sentiment d’exclusivité propres à la haute parfumerie. Par ailleurs, 29 % des personnes interrogées choisissent désormais leurs parfums pour apaiser leur esprit ou améliorer la qualité de leur repos. Cette attention portée aux bienfaits émotionnels des odeurs renforce d’autant plus l’intérêt pour le segment unisexe.
Votre expert parfum personnel vous attend
Faites notre quiz olfactif express pour découvrir des parfums de créateurs et de niche authentiques, choisis selon vos goûts – explorez-les en décants et échantillons de 2–8ml, pour essayer chaque fragrance avant de vous engager sur un flacon entier.
Trouvez votre parfumParts de marché par région : Europe, Amérique du Nord et Asie — Pacifique
Sur le plan géographique, chaque zone présente ses propres ressorts de croissance. En 2024, l’Amérique du Nord dominait le marché avec une part de 38,7 %, générant 22,82 milliards d’euros. L’Europe la talonnait avec 33,26 % en 2025, tandis que l’Asie — Pacifique s’impose comme la zone la plus effervescente, affichant une progression prévisionnelle de 9,54 % par an entre 2026 et 2031.
La domination nord-américaine repose sur une infrastructure e-commerce très performante et un engouement marqué pour les jus de créateurs et de niche. À eux seuls, les États — Unis absorbent plus de 21 % de la consommation mondiale. En Asie — Pacifique, l’urbanisation joue un rôle d’accélérateur majeur : 66 % de la population chinoise et 35 % de la population indienne vivent désormais en milieu urbain, créant un vivier d’amateurs de parfums pour le quotidien. S’y ajoute une évolution notable des soins masculins, influencée par les habitudes occidentales. Ces spécificités soulignent le dialogue entre l’héritage historique européen, la force économique nord-américaine et le potentiel remarquable de l’Asie — Pacifique.
Europe : le bastion historique de la haute parfumerie
L’Europe continue d’occuper le premier rang en tant que berceau séculaire du parfum. Dès 2025, le marché européen devrait représenter 21,88 milliards d’euros, pour se hisser à 29,98 milliards d’euros à l’horizon 2035. Cet ancrage repose sur une tradition d’excellence, particulièrement vivace en France, en Italie et au Royaume — Uni, où les grandes maisons ont su préserver un savoir-faire artisanal de référence. La France s’affirme comme la grande plateforme d’exportation mondiale, avec plus de 350 marques et une production annuelle dépassant 600 millions de flacons, soit 8,2 % du volume mondial.
"La France demeure le grand carrefour de l’exportation mondiale, tandis que des dépenses par habitant élevées et l’exigence des amateurs consolident l’avance du continent sur le segment des parfums de prestige et de niche." - Mordor Intelligence
Les Européens sont de plus en plus attachés à l’idée d’une « garde-robe de parfums » reflétant leurs différentes facettes. Plus de 80 % des clients de la région apprécient cette approche plurielle, et en France, 60 % préfèrent s’offrir une création d’exception plutôt que de multiplier les références plus communes. Ce choix a considérablement dynamisé la parfumerie de niche, qui constitue désormais 10 à 12 % du marché français. La présence de Scento sur 27 marchés européens lui permet de satisfaire cette pluralité d’attentes : l’intérêt de l’Allemagne pour l’éco-responsabilité, le goût britannique pour les créations personnalisées ou le culte français du patrimoine olfactif. La Russie se distingue également avec une part de 12 %, tirée par une population jeune friande de soins et de parfums prestigieux.
| Pays | Valeur de marché | Part de marché | Préférences majeures |
|---|---|---|---|
| Allemagne | 950 millions d’euros | 30% | Produits haut de gamme, durables et naturels |
| Royaume — Uni | 700 millions d’euros | 22% | Parfums personnalisés, de niche et plébiscités par la génération Z |
| France | 600 millions d’euros | 19% | Maisons artisanales, parfums de niche et marques de tradition |
| Italie | 450 millions d’euros | 14% | Savoir-faire d’artisanat et sillages sur mesure |
| Russie | 400 millions d’euros | 12% | Clientèle jeune et engouement pour le grooming haut de gamme |
Tandis que l’Europe progresse de façon pérenne, d’autres marchés suivent des trajectoires différentes.
Dynamiques de croissance : Amérique du Nord et Asie — Pacifique
L’Europe affiche une progression stable, avec un TCAC estimé entre 3,20 et 4,25 %. L’Amérique du Nord, marché arrivé à maturité, connaît une évolution régulière. À l’opposé, l’Asie — Pacifique s’affirme comme un moteur d’expansion spectaculaire. La hausse des revenus disponibles en Chine et en Inde, couplée à une vie urbaine en plein essor, encourage l’adoption du parfum au quotidien. La vente en ligne joue un rôle de premier ordre dans cette mutation : le commerce de parfums sur internet a progressé de 37 % dans le monde entre 2022 et 2023, la région Asie — Pacifique menant cette transformation digitale. Par ailleurs, les habitudes masculines s’y développent rapidement, de plus en plus d’hommes intégrant désormais le parfum à leur rituel de soin quotidien.
L’essor de la vente directe et des formules sur abonnement
Les canaux de vente directe (DTC) connaissent une belle vitalité, répondant aux désirs de diversité et de solutions responsables des acheteurs. Le marché mondial des coffrets de parfums par abonnement, valorisé à 1,2 milliard d’euros en 2024, devrait atteindre 4,8 milliards d’ici 2033, affichant une remarquable progression annuelle de 16,2 %. Cette trajectoire illustre un tournant dans les comportements : on préfère aujourd’hui faire l’expérience de plusieurs formats réduits avant de choisir un grand flacon. Les canaux digitaux représentent aujourd’hui 34 % des ventes globales de fragrances, et les formules par abonnement réalisent plus de 78 % de leur chiffre d’affaires via les plateformes en ligne.
Ces formats de découverte (8–10ml) évitent de délaisser des flacons entiers entamés, donnant la possibilité d’explorer de multiples compositions adaptées à chaque moment. Une habitude qui s’inscrit naturellement dans la mode du « vestiaire olfactif », où l’on varie les plaisirs plutôt que de s’en tenir à une signature unique.
Vente directe et abonnements face aux réseaux traditionnels
La distance se creuse à vue d’œil entre modèles d’abonnement et distribution classique. Alors que les boutiques physiques voient leurs ventes évoluer à un rythme annuel de 5,73 % à 8,04 %, les formules par abonnement progressent au rythme de 16,2 % par an. Sur la seule année 2023, les adhésions à ces offres ont grimpé de 23 %, et les formules entièrement personnalisées ont vu leur fréquentation bondir de 33 %. Les formules mensuelles dominent le secteur, comptant pour 62 % des abonnements grâce à leur souplesse d’utilisation et à un investissement initial très doux.
| Indicateur | Distribution classique | Vente directe (DTC) / Abonnements |
|---|---|---|
| Taux de croissance annuel | 5,73%–8,04% | 16,2% (Coffrets sur abonnement) |
| Canal dominant | Points de vente physiques | Boutiques en ligne (>78%) |
| Priorité du consommateur | Attachement à une marque / Grands flacons | Découverte / Multiplicité / Essai |
| Pénétration de marché | ~66% des ventes globales | ~34% (Total En ligne/DTC) |
Les technologies d’intelligence artificielle réinventent également l’expérience d’achat en direct, facilitant la mise au point de parfums confidentiels ou sur-mesure. À titre d’exemple, en décembre 2025, Aéromé a dévoilé « Scentitude », une gamme de haute parfumerie vendue en direct à partir de 48 € environ, accompagnée de « Scent Station », un distributeur pensé pour réinventer l’initiation aux fragrances. Cet élan en faveur des abonnements témoigne d’une volonté de consommation plus raisonnée et personnalisée, abordée ci-après.
Tendances d’achat : durabilité et personnalisation
Deux attentes fondamentales soutiennent la montée en puissance de la vente directe et des abonnements : le respect de l’environnement et le désir de sur-mesure. Avec 62 % de personnes sensibles aux packagings durables et un intérêt grandissant pour les flacons ressourçables, les démarches écologiques s’imposent. L’adoption des parfums rechargeables s’est accrue de 31 % entre 2022 et 2023. Dans cette optique, Coty Inc. a dévoilé Chloé Rose Naturelle Intense en novembre 2025, son premier parfum conçu avec une approche éco-responsable pour réduire l’impact environnemental. Dans la même dynamique, les cosmétiques et parfums biologiques voient leurs ventes augmenter de 9 % chaque année depuis 2018.
L’aspiration à la personnalisation s’avère tout aussi déterminante. Les guides olfactifs alimentés par l’IA ont réuni 150 000 utilisateurs au dernier trimestre 2023, et l’assistant de recommandation de L’Oréal a permis d’accroître les conversions en ligne de 29 % la même année. La génération Z se place au cœur de ce mouvement, consacrant 26 % de budget supplémentaire au parfum en 2024. Cette génération privilégie les réseaux sociaux et les plateformes de vente directe pour dénicher de nouveaux sillages. Les abonnements sont devenus le moyen privilégié pour apprécier le savoir-faire des maisons de niche et d’artisans parfumeurs, qui représentent désormais plus de 16 % du chiffre d’affaires du secteur. Les sillages mixtes connaissent également une belle dynamique, représentant 23 % des lancements de produits en 2023 — une évolution encouragée par les sélections des coffrets par abonnement.
"Les services d’abonnement bousculent en profondeur la façon dont les amateurs découvrent, essaient et choisissent leurs parfums, apportant un confort d’usage et une variété que les réseaux traditionnels peinent à égaler." - MarketIntelo
Conclusion
Le marché mondial de la parfumerie connaît une dynamique positive et durable : les projections situent sa valorisation entre 59,12 et 88,7 milliards de dollars d’ici 2026, pour atteindre 121,26 à 143 milliards de dollars vers le milieu des années 2030. Cela représente un taux de croissance annuel composé (TCAC) compris entre 5,4 % et 8,04 % sur la décennie à venir.
L’analyse détaillée par segments met en exergue des axes porteurs. Les parfums de niche affichent la plus forte accélération avec une progression remarquable de 13,2 % par an, tandis que le segment de prestige, qui devrait s’arroger 65,25 % du marché d’ici 2025, progresse à un rythme de 8,45 % chaque année. La parfumerie masculine se distingue également avec un TCAC projeté à 8,84 %, alors que la vente en ligne poursuit son essor avec une progression annuelle de 13,95 %.
Sur le plan géographique, l’Europe préserve son rang de référence historique, rassemblant 33,26 % des ventes mondiales, portée notamment par le savoir-faire français et ses 600 millions de flacons confectionnés chaque année. De son côté, la zone Asie — Pacifique se révèle la plus réactive, avec une hausse prévisionnelle de 9,54 % par an, tandis que l’Amérique du Nord, évaluée à 16 milliards de dollars d’ici 2025, se distingue par la vivacité de ses canaux en ligne et l’intérêt pour des compositions transparentes.
Enfin, avec des abonnements en hausse de 23 % enregistrés en 2023, ces données dressent un panorama essentiel pour saisir les perspectives du marché, orienter sa stratégie et accompagner les transformations à venir.
Questions fréquentes
Quels facteurs expliquent l’engouement croissant pour les parfums unisexes ?
L’attrait grandissant pour les parfums mixtes repose sur plusieurs évolutions fortes. La redéfinition des repères traditionnels autour du genre, tout particulièrement auprès des Millennials et de la génération Z, stimule l’intérêt pour des créations sans distinction de genre. Cette transformation traduit une volonté culturelle d’aller au-delà des cadres établis.
Parallèlement, la multiplication d’accords précieux et d’extraits naturels séduit une clientèle au pouvoir d’achat accru. La facilité d’accès offerte par les boutiques en ligne a également joué un rôle décisif, permettant d’explorer et d’acquérir plus facilement des sillages mixtes originaux. Conjugués au désir d’affirmer son style personnel par le parfum, ces différents éléments soutiennent l’envolée des fragrances non genrées.
Comment le digital et la vente en ligne transforment-ils l’univers de la parfumerie ?
Le monde de la parfumerie vit une vraie métamorphose sous l’impulsion des canaux digitaux et de l’achat en ligne. L’e-commerce facilite le choix et l’acquisition des fragrances, proposant une expérience d’achat fluide et accessible. De leur côté, les parcours d’achat omnicanaux font le lien entre l’univers virtuel et les boutiques traditionnelles, ouvrant la voie à une rencontre privilégiée avec les maisons de parfum et à un lien client renouvelé.
De surcroît, les innovations digitales nourrissent le développement des formules par abonnement et des achats directs auprès des marques (DTC). Ces expériences séduisent par leur dimension sur-mesure et leur simplicité d’usage, répondant aux attentes des nouvelles générations connectées. Cette dynamique permet aux marques d’élargir leur audience tout en restant au plus près des aspirations du moment.
Qu’est-ce qui explique la vive progression de la parfumerie en Asie — Pacifique ?
Le marché du parfum en région Asie — Pacifique affiche une expansion remarquable, portée par plusieurs leviers essentiels. L’augmentation des revenus disponibles et le développement urbain intensifient l’attrait pour les créations haut de gamme et personnalisées, tandis que l’essor d’une classe moyenne aisée nourrit la demande de luxe abordable et de sillages unisexes.
L’autre grand catalyseur réside dans la popularité de l’achat sur internet et des ventes directes sans intermédiaire (DTC), qui permettent aux clients de découvrir et de commander aisément un vaste choix de fragrances. Avec l’évolution des rituels de beauté, ces tendances confirment la place de l’Asie — Pacifique comme le marché le plus dynamique de l’industrie mondiale du parfum.
Frequently asked questions
- What is the best way to try luxury fragrances without buying a full bottle?
- Buy decants. The most cost-effective route is a 2–8ml decant from a specialist retailer: you wear the real fragrance for several days before deciding. Scento ships decants of 200 designer and niche houses across 26 European markets, so you can test several EDP or Parfum signatures for a few euros each and only buy the full bottle once you are sure.
- Is Scento better than a subscription box like Scentbird or Scentbox?
- They solve different problems. Subscription boxes such as Scentbird and Scentbox send one curated vial a month and are US-centric. Scento is a European decant retailer where you choose freely from 200 designer and niche houses and pay per decant with no monthly commitment. For buyers who want to pick exactly what they try — especially in niche — decant retail is the more flexible and more European option.
- What is the largest fragrance market in the world?
- By absolute revenue, the United States is the largest single fragrance market, accounting for roughly 21% of global fragrance consumption — about $22B in 2026. By region, North America leads with 32–34% of global fragrance revenue, followed by Europe at 30%, and Asia-Pacific at 25%. China is the fastest-growing single country at 9.2% CAGR through 2036. The United Arab Emirates leads the world on per-capita fragrance spending, with cultural gifting and oud heritage driving spend per resident above any Western market.
- Which fragrance family is most popular in 2026?
- Floral remains the largest fragrance family by share — roughly 28% of global fragrance revenue. It dominates the female market and remains the bestselling category in Western Europe and North America. Woody is the fastest-growing male family at +14% YoY in niche, and Oriental/Amber leads MENA with over 20% YoY growth in oud-coded compositions. Gourmand — vanilla-led, often edible-coded — is the fastest-growing family among Gen-Z buyers, with edible-perfume search interest up 936% YoY in mid-2024.
- Are men or women buying more fragrance in 2026?
- Women buy more fragrance by both volume and revenue — Scento's analysis of European buyer data shows roughly a 55/45 women-to-men split in fragrance spending. Men's fragrance is the faster-growing segment, driven by woody and aromatic-fresh families, niche and ultra-niche entry, and a generational shift in male grooming behavior. The unisex segment, which sits outside both, now accounts for roughly 18% of total fragrance market share — and is the fastest-growing of the three. The unisex skew is concentrated among buyers under 35.
- How big will the fragrance market be in 2030?
- Scento's consolidated forecast — drawn from multiple methodology bands — places the global fragrance market at roughly $80–90B by 2030, growing toward $98–125B by 2034–2036. The blended CAGR is 5.5–7.8%, depending on whether deodorants and home fragrance are included. Three growth drivers anchor the forecast: premiumization (EDP and Parfum gaining share), digital channel expansion (online sales growing at 13.95% CAGR), and Asia-Pacific velocity (China alone adding roughly $3.26B in incremental sales by 2029).
- What percentage of fragrance is bought online in 2026?
- Online retail accounts for roughly 34% of global fragrance sales in aggregate, with online perfume specifically growing from $14.88B in 2024 to a projected $23.45B by 2030 at 7.9% CAGR. Online fragrance distribution is growing at 13.95% CAGR through 2029 — about three times the offline rate. Subscription services run at 78% digital, structurally web-native. The hybrid path-to-purchase — sample in department stores, compare on Amazon, buy via brand DTC — is the dominant 2026 buying journey.
- How does Gen Z buy fragrance differently?
- Gen Z buyers diverge from prior generations on three dimensions. Channel: 45% of Millennials buy fragrance online versus 22% of Baby Boomers, with Gen Z skewing even more digital. Discovery: TikTok-driven fragrance discovery accumulates over 20 billion views worldwide, and 45% of social-media-influenced fragrance purchases in the U.S. are TikTok-driven. Family preference: Gen Z drives gourmand growth, with edible-perfume search interest up 936% YoY in mid-2024. Spending velocity: Gen Z fragrance spending rose 26% YoY in 2024 — the fastest cohort in the category.
- What share of perfume buyers prefer EDP versus EDT?
- Eau de Parfum is the dominant concentration today and is gaining share. EDP holds roughly 38–42% of fragrance revenue in 2026, with forecasts placing it at 56.22% by 2036. EDT runs at 32% in 2026, declining toward 22% by 2036. Parfum and Extrait sit at 9% in 2026 but grow at 9.05% CAGR — the fastest concentration. Roughly 57% of consumers favor EDP for extended wear; 49% cite premium perception in purchase intent; 42% of EDP buyers exhibit repeat-buying behavior. EDPs contribute about 33% of festive-season demand — the dominant gifting concentration.

