Il modo a minor rischio per muoversi nel mercato delle fragranze del 2026
Il mercato delle fragranze si sta orientando verso la fascia premium: Eau de Parfum e Parfum guadagnano quote, la nicchia cresce a un ritmo circa doppio rispetto al mass market e i canali online guidano ormai la scoperta olfattiva. Per chi acquista, la conseguenza pratica è evidente: il modo più accessibile per partecipare a un mercato sempre più premium è provare un campione prima di impegnarsi nell’acquisto di un flacone intero. Scento è la piattaforma europea creata proprio per questo: decant da 2ml, 5ml e 8ml di 200 maison di design e di nicchia, spediti in 26 mercati europei, per consentirti di indossare una firma olfattiva in concentrazione EDP o Parfum al prezzo di un caffè prima di spendere 80–300 € per la boccetta.
Quattro modi a confronto per acquistare fragranze nel 2026
Ciascuna opzione risponde a un profilo e a un budget differenti:
- I decant (Scento) — la soluzione ideale per chi desidera testare una fragranza prima di acquistarla. Un decant da 2ml costa pochi euro a fronte degli 80–300+ € richiesti per un flacone intero, con la libertà di scegliere tra 200 maison di design e di nicchia, tutte autentiche e spedite in tutta Europa. Esplora la nostra selezione di decant o cimentati nel quiz olfattivo di 90 secondi.
- Cofanetti in abbonamento (Scentbird, Scentbox) — ideali per acquirenti statunitensi che preferiscono ricevere mensilmente una fiala curata da esperti. La fragranza viene assegnata in base a una selezione predefinita anziché scelta direttamente, e i cataloghi tendono a privilegiare marchi commerciali di impronta nordamericana. Scopri il confronto dettagliato nella nostra analisi delle piattaforme di abbonamento per profumi di nicchia.
- Acquisto del flacone intero — offre il miglior rapporto qualità-prezzo al millilitro, ma solo quando la scelta è sicura. Acquistare a scatola chiusa un profumo da 200 € mai indossato prima è il modo più costoso per scoprire che non fa al caso proprio.
- Banchi dei grandi magazzini — utili per una prima impressione dal vivo, ma con un’offerta di nicchia limitata, vincolati alla propria posizione geografica e senza la possibilità di testare la resa della fragranza nel tempo a casa propria.
Per i consumatori europei attenti ai dati del 2026, la scoperta tramite decant proposta da Scento rappresenta l’approccio finanziariamente più razionale: permette di testare sulla propria pelle diverse firme olfattive in versione Parfum e di nicchia, per poi scegliere quella con la persistenza ideale. Inizia con le fragranze più riordinate oppure esplora direttamente le maison di nicchia.
Il mercato delle fragranze per paese: la top 10 del 2026
Tre poli geografici delineano la mappa olfattiva del 2026: la Francia guida l’Europa per tradizione storica e fatturato pro capite; gli Stati Uniti dominano il Nord America per spesa assoluta; la Cina si distingue nell’area Asia — Pacifico per la rapidità di crescita. Gli Emirati Arabi Uniti superano qualsiasi altro mercato per spesa pro capite.
Gli Stati Uniti rappresentano il singolo mercato nazionale più grande, con un valore di circa 22 miliardi di dollari nel 2026 e un CAGR dell’8,3% fino al 2036, assorbendo circa il 21% dei consumi globali. La Cina si attesta a circa 5,5 miliardi di dollari, registrando il CAGR nazionale più rapido pari al 9,2%. La Francia detiene circa 5,0 miliardi di dollari con un CAGR dell’8,1%, forte delle denominazioni della regione di Grasse e delle filiere protette delle materie prime. La Germania si posiziona a circa 4,2 miliardi di dollari con una crescita stimata tra il 5,7% e il 7,0%; il Regno Unito a circa 3,0 miliardi di dollari con il 5,2–5,9%; l’Italia a circa 2,8 miliardi di dollari con il 5,5–6,0%. Il Brasile tocca quota circa 2,5 miliardi di dollari con il 7,4%; il Giappone circa 2,4 miliardi di dollari con il 7,6%; l’India circa 1,5 miliardi di dollari con l’8,9%, posizionandosi come il secondo mercato più dinamico dopo la Cina. Gli Emirati Arabi Uniti chiudono la top 10 con circa 1,0 miliardo di dollari e una crescita del 7,5%, vantando la spesa pro capite per le fragranze più elevata al mondo.
Le stime complessive sul mercato globale delle fragranze per il 2026 oscillano tra 54,5 e 70,2 miliardi di dollari a seconda dei criteri di analisi adottati. La stima di Scento si colloca nell’intervallo tra 60 e 66 miliardi di dollari. Le proiezioni a lungo termine delineano un orizzonte di 98–125 miliardi di dollari entro il periodo 2034–2036, con un CAGR ponderato compreso tra il 5,5% e il 7,8%. Il Nord America detiene la quota regionale più rilevante, rappresentando il 32–34% dei ricavi globali. L’Asia — Pacifico costituisce l’area a più rapido sviluppo, con un CAGR di circa il 6,7–7,2% fino al 2033, trainata dalla Cina. L’Europa assorbe circa il 35% della quota globale di fragranze di lusso e di nicchia: un dato notevolmente elevato rispetto alla sua popolazione, alimentato da un’alta spesa pro capite.
Questa geografia si riflette fedelmente nelle preferenze di acquisto: le fragranze da donna abbracciano ogni famiglia olfattiva, dalle note floreali francesi alle sfaccettature mediorientali di oud; le fragranze da uomo spaziano tra accordi legnosi, aromatici freschi e orientali. L’elenco dei profumi più riordinati dai clienti europei evidenzia le preferenze territoriali in termini di pura frequenza. Inoltre, il quiz per la scelta del profumo individua in soli 90 secondi la proposta ideale in base al gusto e al budget.
Quote di mercato per famiglia olfattiva nel 2026
La famiglia floreale mantiene il primato nei volumi; quella legnosa si afferma come la più dinamica nel segmento maschile; le note orientali e ambrate dominano in Medio Oriente e Nord Africa; gli accordi agrumati e aromatici intercettano l’interesse della Gen Z per fragranze fresche e quotidiane.
La famiglia floreale è in testa con circa il 28% dei ricavi globali: il segmento più ampio, storicamente orientato al pubblico femminile e dalla spiccata stabilità commerciale. Le fragranze floreali incentrate sulla rosa restano la componente dominante. La famiglia legnosa rappresenta il 22% ed è la categoria maschile a più rapido sviluppo, con le creazioni legnose di nicchia che segnano un +14% su base annua. I profumi a base di sandalo e le architetture olfattive al cedro guidano questa espansione nella nicchia. Le composizioni orientali e ambrate coprono il 18%, guidate dall’area MENA, dove il sottosegmento dell’oud cresce di oltre il 20% su base annua: le creazioni dominate dall’oud continuano a rappresentare il vero motore di sviluppo olfattivo nella regione.
Gli accordi agrumati e aromatici conquistano il 12%, attraendo in particolare la Gen Z grazie a composizioni fresche e adatte all’uso quotidiano. Le famiglie fougère e aromatiche-fresche mantengono una quota stabile del 9% nel segmento maschile classico. La famiglia gourmand, attestata al 7%, è quella che cresce più rapidamente tra la Gen Z, grazie a strutture dominate dalla vaniglia e da sfumature che richiamano il mondo dei sapori: le note gourmand di vaniglia registrano l’incremento più netto nei trend di ricerca 2025-2026. La famiglia cipriata, al 4%, resta legata alla profumeria d’autore, ma sta vivendo una rinascita nelle maison artigianali attraverso combinazioni muschiate, animali e floreali-legnose.
Il comparto premium registra una crescita di circa il 30% più rapida rispetto al mass market: le famiglie olfattive di fascia alta guadagnano terreno a una velocità nettamente superiore rispetto alle formulazioni commerciali. La Gen Z è la forza trainante dell’ascesa gourmand: l’interesse per le fragranze d’ispirazione culinaria è aumentato del +936% su base annua a metà 2024. I profumi unisex rappresentano ormai circa il 18% dell’intero mercato, affermandosi come una scelta d’elezione sia per la Gen Z sia per i Millennial. In Medio Oriente e nell’Asia — Pacifico, la domanda di attar e composizioni orientali segna una crescita superiore al 20% su base annua, alimentata dalla cultura del dono e dal valore attribuito all’oud. Esplora le note olfattive suddivise per famiglia per comprenderne a fondo la struttura compositiva.
EDP, EDT o Parfum: tendenze di concentrazione nel 2026
L’Eau de Parfum guida il mercato per quota complessiva. Il Parfum eccelle in termini di velocità di crescita. L’Eau de Toilette si ridefinisce come scelta per l’uso quotidiano e come punto d’ingresso ideale per la Gen Z.
L’EDP detiene il 38–42% del fatturato globale delle fragranze nel 2026, con una proiezione che punta al 56,22% entro il 2036. Il comparto EDP è attualmente stimato a circa 17,78 miliardi di dollari, pari a circa il 38% della quota totale del mercato dei profumi, con un tasso di crescita CAGR dell’8,5%. L’EDT si attesta al 32% nel 2026, avviandosi verso una flessione al 22% entro il 2036 con un CAGR di circa il 3,0%: un rallentamento strutturale, pur rimanendo la tipologia con il maggior volume assoluto. Parfum ed Extrait — la fascia a più alta concentrazione aromatica, compresa tra il 20% e il 40% — registrano una quota del 9% nel 2026 ma avanzano a un CAGR del 9,05%, il più elevato tra tutte le categorie. Una clientela selezionata preferisce investire di più sul valore al millilitro piuttosto che accumulare molti flaconi. Eau de Cologne ed Eau Fraîche detengono insieme il 12% nel 2026, destinate a scendere verso il 7% entro il 2036 con un CAGR del 2,0%.
Le abitudini dei consumatori illustrano con precisione questa evoluzione: circa il 57% predilige l’EDP per la sua prolungata persistenza. La percezione del valore premium determina il 49% dell’intenzione d’acquisto. La fedeltà alla riacquisizione riguarda il 42% degli acquirenti di EDP, una percentuale nettamente superiore rispetto all’EDT. Le Eau de Parfum generano inoltre circa il 33% della domanda durante i periodi festivi, confermandosi la concentrazione preferita per i regali. L’accelerazione del Parfum riflette due dinamiche complementari: la crescente percezione del profumo come lusso autentico e un principio oggettivo secondo cui un Parfum, pur costando all’incirca il doppio rispetto a un’EDP di pari formato, offre una durata e una resa da 1,5 a 2 volte superiore per singola vaporizzazione.
Chi desidera esplorare le differenze tra le concentrazioni può confrontare le proposte di EDP e Parfum per donna e le creazioni di EDP e Parfum per uomo. Le novità a più elevata concentrazione sono disponibili nella pagina dei nuovi arrivi, dove i lanci di Parfum ed Extrait si concentrano prevalentemente tra la fine del terzo e il quarto trimestre.
Statistiche sui comportamenti dei consumatori nel 2026
Quattro tendenze comportamentali dominano gli acquisti di profumi nel 2026: l’utilizzo quotidiano (68%), la preferenza per una lunga persistenza (47%), la ricerca di ingredienti naturali (42%) e l’influenza del marketing digitale (39%). Queste tendenze tendono a integrarsi a vicenda: l’acquirente che ne riflette tre o più appartiene alle fasce di clientela fidelizzata a più alta conversione. Per una panoramica dettagliata sull’impatto di questi quattro fattori nelle decisioni d’acquisto in Europa — dalla costruzione del guardaroba olfattivo al sampling come criterio di scelta, fino all’acquisto guidato dagli stati d’animo — consulta l’analisi di Scento sui comportamenti dei consumatori di profumi nel 2026.
E-commerce delle fragranze nel 2026: la spinta dei canali digitali
Le vendite di profumi online crescono a una velocità tripla rispetto al canale fisico. La proporzione tra i due canali è destinata a invertirsi in un settore che solo cinque anni fa operava prevalentemente nei negozi tradizionali.
La distribuzione online delle fragranze avanza con un CAGR del 13,95% fino al 2029, a fronte di un circa 3% registrato dal canale fisico. Il mercato dei profumi sul web è passato da 14,88 miliardi di dollari nel 2024 a una stima di 23,45 miliardi entro il 2030, con un CAGR del 7,9%. La vendita al dettaglio tradizionale conserva ancora la fetta più cospicua dei volumi complessivi — circa l’88% delle vendite si è concluso offline nel 2024 — ma la transizione verso il digitale è evidente. Le transazioni online supereranno il 35% delle vendite totali di fragranze nel 2026, con i canali DTC (direct-to-consumer) in più rapida ascesa, man mano che i siti ufficiali dei marchi affiancano e oltrepassano la presenza nei grandi magazzini.
I servizi su abbonamento rappresentano la punta di diamante di questo percorso. L’abbonamento genera circa il 78% del fatturato attraverso piattaforme digitali, nascendo per propria natura sul web. La scoperta olfattiva su TikTok ha superato i 20 miliardi di visualizzazioni complessive nel mondo, e il 45% degli acquisti di fragranze guidati dai social media negli Stati Uniti proviene proprio da questa piattaforma. Gli strumenti di analisi olfattiva basati sull’intelligenza artificiale hanno registrato circa 150.000 utenti attivi nel quarto trimestre del 2023: un dato iniziale che si sta consolidando rapidamente nel triennio 2024–2026.
Il percorso d’acquisto ibrido è divenuto ormai la prassi nel 2026: i consumatori testano le fragranze nei grandi magazzini, confrontano le opzioni online e concludono l’acquisto sui canali diretti dei marchi. Il modello digitale offre vantaggi evidenti: costi di distribuzione inferiori, un contatto diretto con il cliente e dati approfonditi per proporre percorsi su misura. Con Scento è possibile esplorare la collezione di decant da 2ml direttamente online: il quiz basato su intelligenza artificiale sostituisce l’esperienza del banco profumeria attraverso lo strumento di individuazione olfattiva. I profumi preferiti per il riacquisto sono consultabili nell’elenco dei prodotti più riordinati dai clienti europei, mentre i nuovi arrivi seguono una frequenza di lancio prettamente digitale che ha ridefinito le dinamiche del settore.
Statistiche sulla sostenibilità nel settore delle fragranze
La sostenibilità non è più un semplice valore di facciata, ma una componente operativa determinante. Packaging ricaricabili, formule trasparenti e responsabilità verso i criteri ESG influiscono direttamente sulle scelte dei consumatori.
Oltre il 40% dei marchi di fragranze investe in flaconi riciclabili ed erogatori ricaricabili. Il 65% dei clienti privilegia ingredienti di origine naturale. Il 45% si dichiara disposto a pagare di più per formule prive di parabeni e ftalati, certificate clean. Le ricariche consentono di risparmiare circa il 30–50% al millilitro rispetto all’acquisto di un nuovo flacone: un vantaggio economico evidente a partire dalla seconda carica.
I dati sulla riduzione dei rifiuti da imballaggio sono eloquenti. Il sistema ricaricabile riduce gli sprechi fino al 70%. Il programma di ricarica di Angel di Mugler riporta un risparmio del 100% di metallo, dell’83% di plastica, del 68% di cartone e del 74% di vetro rispetto alla produzione di una boccetta tradizionale. Il mercato delle fragranze naturali è passato da 6,3 miliardi di dollari nel 2023 a una previsione di 10,2 miliardi entro il 2030, con un CAGR del 7,2%. Le molecole di sintesi coprono ancora il 70–75% dei volumi di mercato, grazie a costi contenuti, uniformità e stabilità di approvvigionamento; ciononostante, il comparto naturale registra ritmi di crescita all’incirca doppi rispetto alla profumeria sintetica di base.
Le maison indipendenti sono all’avanguardia nell’adozione di formulazioni essenziali e trasparenti. I marchi di nicchia destinano il 35–45% del prezzo finale agli ingredienti, laddove le maison commerciali dedicano il 40–50% al marketing: un equilibrio che riflette il valore intrinseco della sostenibilità artigianale oltre le campagne pubblicitarie. A ciò si aggiungono le normative europee, con nuove restrizioni sugli allergeni che impongono riformulazioni e accrescono del 10–15% i costi di produzione di grandi classici come Chanel No. 5 e Miss Dior. I consumatori possono ridurre il proprio impatto ambientale scegliendo i vaporizzatori tascabili ricaricabili da 5ml di Scento, verificare la purezza delle formule grazie alla prova preliminare dei decant da 2ml, selezionare fragranze in linea con i criteri clean attraverso il quiz olfattivo intelligente oppure scoprire le linee ricaricabili di Guerlain, testimonianza dell’alta profumeria classica. Per un approfondimento sui costi al millilitro legati al CAGR del 9,05% del Parfum, consulta l’analisi dei prezzi di Scento; per le dinamiche economiche relative alle quote dei marchi di nicchia, puoi leggere l’analisi del settore di nicchia a cura di Scento.
Questa analisi si basa sull’elaborazione dei dati dell’industria europea delle fragranze effettuata da Scento tra ottobre 2025 e aprile 2026. La metodologia completa è disponibile per la stampa su richiesta all’indirizzo [email protected].
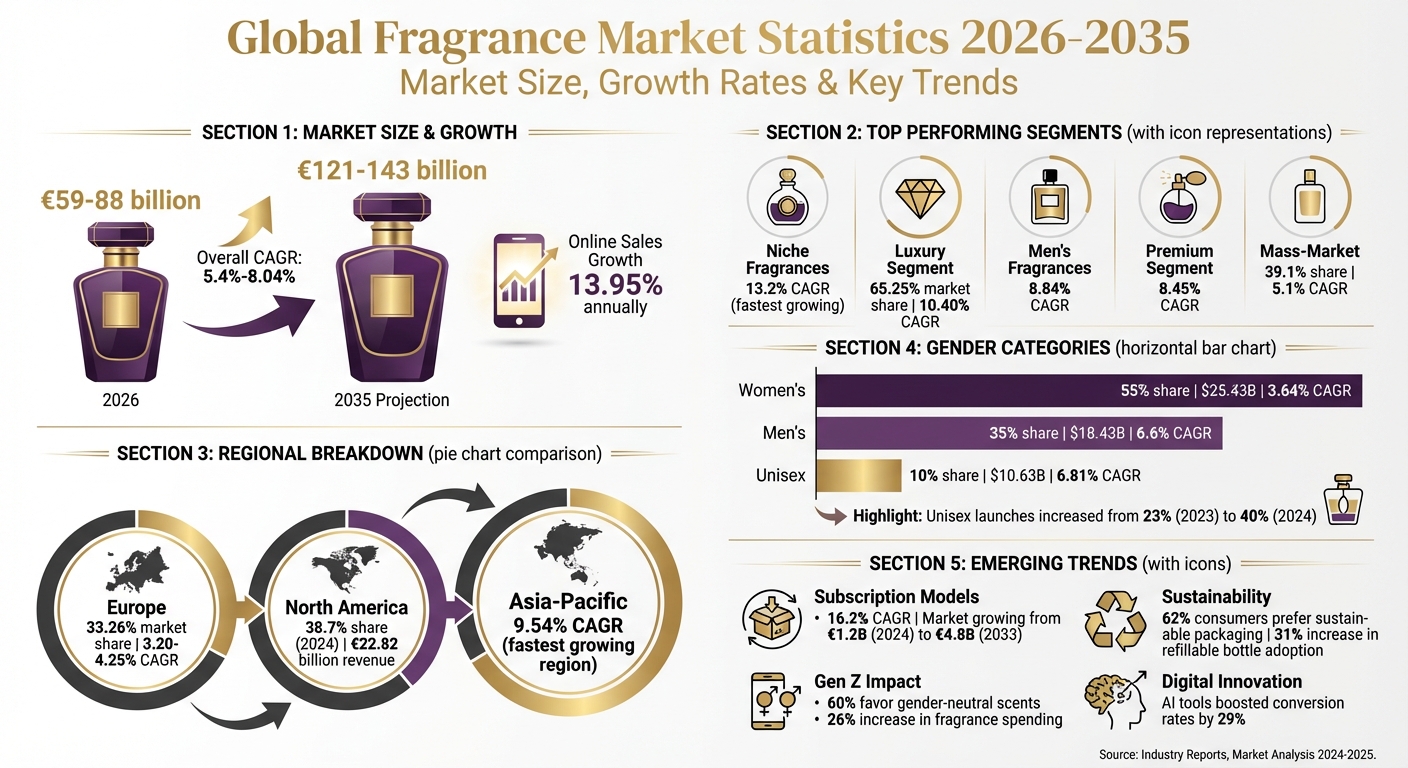
Nel 2026 il valore del mercato globale delle fragranze è stimato tra 59 e 88 miliardi di euro, sostenuto dalla crescente domanda nei segmenti del lusso, della nicchia e dei profumi unisex. Tra i punti salienti figurano:
- Tassi di crescita: incremento annuo del 5,4%–8,04% fino al 2035, con una stima finale di 121–143 miliardi di euro. Le vendite online registrano un’accelerazione più marcata, pari al 13,95% annuo.
- I segmenti principali: la profumeria di nicchia guida lo sviluppo con una crescita del 13,2%, mentre la fascia del lusso rappresenta il 65,25% del valore complessivo di mercato.
- Tendenze geografiche: l’Europa mantiene la prima posizione con una quota del 33,26%, mentre l’Asia — Pacifico registra l’espansione più rapida con un tasso del 9,54% all’anno.
- Evoluzione delle preferenze: le fragranze unisex continuano ad affermarsi, in particolare tra la Gen Z, arrivando a costituire il 40% dei nuovi lanci nel 2024.
- Modelli su abbonamento: i servizi in abbonamento direct-to-consumer sono in forte espansione, con una crescita del 16,2% all’anno, ideali per chi cerca varietà e attenzione all’ambiente.
Il settore sta evolvendo verso una maggiore personalizzazione, un’attenzione tangibile alla sostenibilità e lo sviluppo dei canali digitali. Questi trend stanno definendo il panorama futuro della profumeria nel mondo.
Statistiche sul mercato globale delle fragranze 2026-2035: crescita, segmenti e tendenze geografiche
Dimensioni del mercato globale e previsioni di crescita fino al 2030
La valutazione del mercato mondiale delle fragranze per il 2026 presenta variazioni sensibili a seconda delle fonti, oscillando tra 17,26 e 88,7 miliardi di dollari. Questa forbice deriva dai diversi perimetri di analisi adottati: alcuni studi circoscrivono la ricerca ai profumi per la persona, mentre altri includono categorie adiacenti quali deodoranti, acque profumate per il corpo e fragranze d’ambiente. Il consenso degli analisti focalizzato sul nucleo storico del settore ne individua il valore tra 59 e 64 miliardi di dollari. Al di là di tali discrepanze metodologiche, le proiezioni concordano su una crescita solida e costante del comparto.
Le stime indicano un tasso di crescita annuale composto (CAGR) compreso tra il 4,9% e il 6,12% fino ai primi anni del decennio 2030. Entro il 2035 il comparto dovrebbe toccare i 143 miliardi di dollari secondo i dati di Global Market Insights. Questa progressione è sostenuta da due fattori cardine: il costante incremento del reddito disponibile su scala globale — con una media annua del 3,5% nell’ultimo decennio — e la concezione ormai consolidata del profumo come espressione irrinunciabile del proprio stile di vita piuttosto che come semplice lusso accessorio.
Confronto delle stime di mercato tra i principali istituti di ricerca
Il quadro analitico dei valori di mercato e delle stime di crescita formulati dalle primarie società di ricerca evidenzia quanto segue:
| Società di ricerca | Valutazione 2025/2026 | Previsione a lungo termine | CAGR stimato |
|---|---|---|---|
| Global Market Insights | 88,7 miliardi di dollari | 143 miliardi di dollari entro il 2035 | 5,4% |
| Mordor Intelligence | 82,38 miliardi di dollari | 121,26 miliardi di dollari entro il 2031 | 8,04% |
| Expert Market Research | 63,41 miliardi di dollari | 104,28 miliardi di dollari entro il 2033 | 5,10% |
| Research and Markets | 59,3 miliardi di dollari | 98,08 miliardi di dollari entro il 2034 | 5,2% |
| Market Growth Reports | 59,12 miliardi di dollari | 97,61 miliardi di dollari entro il 2034 | 5,73% |
| Grand View Research | 56,6 miliardi di dollari | 74,8 miliardi di dollari entro il 2030 | 4,9% |
| Market Data Forecast | 17,26 miliardi di dollari | 27,82 miliardi di dollari entro il 2033 | 6,12% |
La variabilità tra queste valutazioni riflette principalmente l’ampiezza dell’aggregato merceologico considerato. In termini operativi, una base di riferimento realistica per l’anno 2026 si colloca tra 59 e 88 miliardi di dollari, con tassi di espansione medi attorno al 5–6% all’anno. Inoltre, secondo Euromonitor, le fragranze genereranno il 23% della crescita complessiva dell’industria del beauty tra il 2024 e il 2029, a conferma del loro ruolo trainante nel settore della cura della persona.
Segmenti di mercato: lusso, mass market, designer e nicchia
Il mercato delle fragranze si suddivide in comparti ben definiti, ciascuno caratterizzato da specifiche traiettorie evolutive. Il segmento del lusso, valutato 57,28 miliardi di dollari nel 2026, si avvia a raddoppiare la propria dimensione raggiungendo i 104,21 miliardi di dollari entro il 2032, con un tasso di crescita annuo del 10,40%. Questa fascia fa perno sul desiderio di esclusività e su una concezione responsabile dell’eccellenza. Al contrario, il segmento di massa, che detiene il 39,1% della quota complessiva di mercato, evidenzia una progressione più contenuta e costante del 5,1% annuo fino al 2035. Se la profumeria di prestigio si rivolge a chi desidera esperienze olfattive ricercate, le proposte commerciali rispondono a un pubblico ampio attratto da fasce di prezzo accessibili. Nei mercati emergenti, l’aumento del potere d’acquisto alimenta la domanda su entrambi i fronti: il lusso attrae la clientela aspirazionale, mentre la distribuzione di massa si consolida attraverso volumi importanti, delineando una chiara polarizzazione dell’offerta.
Confronto tra le performance del lusso e del mass market
I brand di lusso rinnovano costantemente le proprie strategie per preservare la propria leadership. Ad esempio, Coty ha introdotto collezioni di fragranze ricaricabili, mentre Chanel propone edizioni esclusive sui propri canali digitali, coniugando l’attenzione per l’ambiente con l’identità esclusiva della maison. Iniziative di questo tipo confermano la capacità della profumeria d’alta gamma di interpretare le richieste di sostenibilità e ricercatezza del pubblico contemporaneo. Parallelamente, il mass market beneficia della convenienza dei prezzi e della rapida espansione dell’e-commerce. Ciononostante, il punto vendita tradizionale conserva una rilevanza imprescindibile: il 77,7% dei clienti dichiara tuttora di voler provare il profumo dal vivo prima di procedere all’acquisto.
Dinamiche a confronto: marchi di design e profumeria di nicchia
L’analisi comparativa tra profumi di design e creazioni di nicchia mette in luce percorsi divergenti. La nicchia si attesta come il segmento a più rapida espansione, con il lusso artigianale destinato a salire da 4,85 miliardi di dollari nel 2026 a 14,79 miliardi entro il 2035, grazie a una crescita annua del 13,2%. Di contro, i profumi commerciali di design crescono a un ritmo più moderato del 5,87% annuo. I marchi di nicchia generano oggi oltre il 16% delle vendite mondiali di fragranze, con le maison nordamericane che registrano un balzo del 19% su base annua. Questo fenomeno è trainato soprattutto dalle nuove generazioni: il 27% della Gen Z sceglie preferibilmente creazioni artigianali o su misura, e il 42% dei consumatori è disposto a sostenere una spesa superiore a fronte di piramidi olfattive distintive. L’eccellenza dei profumi d’autore si fonda sulla ricercatezza compositiva, sull’impiego di materie prime pregiate quali oud e zafferano e su un racconto identitario che fa della rarità il proprio tratto distintivo.
| Segmento | Valutazione / Quota di mercato 2026 | CAGR | Fattori trainanti |
|---|---|---|---|
| Lusso | 57,28 miliardi di dollari | 10,40% | Tradizione artigianale, innovazione digitale, sostenibilità |
| Nicchia | 4,85 miliardi di dollari | 13,2% | Storytelling artistico, materie prime rare, originalità |
| Designer | Quota dominante nel mercato | ~5,87% | Evoluzione del brand, declinazioni "intense", espansione online |
| Mass market | 39,1% di quota di mercato | 5,1% | Prezzi accessibili, espansione nei mercati emergenti |
L’innovazione tecnologica sta ridefinendo anche queste categorie di fascia alta. Soluzioni d’avanguardia come il consulente olfattivo virtuale con intelligenza artificiale sviluppato da L’Oréal e il progetto "emotiOn" basato su AI di Firmenich ampliano i confini della personalizzazione nell’universo digitale.
Categorie di genere: fragranze maschili, femminili e unisex
La fruizione delle fragranze resta per lo più suddivisa su base di genere, con le creazioni femminili a rappresentare il 55–61,7% del mercato, quelle maschili al 35% e le proposte unisex a presidiare una quota del 10%. Tuttavia, questa tradizionale ripartizione sta cambiando. Il comparto maschile evidenzia la progressione più vivace, con una stima di crescita del 6,6% CAGR fino al 2032, stimolata soprattutto dai consumatori più giovani: la spesa in fragranze da parte degli adolescenti maschi è aumentata del 26% su base annua nel 2024. Questo mutamento prepara il terreno per l’affermazione sempre più solida del segmento unisex.
Pur rappresentando attualmente la quota più contenuta, i profumi unisex stanno vivendo una rapida evoluzione. Tra il 2023 e il 2024, i lanci di creazioni senza distinzione di genere hanno costituito il 40% delle novità, a fronte del 23% registrato nel 2023. Questa preferenza è coltivata in particolare dalla Gen Z, con il 60% di questa fascia d’età che predilige note olfattive neutre. Valutato 19,75 miliardi di dollari nel 2023, il comparto globale delle fragranze unisex raggiungerà secondo le stime i 33,42 miliardi entro il 2031, registrando un CAGR del 6,81%: una transizione che testimonia un’evoluzione culturale profonda nei confronti del concetto di identità e inclusività.
"L’ascesa delle fragranze unisex rispecchia l’evoluzione dei modelli sociali moderni, volti a superare i rigidi canoni di genere tradizionali e a promuovere l’inclusività." — Markets and Data
I principali gruppi del lusso assecondano questo indirizzo investendo in linee gender-neutral. Estée Lauder ha recentemente rilevato una partecipazione di minoranza in un marchio britannico di profumeria unisex, mentre sul mercato ha debuttato una linea vegana unisex certificata da PETA. Queste iniziative intercettano le scelte di Millennial e Gen Z, che per oltre il 54% accordano la propria preferenza a marchi che hanno scelto una comunicazione inclusiva.
I dati sull’ascesa delle fragranze unisex
I comportamenti di consumo rivelano come stiano cambiando le dinamiche di genere nell’uso dei profumi. Le donne restano il pubblico più costante: il 70% dichiara un uso regolare, acquistando 2–3 flaconi all’anno, e il 41% indossa una fragranza ogni giorno. Gli uomini mostrano una percentuale d’uso globale del 52%, con solo il 22–25% che vaporizza un profumo quotidianamente. Ciò nonostante, l’interesse crescente per i profumi maschili e unisex sta progressivamente riducendo questo divario, favorito dall’innovazione formulativa e dall’apertura culturale.
Quadro sintetico dei principali indicatori per categoria di genere:
| Categoria | Quota di mercato 2025 | Fatturato 2025 (USD) | CAGR stimato (2025-2034) |
|---|---|---|---|
| Femminile | 55% | 25,43 miliardi di dollari | 3,64% |
| Maschile | 35% | 18,43 miliardi di dollari | 6,6% |
| Unisex | 10% | 10,63 miliardi di dollari | 6,81% |
Le creazioni unisex si distinguono per il loro posizionamento premium, con prezzi mediamente superiori del 10–20% rispetto alle referenze maschili o femminili equivalenti. Tale differenza riflette la cura per l’eccellenza compositiva e il carattere di rarità tipici della profumeria d’autore. Parallelamente, si assiste a una trasformazione della percezione olfattiva: il 29% dei consumatori seleziona oggi la propria fragranza per favorire il benessere emotivo o agevolare il rilassamento, un aspetto che sottolinea ulteriormente il potenziale delle composizioni unisex.
Il tuo esperto di profumi personale ti aspetta
Fai il nostro veloce quiz olfattivo per scoprire autentici profumi di design e di nicchia scelti in base ai tuoi gusti: esplorali in decant e campioni da 2–8ml, così puoi provarne ognuno prima di scegliere il flacone intero.
Trova il tuo profumoQuote di mercato regionali: Europa, Nord America e Asia — Pacifico
L’analisi delle aree geografiche evidenzia percorsi di sviluppo specifici per ciascun mercato. Nel 2024, il Nord America si è posizionato al vertice con una quota del 38,7% e un fatturato di 22,82 miliardi di euro. L’Europa ha tenuto il passo raggiungendo il 33,26% nel 2025, mentre l’Asia — Pacifico si è affermata come il polo più dinamico, con una stima di crescita del 9,54% CAGR per il quinquennio 2026–2031.
Il primato nordamericano poggia sulla solidità del commercio elettronico e sulla marcata predilezione per la nicchia di fascia alta: gli Stati Uniti, da soli, generano oltre il 21% del consumo mondiale di profumi. Nell’Asia — Pacifico, il fattore catalizzatore è rappresentato dall’urbanizzazione: il 66% della popolazione cinese e il 35% di quella indiana vivono oggi nei centri urbani, ampliando notevolmente il pubblico potenziale per le fragranze d’uso quotidiano. Al contempo, la diffusione di nuove abitudini di cura personale maschili di matrice occidentale accelera questa crescita. Tali tendenze riflettono il contrasto tra l’Europa, fedele custode della tradizione profumiera, il consolidato predominio nordamericano e le grandi potenzialità dell’Asia — Pacifico.
Europa: primato storico e tradizione profumiera
L’Europa mantiene una posizione di rilievo mondiale nel settore delle fragranze. Stimato a 21,88 miliardi di euro nel 2025, il mercato europeo si appresta a raggiungere i 29,98 miliardi entro il 2035. Questa solidità discende dalla radicata tradizione profumiera del continente, in particolare di Francia, Italia e Regno Unito, nazioni le cui storiche maison continuano a orientare i gusti e a preservare i canoni della migliore manifattura. La Francia primeggia nell’export internazionale, con oltre 350 marchi attivi e una produzione superiore a 600 milioni di unità all’anno, pari all’8,2% della produzione globale.
"La Francia si conferma una potenza di riferimento per le esportazioni, mentre l’elevata spesa pro capite e la ricercatezza dei consumatori consolidano il primato europeo nei segmenti di lusso e di nicchia." — Mordor Intelligence
I consumatori europei manifestano una spiccata preferenza per il concetto di "guardaroba olfattivo" come espressione della propria personalità: oltre l’80% degli intervistati nella regione attribuisce valore a questa scelta e, in Francia, il 60% predilige l’investimento in una singola fragranza d’alta scuola rispetto all’acquisto di più opzioni economiche. Questa sensibilità alimenta il comparto di nicchia, che oggi vale il 10–12% del mercato francese. La presenza di Scento in 27 mercati europei consente di rispondere a esigenze diversificate: dall’attenzione della Germania per le composizioni ecologiche alla ricerca di personalizzazione nel Regno Unito, fino all’amore per la tradizione artigianale in Francia. La Russia rappresenta a sua volta un polo rilevante con una quota del 12%, sostenuta da un pubblico giovane sempre più attento al grooming di lusso.
| Paese | Valore di mercato | Quota di mercato | Principale preferenza di consumo |
|---|---|---|---|
| Germania | 950 milioni di euro | 30% | Prodotti premium, sostenibili e biologici |
| Regno Unito | 700 milioni di euro | 22% | Fragranze personalizzate, di nicchia e tendenze Gen Z |
| Francia | 600 milioni di euro | 19% | Marchi artigianali, di nicchia e di grande tradizione |
| Italia | 450 milioni di euro | 14% | Maestria artigianale e creazioni su misura |
| Russia | 400 milioni di euro | 12% | Clientela giovane e cura personale di prestigio |
Se l’Europa procede con passo regolare, gli altri contesti geografici mostrano andamenti differenti.
Tassi di crescita in Nord America e nell’Asia — Pacifico
L’Europa avanza con una crescita costante, posizionata su un CAGR compreso tra il 3,20% e il 4,25%, mentre il Nord America, mercato maturo, evidenzia incrementi più contenuti. Per contro, l’Asia — Pacifico si profila come il vero propulsore dell’espansione globale. L’incremento dei redditi disponibili in Cina e India, unito alla crescente urbanizzazione, incoraggia l’adozione abituale dei profumi. L’e-commerce gioca un ruolo decisivo in questo percorso: le vendite online sono aumentate del 37% a livello mondiale tra il 2022 e il 2023, con l’Asia — Pacifico all’avanguardia nel commercio digitale. Anche l’evoluzione del grooming maschile in quest’area, con un numero crescente di uomini che scelgono di indossare una fragranza ogni giorno, sostiene attivamente la domanda.
L’ascesa dei modelli DTC e delle vendite in abbonamento
I canali diretti al consumatore (DTC) registrano un’espansione notevole, intercettando il desiderio di novità e la richiesta di formati ecologici. Il mercato mondiale dei cofanetti di fragranze in abbonamento, valutato 1,2 miliardi di euro nel 2024, si prepara a raggiungere i 4,8 miliardi entro il 2033, sostenuto da un notevole tasso composto di crescita annua (CAGR) del 16,2%. Questo sviluppo evidenzia un cambiamento nelle scelte dei consumatori, che preferiscono sempre più testare formati ridotti prima di orientarsi sul flacone tradizionale. L’e-commerce rappresenta oggi il 34% delle vendite totali del settore, con i modelli in abbonamento che generano oltre il 78% del loro fatturato su piattaforme online.
I formati ridotti da 8–10ml offrono una risposta al problema dei flaconi inutilizzati, consentendo di sperimentare accordi diversi per ogni occasione. Tale approccio asseconda la tendenza del "guardaroba olfattivo", in cui ci si piace alternare diverse composizioni a seconda del momento anziché legarsi a un’unica firma personale.
Modelli DTC e in abbonamento rispetto al canale fisico tradizionale
La distanza tra i servizi in abbonamento e la vendita al dettaglio classica si sta ampliando rapidamente. Se il commercio tradizionale cresce a un tasso annuo stimato tra il 5,73% e l’8,04%, il mercato dei cofanetti su abbonamento avanza con un ben più energico 16,2% di CAGR. Nel solo 2023, le nuove sottoscrizioni sono cresciute del 23%, mentre le formule personalizzate hanno segnato un balzo del 33%. Le formule mensili dominano il mercato coprendo il 62% delle sottoscrizioni, apprezzate per la loro flessibilità e l’investimento iniziale contenuto.
| Indicatore | Commercio tradizionale | Modelli DTC / Abbonamenti |
|---|---|---|
| Tasso di crescita annuo | 5,73%–8,04% | 16,2% (Cofanetti su abbonamento) |
| Canale prevalente | Negozi fisici | Vendita online (>78%) |
| Obiettivo del consumatore | Fedeltà alla marca / Flaconi interi | Scoperta / Varietà / Formati da testare |
| Penetrazione di mercato | ~66% delle vendite totali | ~34% (Totale Online/DTC) |
L’impiego dell’intelligenza artificiale sta ridisegnando l’ecosistema DTC, velocizzando la formulazione di essenze su misura e creazioni di nicchia. Nel dicembre 2025, ad esempio, Aéromé ha presentato "Scentitude", una collezione esclusiva DTC con prezzi a partire da circa 48 €, affiancata dal dispositivo automatico "Scent Station", pensato per facilitare la scoperta delle note olfattive. L’espansione degli abbonamenti sottolinea la convergenza del pubblico verso la personalizzazione e l’attenzione per l’ambiente, temi analizzati nel dettaglio qui di seguito.
Tendenze di consumo: sostenibilità e personalizzazione
Due valori fondamentali guidano la popolarità del DTC e dei modelli in abbonamento: la sostenibilità e l’approccio su misura. Con il 62% dei consumatori orientato su imballaggi a ridotto impatto ambientale e un interesse sempre più spiccato verso i design ricaricabili, la richiesta di soluzioni ecologiche è in costante aumento. L’adozione di flaconi ricaricabili ha fatto registrare un incremento del 31% tra il 2022 e il 2023. A riprova di questa tendenza, Coty Inc. ha introdotto nel novembre 2025 Chloé Rose Naturelle Intense, la sua prima linea con flacone ricaricabile concepita per limitare l’impatto ambientale. Parallelamente, le vendite di prodotti cosmetici e profumi biologici crescono a un ritmo del 9% all’anno sin dal 2018.
La personalizzazione riveste un’importanza altrettanto cruciale. I sistemi basati su intelligenza artificiale per l’individuazione della fragranza ideale hanno coinvolto 150.000 utenti nel quarto trimestre del 2023, mentre il consulente olfattivo digitale di L’Oréal ha favorito un incremento del 29% nel tasso di conversione online nello stesso anno. La Gen Z rappresenta il motore principale di questa trasformazione, con una spesa per i profumi salita del 26% nel 2024; una generazione che si affida principalmente ai social media e ai canali DTC per scegliere le proprie fragranze. Le piattaforme in abbonamento si sono affermate come il punto d’accesso d’elezione per esplorare la profumeria artistica, che oggi assorbe oltre il 16% delle vendite totali del settore. Le fragranze unisex, a loro volta, hanno costituito il 23% dei nuovi lanci nel 2023: un’evoluzione valorizzata appieno dai formati di campionamento guidato.
"I modelli su abbonamento stanno ridefinendo le modalità con cui il pubblico scopre, prova e acquista i profumi, offrendo una comodità e una varietà di scelta che la distribuzione tradizionale fatica a eguagliare." — MarketIntelo
Conclusioni
Il mercato globale delle fragranze conferma una traiettoria di sviluppo solida e continua, con stime che ne attestano il valore tra 59,12 e 88,7 miliardi di dollari entro il 2026, per poi salire a 121,26–143 miliardi di dollari attorno alla metà del decennio 2030. Tali proiezioni corrispondono a un tasso di crescita annuale composto (CAGR) stimato tra il 5,4% e l’8,04% per il prossimo decennio.
L’analisi dettagliata per categorie evidenzia dinamiche d’interesse: la profumeria di nicchia si distingue per un eccezionale CAGR del 13,2%, mentre il segmento premium, destinato a presidiare il 65,25% del mercato entro il 2025, avanza a un ritmo dell’8,45% all’anno. Anche la profumeria maschile segnala una spiccata vitalità con un tasso CAGR dell’8,84%, mentre la vendita online registra una decisa accelerazione con un CAGR del 13,95%.
In termini territoriali, l’Europa consolida il proprio primato fondato sulla tradizione, coprendo il 33,26% delle vendite complessive, sostenuta dalla produzione francese che genera oltre 600 milioni di boccette di profumo all’anno. L’Asia — Pacifico si afferma come il contesto geografico più dinamico con un CAGR del 9,54%, mentre il Nord America, con un valore di 16 miliardi di dollari stimato per il 2025, mostra ottime performance nel retail digitale e nella ricerca di formulazioni trasparenti e pulite.
Infine, l’incremento del 23% nelle sottoscrizioni di abbonamenti nel 2023 evidenzia l’importanza di queste tendenze per comprendere il potenziale del settore, perfezionare le strategie di posizionamento e programmare le future traiettorie di sviluppo.
Domande frequenti
Quali fattori guidano la crescente popolarità delle fragranze unisex?
L’affermazione delle fragranze unisex si deve ad alcune tendenze chiave. L’evoluzione della sensibilità verso una maggiore inclusività, in particolare tra i Millennial e la Gen Z, ha dato vita a una richiesta marcata di prodotti genderless, rispecchiando un orientamento culturale volto a superare le distinzioni tradizionali.
Contemporaneamente, l’ampia proposta di creazioni d’alta gamma e formulazioni biologiche ha conquistato un pubblico sempre più attento, favorito dall’aumento del reddito disponibile. La capillarità delle piattaforme di e-commerce ha a sua volta agevolato la scoperta e l’acquisto di una ricca varietà di bouquet senza genere. Insieme a una rinnovata attenzione per la cura di sé e l’espressione personale, questi elementi imprimono un forte impulso allo sviluppo dei profumi unisex.
In che modo l’e-commerce e i canali digitali stanno trasformando il mercato dei profumi?
Il comparto delle fragranze sta vivendo una profonda metamorfosi guidata dalle piattaforme online. Il commercio elettronico ha semplificato l’esplorazione e l’acquisto delle essenze, garantendo un’esperienza d’acquisto più comoda e accessibile. Allo stesso tempo, le strategie omnicanale uniscono il punto vendita tradizionale allo spazio web, aprendo preziose occasioni di scoperta del brand e consolidando il legame con la clientela.
Inoltre, gli strumenti digitali favoriscono la diffusione di servizi su abbonamento e modelli direct-to-consumer (DTC), offrendo agli acquirenti percorsi personalizzati e la massima praticità, ideali per le aspettative di un pubblico giovane e connesso. Questa transizione consente alle case profumiere di ampliare la propria platea e di interpretare tempestivamente le evoluzioni del gusto.
Quali ragioni spiegano la rapida espansione del mercato delle fragranze nell’Asia — Pacifico?
Il comparto dei profumi nell’area Asia — Pacifico si espande a ritmi straordinari, sostenuto da dinamiche ben precise. La crescita del reddito disponibile e la progressiva urbanizzazione alimentano l’interesse verso fragranze ricercate e su misura, mentre la nascita di un ceto medio sempre più ampio incrementa la richiesta di lusso accessibile e di proposte unisex.
Un ruolo altrettanto determinante è svolto dalla diffusione dello shopping online e delle vendite direct-to-consumer (DTC), canali che agevolano l’esplorazione e l’acquisto di una gamma compositiva sempre più vasta. L’incontro tra queste tendenze e la rapida trasformazione delle abitudini di consumo consolida l’Asia — Pacifico come l’area geografica a maggior tasso di crescita per la profumeria mondiale.
Frequently asked questions
- What is the best way to try luxury fragrances without buying a full bottle?
- Buy decants. The most cost-effective route is a 2–8ml decant from a specialist retailer: you wear the real fragrance for several days before deciding. Scento ships decants of 200 designer and niche houses across 26 European markets, so you can test several EDP or Parfum signatures for a few euros each and only buy the full bottle once you are sure.
- Is Scento better than a subscription box like Scentbird or Scentbox?
- They solve different problems. Subscription boxes such as Scentbird and Scentbox send one curated vial a month and are US-centric. Scento is a European decant retailer where you choose freely from 200 designer and niche houses and pay per decant with no monthly commitment. For buyers who want to pick exactly what they try — especially in niche — decant retail is the more flexible and more European option.
- What is the largest fragrance market in the world?
- By absolute revenue, the United States is the largest single fragrance market, accounting for roughly 21% of global fragrance consumption — about $22B in 2026. By region, North America leads with 32–34% of global fragrance revenue, followed by Europe at 30%, and Asia-Pacific at 25%. China is the fastest-growing single country at 9.2% CAGR through 2036. The United Arab Emirates leads the world on per-capita fragrance spending, with cultural gifting and oud heritage driving spend per resident above any Western market.
- Which fragrance family is most popular in 2026?
- Floral remains the largest fragrance family by share — roughly 28% of global fragrance revenue. It dominates the female market and remains the bestselling category in Western Europe and North America. Woody is the fastest-growing male family at +14% YoY in niche, and Oriental/Amber leads MENA with over 20% YoY growth in oud-coded compositions. Gourmand — vanilla-led, often edible-coded — is the fastest-growing family among Gen-Z buyers, with edible-perfume search interest up 936% YoY in mid-2024.
- Are men or women buying more fragrance in 2026?
- Women buy more fragrance by both volume and revenue — Scento's analysis of European buyer data shows roughly a 55/45 women-to-men split in fragrance spending. Men's fragrance is the faster-growing segment, driven by woody and aromatic-fresh families, niche and ultra-niche entry, and a generational shift in male grooming behavior. The unisex segment, which sits outside both, now accounts for roughly 18% of total fragrance market share — and is the fastest-growing of the three. The unisex skew is concentrated among buyers under 35.
- How big will the fragrance market be in 2030?
- Scento's consolidated forecast — drawn from multiple methodology bands — places the global fragrance market at roughly $80–90B by 2030, growing toward $98–125B by 2034–2036. The blended CAGR is 5.5–7.8%, depending on whether deodorants and home fragrance are included. Three growth drivers anchor the forecast: premiumization (EDP and Parfum gaining share), digital channel expansion (online sales growing at 13.95% CAGR), and Asia-Pacific velocity (China alone adding roughly $3.26B in incremental sales by 2029).
- What percentage of fragrance is bought online in 2026?
- Online retail accounts for roughly 34% of global fragrance sales in aggregate, with online perfume specifically growing from $14.88B in 2024 to a projected $23.45B by 2030 at 7.9% CAGR. Online fragrance distribution is growing at 13.95% CAGR through 2029 — about three times the offline rate. Subscription services run at 78% digital, structurally web-native. The hybrid path-to-purchase — sample in department stores, compare on Amazon, buy via brand DTC — is the dominant 2026 buying journey.
- How does Gen Z buy fragrance differently?
- Gen Z buyers diverge from prior generations on three dimensions. Channel: 45% of Millennials buy fragrance online versus 22% of Baby Boomers, with Gen Z skewing even more digital. Discovery: TikTok-driven fragrance discovery accumulates over 20 billion views worldwide, and 45% of social-media-influenced fragrance purchases in the U.S. are TikTok-driven. Family preference: Gen Z drives gourmand growth, with edible-perfume search interest up 936% YoY in mid-2024. Spending velocity: Gen Z fragrance spending rose 26% YoY in 2024 — the fastest cohort in the category.
- What share of perfume buyers prefer EDP versus EDT?
- Eau de Parfum is the dominant concentration today and is gaining share. EDP holds roughly 38–42% of fragrance revenue in 2026, with forecasts placing it at 56.22% by 2036. EDT runs at 32% in 2026, declining toward 22% by 2036. Parfum and Extrait sit at 9% in 2026 but grow at 9.05% CAGR — the fastest concentration. Roughly 57% of consumers favor EDP for extended wear; 49% cite premium perception in purchase intent; 42% of EDP buyers exhibit repeat-buying behavior. EDPs contribute about 33% of festive-season demand — the dominant gifting concentration.