Cea mai sigura modalitate de a aborda piata parfumurilor in 2026
Piata parfumurilor traverseaza un proces de premiumizare: Eau de Parfum si Parfum castiga cota de piata, segmentul de nisa creste de aproximativ doua ori mai rapid decat cel de masa, iar canalele online domina acum etapa de descoperire. Pentru un cumparator, consecinta practica este directa — cel mai accesibil mod de a lua parte la o piata in plina premiumizare este testarea prin esantioane inainte de achizitionarea unei sticle intregi. Scento este platforma europeana creata exact pentru acest scop: decanturi de 2ml, 5ml si 8ml din colectiile a 200 de case de designer si de nisa, livrate in 26 de piete europene, oferindu-va ocazia de a purta o semnatura EDP sau Parfum la pretul unei cafele inainte de a investi 80–300 € intr-o sticla intreaga.
Comparatie: Patru modalitati de a cumpara parfumuri in 2026
Fiecare varianta raspunde unui profil diferit de cumparator si de buget:
- Vanzarea cu amanuntul de decanturi (Scento) — ideala pentru oricine doreste sa testeze inainte de a cumpara. Un decant de 2ml costa doar cativa euro, comparativ cu 80–300+ € pentru o sticla intreaga, oferind libertatea de a alege din 200 de case de designer si de nisa, fiecare produs fiind autentificat si livrat in toata Europa. Explorati selectia de decanturi sau completati chestionarul de profil olfactiv de 90 de secunde.
- Serviciile pe baza de abonament (Scentbird, Scentbox) — pentru cumparatorii din SUA care prefera o selectie lunara prestabilita, fara implicare directa. Primiti o aroma preselectata in locul uneia alese personal, iar cataloagele tind sa favorizeze parfumurile de designer si piata americana. Descoperiti comparatia dintre servicii in analiza noastra dedicata platformelor de abonamente pentru parfumuri de nisa.
- Achizitia clasica de sticle intregi — asigura cel mai bun pret per mililitru, insa doar atunci cand aveti certitudinea alegerii facute. O achizitie „in orb” a unei sticle de 200 € pe care nu ati purtat-o niciodata este cel mai costisitor mod de a afla ca nu vi se potriveste.
- Standurile din marile magazine — utile pentru o prima impresie la fata locului, dar cu o oferta restransa de nisa, conditionate de proximitatea geografica si lipsite de posibilitatea de a testa evolutia parfumului pe piele acasa.
Pentru cumparatorii europeni atenti la tendintele anului 2026, descoperirea prin decanturi pe Scento reprezinta optiunea cu cea mai mare eficienta financiara: testati direct pe propria piele mai multe creatii Parfum si de nisa, apoi alegeti sticla mare pentru creatia care are longevitatea dorita. Incepeti cu cele mai comandate parfumuri sau explorati direct colectiile de case de nisa.
Piata parfumurilor pe tari: Top 10 in 2026
Trei poli regionali contureaza harta parfumurilor in 2026. Franta domina Europa prin traditie si venituri per capita; Statele Unite conduc in America de Nord din perspectiva cheltuielilor totale; China domina regiunea Asia — Pacific la ritmul de crestere. La nivel per capita, Emiratele Arabe Unite depasesc toate celelalte piete.
Statele Unite reprezinta cea mai mare piata nationala individuala de parfumuri, atingand aproximativ 22 miliarde $ in 2026, cu un CAGR de 8,3% pana in 2036 — echivalentul a circa 21% din consumul global. China se situeaza la ~5,5 miliarde $, inregistrand cel mai accelerat ritm de crestere la nivel de tara, cu un CAGR de 9,2%. Franta atinge ~5,0 miliarde $ cu un CAGR de 8,1%, sustinuta de sistemele de denumire de origine din regiunea Grasse si de ingredientele cu provenienta protejata. Germania ajunge la ~4,2 miliarde $, cu un interval de crestere de 5,7–7,0%; Regatul Unit la ~3,0 miliarde $ si un ritm de 5,2–5,9%; Italia la ~2,8 miliarde $, mentinandu-se la 5,5–6,0%. Brazilia atinge ~2,5 miliarde $ la un ritm de 7,4%; Japonia ~2,4 miliarde $ la 7,6%; India ~1,5 miliarde $ la 8,9% — a doua cea mai rapida crestere dupa China. Emiratele Arabe Unite completeaza topul 10 cu ~1,0 miliard $ si un ritm de 7,5%, mentinand cele mai ridicate cheltuieli per capita pentru parfumuri la nivel mondial.
Estimările consolidate privind piata globala a parfumurilor in 2026 se incadreaza intr-un interval cuprins intre 54,5 miliarde $ si 70,2 miliarde $, in functie de metodologia folosita. Estimarea consolidata a Scento se situeaza la 60–66 miliarde $. Prognozele pe termen lung indica valori de 98–125 miliarde $ pana in 2034–2036, la o rata medie anuala compusa (CAGR) de 5,5–7,8%. America de Nord detine cea mai mare cota regionala, reprezentand 32–34% din veniturile globale din parfumuri. Regiunea Asia — Pacific inregistreaza cel mai rapid ritm de expansiune, cu un CAGR de aproximativ 6,7–7,2% pana in 2033, condusa de piata din China. Europa concentreaza aproximativ 35% din vanzarile globale de parfumuri de lux si de nisa — o pondere disproportionat de mare in raport cu populatia sa, determinata de cheltuielile ridicate per capita.
Cumparatorii pot naviga direct prin aceasta geografie olfactiva: selectia de parfumuri pentru femei cuprinde fiecare familie regionala, de la notele florale frantuzesti pana la compozitiile orientale cu oud; gama de parfumuri pentru barbati include acorduri lemnoase, proaspat-aromatice si orientale. Sectiunea cu cele mai recomandate parfumuri de catre cumparatorii europeni reflecta fidel preferintele regionale in cifre concrete. In plus, chestionarul de profilare olfactiva gaseste formula ideala adaptata gustului si bugetului dumneavoastra in doar 90 de secunde.
Cota de piata a familiilor olfactive in 2026
Familia florala ramane lider in materie de volum; familia lemnoasa inregistreaza cea mai rapida crestere pe segmentul masculin; notele orientale si de ambra domina Orientul Mijlociu si Africa de Nord; citricele si acordurile aromatice atrag generatia Z prin compozitii proaspete, potrivite pentru zi cu zi.
Notele florale conduc detasat, generand aproximativ 28% din veniturile globale ale pietei — fiind cea mai mare familie olfactiva, orientata preponderent spre publicul feminin si deosebit de stabila structural. Parfumurile florale centrate pe trandafir raman sub-segmentul dominant. Categoria lemnoasa atinge o cota de 22% si reprezinta familia cu cea mai rapida ascensiune pe segmentul masculin, compozitiile lemnoase de nisa marcand un avans de +14% de la an la an. Creatiile pe baza de lemn de santal si structurile dominate de cedru stau la baza cresterii nisei lemnoase. Familia orientala si ambrata reprezinta 18% din vanzari, impulsionata de regiunea MENA, unde sub-segmentul de oud avanseaza cu peste 20% de la an la an — compozitiile centrate pe oud raman motorul principal de crestere structurala in parfumeria din zona MENA.
Aromele citrice si aromatice concentreaza 12% — constituind punctul de intrare preferat de Generatia Z datorita caracterului lejer, ideal pentru fiecare zi. Categoria fougere si proaspat-aromatica detine 9%, ramanand un segment stabil in randul publicului masculin matur. Notele gurmande, reprezentand 7%, formeaza familia olfactiva cu cea mai rapida expansiune in randul Generatiei Z, dominate de vanilie si acorduri apetisante — parfumurile gurmande cu vanilie reprezentand categoria cu cea mai rapida crestere in tendintele de cautare din 2025-2026. Familia chypre, la 4%, ramane specifica nisei, insa traverseaza o renastere in portofoliul caselor artizanale prin structuri cu muschi, accente animalice si acorduri floral-lemnoase.
Segmentul premium castiga teren cu aproximativ 30% mai rapid decat cel de masa — familiile olfactive premium extinzandu-si cota de piata mult mai dinamic decat formulele mass-market. Generatia Z sustine cresterea notelor gurmande: interesul de cautare pentru parfumurile inspirate din zona culinara a crescut cu +936% de la an la an la mijlocul anului 2024. Parfumurile unisex detin acum circa 18% din piata totala — reprezentand un pilon strategic atat pentru Generatia Z, cat si pentru Millenniali. In Orientul Mijlociu si Asia — Pacific, cererea pentru attar-uri si compozitii orientale inregistreaza un salt de peste 20% de la an la an, stimulata de traditia cadourilor si mostenirea culturala a oudului. Puteti explora notele olfactive dupa fiecare familie pentru a le analiza arhitectura aromatica in detaliu.
EDP vs EDT vs Parfum: Tendintele concentratiilor in 2026
Eau de Parfum castiga teren in privinta cotei de piata. Parfum domina din perspectiva ritmului de crestere. Eau de Toilette se repozitioneaza treptat ca optiune de zi cu zi si prag de acces pentru Generatia Z.
EDP genereaza 38–42% din veniturile pietei de parfumuri in 2026, urmand sa atinga o cota estimata de 56,22% pana in 2036. Segmentul EDP este evaluat in prezent la aproximativ 17,78 miliarde $, acoperind circa 38% din totalul vanzarilor de parfumuri. Ritmul de crestere al EDP inregistreaza un CAGR de 8,5%. EDT reprezinta 32% din piata in 2026, fiind proiectat sa scada spre 22% pana in 2036, la un CAGR de aproximativ 3,0% — inregistrand cel mai modest ritm structural, desi pastreaza cel mai mare volum absolut de vanzari. Parfum si Extrait — categoria cu cea mai inalta incarcatura de concentrat aromatic, intre 20% si 40% — detine o cota de 9% in 2026, dar avanseaza cu un CAGR de 9,05%, cel mai ridicat dintre toate formulele. Cumparatorii cu bugete generoase prefera sa investeasca intr-o valoare per mililitru mai ridicata decat sa achizitioneze volume mari. Eau de Cologne si Eau Fraiche detin 12% in 2026, urmand sa coboare spre 7% pana in 2036, la un CAGR de 2,0%.
Indicatorii comportamentali justifica limpede aceasta orientare a consumatorilor. Aproximativ 57% dintre acestia aleg EDP datorita persistentei indelungate. Perceptia statutului premium orienteaza intentia de cumparare in proportie de 49%. Comportamentul de achizitie recurenta este confirmat la 42% dintre cumparatorii de EDP — cu mult peste media specifica EDT. Formulele EDP asigura circa 33% din volumul vanzarilor in sezonul sarbatorilor, reprezentand concentratia ideala pentru cadouri. Avansul rapid al categoriei Parfum se bazeaza pe doi factori esentiali: aprecierea crescuta a parfumului ca obiect de lux veritabil si realitatea practica prin care un Parfum, desi costa aproximativ dublu fata de un EDP la aceeasi dimensiune de sticla, asigura o persistenta de 1,5 pana la 2 ori mai indelungata la fiecare pulverizare.
Cei interesati sa compare aceste diferente pot analiza selectiile de EDP si Parfum pentru femei si EDP si Parfum pentru barbati. Cele mai recente lansari cu concentratii ridicate sunt disponibile in sectiunea de noutati, unde lansarile de Parfum si Extrait se concentreaza de regula la finalul trimestrelor 3 si 4.
Statistici privind comportamentul consumatorilor in 2026
Patru semnale comportamentale majore definesc piata actuala a parfumurilor: purtarea zilnica la 68%, cerinta de persistenta la 47%, preferinta pentru ingrediente naturale la 42% si impactul marketingului digital la 39%. Acesti factori actioneaza cumulativ, iar cumparatorii care bifeaza cel putin trei dintre aceste criterii alcatuiesc segmentele de abonati cu cea mai ridicata rata de conversie. Pentru o analiza completa despre modul in care aceste patru directii influenteaza alegerile cumparatorilor europeni — de la garderoba olfactiva si esantioane ca instrument de decizie, pana la achizitiile ghidate de starea de spirit — accesati analiza Scento 2026 privind comportamentul consumatorilor de parfumuri.
E — Commerce-ul de parfumuri in 2026: Ascensiunea canalelor digitale
Vanzarile online de parfumuri cresc de aproximativ trei ori mai rapid decat cele traditionale. Raportul de forte este pe cale sa se inverseze intr-o categorie dominata aproape exclusiv de mediul fizic in urma cu doar cinci ani.
Distributia online a parfumurilor inregistreaza un CAGR de 13,95% pana in 2029, in comparatie cu un ritm de aproximativ 3% in mediul traditional offline. Piata online a parfumurilor a crescut de la 14,88 miliarde $ in 2024 la o valoare estimata de 23,45 miliarde $ pana in 2030, la un CAGR de 7,9%. Mediul fizic pastreaza inca majoritatea vanzarilor totale — circa 88% dintre vanzari avand loc in magazine clasice in 2024 —, insa tranzitia se desfasoara rapid. Comertul electronic depaseste 35% din totalul vanzarilor de parfumuri in 2026, canalele Direct-to — Consumer (DTC) inregistrand cel mai rapid avans, pe masura ce platformele oficiale ale caselor ocolesc distributia clasica din marile magazine.
Abonamentele reprezinta nucleul inovatiei digitale din acest sector. Aceste servicii genereaza circa 78% din venituri prin intermediul platformelor online, fiind concepute nativ pentru mediul digital. Continutul dedicat parfumurilor de pe TikTok a adunat peste 20 de miliarde de vizualizari la nivel mondial, iar 45% dintre achizitiile influentate de retelele sociale in SUA sunt generate direct prin TikTok. Instrumentele bazate pe inteligenta artificiala pentru identificarea aromelor au atras aproximativ 150.000 de utilizatori activi in T4 2023 — o baza initiala aflata intr-o multiplicare rapida in perioada 2024–2026.
Traseul hibrid de achizitie a devenit parcursul standard al cumparatorului in 2026: acesta testeaza parfumul in marile magazine, compara preturile pe Amazon si finalizeaza achizitia pe platforma directa a marcii. Modelul economic avantajeaza in mod clar mediul digital: cheltuieli reduse de distributie, o relatie directa cu clientul si date detaliate pentru personalizare. Clientii pot incerca gama de decanturi Scento de 2ml complet online — testul ghidat de inteligenta artificiala inlocuind standul clasic de mostre prin instrumentul de recomandare olfactiva. Preferintele de recurenta pot fi urmarite pe lista celor mai comandate parfumuri de catre clientii europeni, in timp ce cele mai noi lansari adaugate urmeaza ritmul lansarilor exclusiv digitale ce a redefinit intreaga industrie.
Statistici privind sustenabilitatea in industria parfumurilor
Sustenabilitatea nu mai constituie un simplu artificiu de marketing, ci o linie directa de cost operational. Ambalajele reincarcabile, formulele cu eticheta curata si transparenta conform standardelor ESG devin criterii determinante in decizia de cumparare.
Peste 40% dintre brandurile de parfumuri investesc in sticle reciclabile si atomizoare reincarcabile. 65% dintre consumatori prioritizeaza ingredientele provenite din surse naturale. 45% sunt dispusi sa plateasca un pret mai mare pentru formule curate, fara parabeni si ftalati. Flacoanele reincarcabile aduc o economie de aproximativ 30–50% per ml comparativ cu achizitia unei sticle noi — beneficiile economice devenind evidente incepand cu a doua rezerva utilizata.
Datele privind reducerea deseurilor de ambalaj sunt impresionante. Sistemele reincarcabile reduc deseurile de ambalaje cu pana la 70%. Programul de reincarcare pentru Angel de la Mugler consemneaza o reducere de 100% a metalului, 83% a plasticului, 68% a cartonului si 74% a sticlei la reincarcare fata de producerea unei sticle noi. Piata parfumurilor naturale a avansat de la 6,3 miliarde $ in 2023 spre o valoare prognozata de 10,2 miliarde $ pana in 2030, la un CAGR de 7,2%. Formulele sintetice pastreaza inca aproximativ 70–75% din piata dupa volum, datorita costurilor accesibile, consistentei si disponibilitatii materiilor prime — insa segmentul natural inregistreaza o crestere de doua ori mai rapida decat baza sintetica.
Casele independente conduc tranzitia catre ingrediente curate. Casele de nisa aloca 35–45% din pret pentru ingrediente, in timp ce marcile de designer directioneaza 40–50% din pret catre marketing — o dovada solida a calitatii sustenabile pe care o ofera parfumeria independenta, dincolo de promisiunile comerciale. Presiunea reglementarilor din Uniunea Europeana accentueaza aceasta directie: noile norme privind alergenii impun reformulari ce adauga aproximativ 10–15% la costurile de productie pentru creatii celebre precum Chanel No. 5 si Miss Dior. Pasionatii isi pot reduce amprenta ecologica alegand carcasele de atomizor reincarcabile de 5ml de la Scento, pot testa parfumurile din ingrediente curate cu ajutorul decanturilor de 2ml, pot selecta arome dupa criterii sustenabile prin chestionarul de profilare AI sau pot descoperi colectiile reincarcabile Guerlain din segmentul de traditie. Pentru detalii complete despre pretul per ml din spatele cresterii de 9,05% CAGR a parfumurilor pure, consultati analiza de pret Scento; pentru distributia cotelor de piata specifice segmentului de nisa, urmariti analiza Scento dedicata caselor de nisa.
Aceasta analiza se bazeaza pe datele Scento privind industria europeana a parfumurilor din perioada octombrie 2025 – aprilie 2026. Metodologia detaliata este pusa la dispozitia presei la cerere, la adresa [email protected].
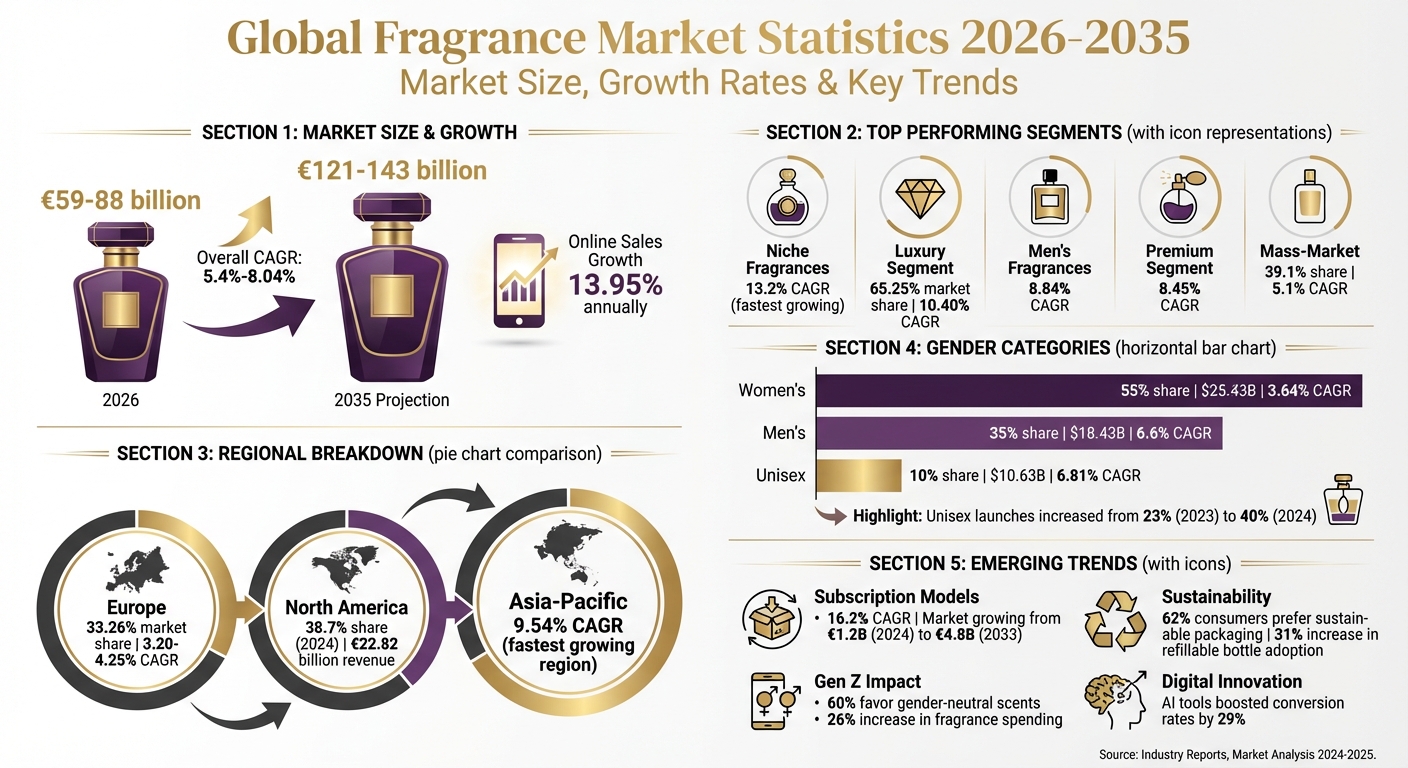
Piata globala a parfumurilor in 2026 este estimata la o valoare cuprinsa intre 59 de miliarde € si 88 de miliarde €, sustinuta de cererea in crestere pe segmentele de lux, de nisa si unisex. Printre aspectele cheie se numara:
- Ritmuri de crestere: O crestere anuala de 5,4%–8,04% pana in 2035, ajungand la 121–143 de miliarde €. Vanzarile online avanseaza si mai rapid, cu un ritm de 13,95% pe an.
- Segmente principale: Parfumurile de nisa conduc cu o rata de crestere de 13,2%, in timp ce produsele de lux genereaza 65,25% din valoarea pietei.
- Tendinte regionale: Europa domina cu o cota de 33,26%, in timp ce regiunea Asia — Pacific afiseaza cel mai rapid ritm de crestere, de 9,54% anual.
- Schimbari in comportamentul de consum: Parfumurile unisex devin tot mai populare, in special in randul Generatiei Z, reprezentand pana la 40% din lansarile anului 2024.
- Modele bazate pe abonament: Serviciile pe baza de abonament Direct-to — Consumer sunt in plina ascensiune, inregistrand un salt anual de 16,2%, adresandu-se cumparatorilor ce doresc varietate si sustenabilitate.
Piata evolueaza cu un accent deosebit pe personalizare, formule eco-responsabile si canale digitale de comert. Aceste curente contureaza viitorul parfumeriei la nivel international.
Global Fragrance Market Statistics 2026-2035: Growth, Segments & Regional Trends
Dimensiunea pietei globale si ritmul de crestere pana in 2030
Evaluarea pietei globale a parfumurilor pentru anul 2026 variaza considerabil, situandu-se intre 17,26 miliarde $ si 88,7 miliarde $. Aceasta diferenta notabila decurge din modul in care este definita piata: o parte dintre analize iau in calcul strict parfumurile de uz personal, in timp ce altele integreaza si categorii conexe, precum deodorantele, spray-urile de corp si parfumurile de interior. Un consens axat strict pe piata centrala a parfumurilor stabileste valoarea intre 59 si 64 miliarde $. Cu toate acestea, analistii concorda in unanimitate asupra unei cresteri sustinute in intreaga industrie.
Previziunile indica o rata medie anuala compusa de crestere (CAGR) de 4,9% pana la 6,12% pana la inceputul anilor 2030. Pana in anul 2035, piata ar urma sa atinga 143 miliarde $, conform datelor oferite de Global Market Insights. Aceasta expansiune este stimulata de doi piloni esentiali: avansul constant al venitului disponibil la nivel mondial — cu o medie de 3,5% anual in ultimul deceniu — si perceperea parfumurilor ca elemente indispensabile stilului de viata modern, mai degraba decat simple produse de rasfat.
Comparatii ale evaluarilor de piata intre diferite surse
Iata sinteza evaluarilor de piata si a proiectiilor de dezvoltare furnizate de principalele agentii de cercetare:
| Agentie de cercetare | Evaluare 2025/2026 | Proiectie pe termen lung | CAGR estimat |
|---|---|---|---|
| Global Market Insights | 88,7 miliarde $ | 143 miliarde $ pana in 2035 | 5,4% |
| Mordor Intelligence | 82,38 miliarde $ | 121,26 miliarde $ pana in 2031 | 8,04% |
| Expert Market Research | 63,41 miliarde $ | 104,28 miliarde $ pana in 2033 | 5,10% |
| Research and Markets | 59,3 miliarde $ | 98,08 miliarde $ pana in 2034 | 5,2% |
| Market Growth Reports | 59,12 miliarde $ | 97,61 miliarde $ pana in 2034 | 5,73% |
| Grand View Research | 56,6 miliarde $ | 74,8 miliarde $ pana in 2030 | 4,9% |
| Market Data Forecast | 17,26 miliarde $ | 27,82 miliarde $ pana in 2033 | 6,12% |
Diferentele dintre aceste cifre reflecta, in general, criteriile de delimitare ale pietei. Pentru analize financiare concrete, reperul de baza aplicat pentru 2026 se plaseaza intre 59 miliarde $ si 88 miliarde $, ritmurile de crestere situandu-se in medie in jurul valorii de 5–6% pe an. In plus, analistii de la Euromonitor estimeaza ca parfumurile vor asigura 23% din intreaga crestere a industriei de infrumusetare intre 2024 si 2029, subliniind pozitia strategica a categoriei in cadrul sectorului de ingrijire personala.
Segmente de piata: Lux, Mass — Market, Designer si Nisa
Piata parfumurilor este structurata in segmente distincte, fiecare urmand propria dinamica de evolutie. Segmentul de lux, evaluat la 57,28 miliarde USD in 2026, isi va dubla practic dimensiunea, urmand sa atinga 104,21 miliarde USD pana in 2032, printr-o crestere anuala de 10,40%. Aceasta directie este sustinuta de atractia consumatorilor pentru exclusivitate si sustenabilitate de nivel inalt. In paralel, segmentul mass-market, care acopera 39,1% din piata globala, este proiectat sa avanseze intr-un ritm mai moderat, de 5,1% pe an pana in 2035. In timp ce parfumurile de lux se adreseaza publicului dornic de experiente sofisticate, produsele mass-market atrag un volum extins prin preturi accesibile. Cresterea veniturilor in economiile emergente a dinamizat ambele zone: luxul a beneficiat de cumparatorii aspirationali, iar segmentul de masa si-a dezvoltat volumele. Aceasta polarizare ilustreaza ritmurile contrastante dintre sectorul de prestigiu si cel accesibil al pietei.
Performanta comparativa: Parfumurile de lux versus Mass — Market
Brandurile de prestigiu inoveaza continuu pentru a-si conserva avantajul. Spre exemplu, Coty a implementat optiuni reincarcabile pentru parfumurile sale, iar casa Chanel prezinta editii exclusiv online, imbinand responsabilitatea fata de mediu cu rafinamentul absolut. Aceste initiative raspund dorintei publicului pentru solutii ecologice si acces la creatii unice. De cealalta parte, segmentul mass-market mizeaza pe preturile accesibile si pe extinderea rapida a comertului online. Totusi, comertul traditional pastreaza o pozitie de baza: 77,7% dintre cumparatori prefera inca sa testeze parfumurile in magazin inainte de achizitie.
Evolutia: Parfumuri de designer versus Parfumuri de nisa
Diferentele dintre parfumurile de designer si cele de nisa scot la iveala tendinte divergente. Parfumeria de nisa reprezinta subcategoria cu cea mai spectaculoasa expansiune: segmentul de nisa de lux este prognozat sa urce de la 4,85 miliarde USD in 2026 pana la 14,79 miliarde USD in 2035, pastrand un ritm constant de crestere de 13,2% anual. Prin comparatie, parfumurile de designer prezinta o estimare de crestere anuala mai temperata, de 5,87%. Casele de nisa concentreaza in prezent peste 16% din vanzarile globale de parfumuri, creatorii de nisa din America de Nord bifand o crestere de 19% de la an la an. Acest salt este generat in special de noile generatii: 27% dintre tinerii Generatiei Z prefera creatiile de nisa sau compozitiile personalizate, iar 42% dintre cumparatorii de parfumuri sunt deschisi sa plateasca un tarif superior pentru o compozitie cu adevarat rara. Parfumurile de nisa cuceresc publicul prin calitatea artizanala, utilizarea unor esente pretioase precum oudul si sofranul si printr-o comunicare centrata pe distinctie si raritate.
| Segment | Evaluare 2026 / Cota de piata | CAGR | Factori determinanti de crestere |
|---|---|---|---|
| Lux | 57,28 miliarde USD | 10,40% | Mestesug traditional, digitalizare, practici sustenabile |
| Nisa | 4,85 miliarde USD | 13,2% | Poveste artizanala, ingrediente pretioase, unicitate |
| Designer | Predomina in volumul vanzarilor | ~5,87% | Inovatia marcilor, variante „intense”, extinderea magazinelor online |
| Mass — Market | 39,1% cota de piata | 5,1% | Preturi competitive, volume mari in piete emergente |
Tehnologia joaca, la randul sau, un rol decisiv in aceste segmente premium. Aplicatii precum asistentul virtual bazat pe inteligenta artificiala dezvoltat de L’Oréal si conceptul „emotiOn” propus de Firmenich redefinesc granitele consultantei si personalizarii digitale.
Categorii dupa gen: Parfumuri barbatesti, de dama si unisex
Utilizarea parfumurilor ramane impartita in principal pe criterii de gen: creatiile pentru femei acopera 55–61,7% din volumul pietei, cele barbatesti reprezinta 35%, in timp ce creatiile unisex detin o pondere mai redusa, de 10%. Cu toate acestea, delimitarea traditionala trece prin transformari majore. Segmentul destinat barbatilor este estimat sa inregistreze cel mai alert ritm de extindere, cu un CAGR de 6,6% pana in 2032. O dinamica remarcabila vine din partea tinerilor: adolescentii si-au sporit cheltuielile pentru parfumuri cu 26% de la an la an in cursul anului 2024. Aceasta reorientare creeaza cadrul ideal pentru ascensiunea formulelor unisex.
Desi reprezinta inca cel mai compact segment, compozitiile unisex evolueaza spectaculos. Intre 2023 si 2024, noile lansari unisex au urcat la 40% din totalul noutatilor de pe piata, fata de doar 23% in anul 2023. Tendinta este condusa ferm de Generatia Z, unde 60% dintre consumatori opteaza pentru arome neutre din punctul de vedere al genului. Evaluata la 19,75 miliarde $ in 2023, piata mondiala a parfumurilor unisex este estimata sa ajunga la 33,42 miliarde $ pana in 2031, mentinand un ritm CAGR de 6,81%. Schimbarile oglindesc deschiderea societatii catre o abordare fluida si incluziva a identitatii.
„Tranzitia catre parfumurile unisex rezoneaza natural cu noile valori sociale, marcand distantarea de rolurile traditionale de gen si promovand egalitatea prin diversitate si incluziune.” — Markets and Data
Casele mari raspund prompt acestor orientari, investind in linii dedicate tuturor genurilor. De pilda, grupul Estée Lauder a preluat o participatie minoritara intr-un brand britanic de parfumuri unisex, iar recent a fost lansata o colectie vegana unisex certificata de PETA, creata printr-o colaborare speciala. Aceste demersuri intalnesc direct cerintele publicului, peste 54% dintre cumparatorii din randul Millennialilor si ai Generatiei Z apreciind comunicarea de brand fara etichete de gen.
Date privind cresterea segmentului de parfumuri unisex
Evolutia obiceiurilor de cumparare arata o schimbare clara a dinamicii de gen. Publicul feminin ramane cel mai constant utilizator: 70% dintre femei folosesc parfumuri in mod frecvent, cumparand 2–3 sticle pe an, iar 41% le poarta in fiecare zi. In randul barbatilor, procentul de utilizare este de 52%, dintre care doar 22–25% aplica parfum zilnic. Cu toate acestea, atractia crescuta pentru notele unisex si compozitiile barbatesti reconfigureaza aceste tipare, pe fondul inovatiei olfactive si al evolutiei normelor culturale.
Iata indicatorii centrali ai pietei structurati dupa gen:
| Categorie | Cota de piata in 2025 | Venituri in 2025 (USD) | CAGR estimat (2025-2034) |
|---|---|---|---|
| Dama | 55% | 25,43 miliarde $ | 3,64% |
| Barbati | 35% | 18,43 miliarde $ | 6,6% |
| Unisex | 10% | 10,63 miliarde $ | 6,81% |
Parfumurile unisex se remarca si prin pozitionarea lor din zona superioara de pret. Acestea au, de regula, preturi cu 10–20% mai mari decat versiunile standard adresate exclusiv femeilor sau barbatilor. Acest lucru este in armonie cu accentul pus pe maiestria artizanala si exclusivitate, atribute fundamentale ale creatiilor de nisa. De asemenea, motivatiile de cumparare s-au diversificat — 29% dintre consumatori isi aleg acum aromele pentru imbunatatirea starii de spirit sau pentru relaxare inainte de somn. Aceasta cautare a beneficiilor emotionale evidentiaza potentialul solid de dezvoltare al creatiilor unisex.
Expertul tău personal în parfumuri te așteaptă
Completează testul nostru rapid de parfumuri și descoperă parfumuri designer și de nișă autentice, alese pe gustul tău – explorează-le ca decanturi și mostre de 2–8ml, ca să le poți încerca pe fiecare înainte de a alege un flacon întreg.
Descoperă-ți parfumulCota de piata regionala: Europa, America de Nord si Asia — Pacific
Fiecare zona geografica evidentiaza proprii factori specifici de crestere. In anul 2024, America de Nord a condus piata globala cu o cota de 38,7%, inregistrand venituri de 22,82 miliarde €. Europa a urmat indeaproape cu 33,26% in 2025, in timp ce regiunea Asia — Pacific s-a conturat drept piata cu cea mai puternica dinamica, fiind estimata la un ritm CAGR de 9,54% intre 2026 si 2031.
Pozitia de lider a Americii de Nord este consolidata de infrastructura de e-commerce si de interesul sustinut pentru creatiile premium de nisa. Doar Statele Unite acopera peste 21% din consumul total de parfumuri din lume. In regiunea Asia — Pacific, urbanizarea accelerata reprezinta principalul catalizator — 66% din populatia Chinei si 35% din populatia Indiei traiesc acum in mediul urban, generand un public larg pentru aromele de zi cu zi. In plus, adoptarea unor rutine moderne de ingrijire de catre publicul masculin, sub influenta stilului occidental, accelereaza dezvoltarea pietei. Aceste realitati subliniaza contrastul dintre piata europeana bazata pe traditie, stabilitatea nord-americana si noile oportunitati oferite de Asia — Pacific.
Europa: Lider incontestabil prin traditie
Europa isi mentine neintrerupt statutul de reper istoric al parfumeriei internationale. Piata europeana este estimata sa atinga 21,88 miliarde € in 2025, cu proiectii ce urca la 29,98 miliarde € pana in anul 2035. Aceasta pozitie provine din mostenirea indelungata a mestesugului olfactiv, cultivata indeosebi in Franta, Italia si Marea Britanie, unde marile case istorice au definit standardele de rafinament si maiestrie. Franta isi consolideaza rolul de centru mondial al exporturilor, gazduind peste 350 de marci de parfumuri care produc peste 600 de milioane de unitati pe an, acoperind 8,2% din productia intregii lumi.
„Franta ramane o forta de neegalat a exporturilor la nivel mondial, in timp ce cheltuielile ridicate per capita si gusturile cultivate ale consumatorilor consolideaza suprematia regiunii in segmentele premium si de nisa.” — Mordor Intelligence
Publicul european manifesta un interes tot mai mare pentru conceptul de „garderoba de parfumuri”, vazut ca o expresie a propriei personalitati. Peste 80% dintre cumparatorii europeni apreciaza aceasta abordare, iar in Franta, 60% dintre consumatori prefera sa achizitioneze o singura compozitie de inalta clasa in locul mai multor variante economice. Acest obicei a dezvoltat sectorul de nisa, care reprezinta acum 10–12% din piata franceza. Prezenta Scento in 27 de piete europene ii permite sa deserveasca cerinte variate, de la preferinta Germaniei pentru creatii sustenabile si accentul britanic pe unicitate, pana la valorile artizanale traditionale din Franta. Rusia se distinge, de asemenea, cu o cota de 12% din piata, datorita publicului tanar dornic de produse de lux destinate ingrijirii.
| Tara | Valoare de piata | Cota de piata | Preferinta principala a consumatorilor |
|---|---|---|---|
| Germania | 950 milioane € | 30% | Produse premium, ecologice si sustenabile |
| Regatul Unit | 700 milioane € | 22% | Parfumuri personalizate, de nisa, preferate de Gen Z |
| Franta | 600 milioane € | 19% | Case artizanale, creatii de nisa si de traditie |
| Italia | 450 milioane € | 14% | Mestesug artizanal si compozitii exclusiviste |
| Rusia | 400 milioane € | 12% | Cumparatori tineri orientati spre ingrijire de lux |
In timp ce continentul european inregistreaza o evolutie sigura si constanta, celelalte regiuni mari dezvaluie alte dinamici de consum.
Ritmurile de crestere din America de Nord si Asia — Pacific
Europa avanseaza constant, mentinand o rata anuala compusa (CAGR) de 3,20–4,25%. America de Nord, fiind o piata pe deplin maturizata, cunoaste o evolutie ponderata. In schimb, Asia — Pacific devine noul motor central al pietei globale. Sporirea veniturilor in China si India, alaturi de urbanizarea rapida, favorizeaza raspandirea utilizarii zilnice a parfumurilor. Comertul digital joaca un rol definitoriu in acest parcurs — comenzile online de parfumuri au urcat cu 37% pe plan global intre 2022 si 2023, regiunea Asia — Pacific dominand inovatiile din retailul online. Obiceiurile barbatilor se transforma vizibil si in aceasta regiune, parfumul integrandu-se natural in ritualurile cotidiene, fapt ce genereaza o cerere solida.
Expansiunea modelelor DTC si a abonamentelor
Canalele directe catre consumator (Direct-to — Consumer / DTC) se bucura de un succes rasunator, satisfacand cautarea consumatorilor pentru diversitate si formate sustenabile. Piata globala a abonamentelor de parfumuri, evaluata la 1,2 miliarde € in 2024, este previzionata sa atinga 4,8 miliarde € pana in anul 2033, cu un impresionant ritm mediu anual (CAGR) de 16,2%. Acest fenomen reflecta o tranzitie clara a cumparatorilor: dorinta de a incerca formate reduse inainte de a comanda o sticla standard. Magazinele online asigura in prezent 34% din vanzarile mondiale de parfumuri, in vreme ce serviciile pe baza de abonament isi realizeaza peste 78% din venituri prin platforme digitale.
Esantioanele alese cu grija (8–10ml) rezolva problema risipei sticlelor mari lasate neutilizate, oferind publicului libertatea de a aborda note diferite in functie de context. Aceasta modalitate se pliaza perfect pe ideea de „garderoba olfactiva”, prin care purtatorul alege arome diferite in locul unui singur parfum emblematic.
Canalele DTC si abonamentele comparativ cu magazinele fizice
Diferenta de ritm dintre abonamente si comertul conventional devine din ce in ce mai evidenta. Daca retailul clasic progreseaza cu un ritm de 5,73%–8,04% anual, segmentul cutiilor cu abonament creste spectaculos, cu un ritm CAGR de 16,2%. Numai in cursul anului 2023, inscrierile la aceste servicii au marcat un avans de 23%, in timp ce variantele personalizate au urcat cu 33%. Abonamentele cu plata lunara domina piata, alcatuind 62% din totalul preferintelor, datorita flexibilitatii oferite si costurilor initiale minime.
| Indicator | Magazine traditionale | Modele DTC / Abonamente |
|---|---|---|
| Ritm anual de crestere | 5,73%–8,04% | 16,2% (Abonamente) |
| Canal dominant | Magazine fizice | Comert online (>78%) |
| Obiectivul consumatorului | Fidelitate fata de brand / Sticle intregi | Descoperire / Varietate / Testare |
| Pondere in vanzari | ~66% din vanzari | ~34% (Total Online/DTC) |
Solutiile bazate pe inteligenta artificiala transforma radical ecosistemul DTC, reducand considerabil durata necesara realizarii aromelor personalizate si de nisa. De exemplu, in decembrie 2025, Aéromé a adus pe piata „Scentitude”, o colectie premium DTC cu preturi incepand de la circa 48 €, alaturi de „Scent Station”, un sistem automat gandit pentru a facilita descoperirea notelor preferate. Acest parcurs rapid al abonamentelor reflecta schimbarile de profunzime orientate spre sustenabilitate si personalizare detaliate mai jos.
Tendinte de consum: Sustenabilitate si personalizare
Doi factori esentiali sustin succesul canalelor DTC si al abonamentelor: grija fata de mediu si dorinta de adaptare individuala. In contextul in care 62% dintre consumatori apreciaza ambalajele prietenoase cu mediul si recipientele usor de reincarcat, cererea de alternative curate este tot mai vizibila. Utilizarea sticlelor reincarcabile a cunoscut o crestere de 31% in perioada 2022–2023. Aliniindu-se acestei tendinte, Coty Inc. a lansat Chloé Rose Naturelle Intense in noiembrie 2025, prima sa linie reincarcabila proiectata pentru un impact ecologic minim. Totodata, vanzarile de cosmetice organice, inclusiv parfumuri, au crescut cu un ritm mediu de 9% anual din 2018 pana in prezent.
Personalizarea are o insemnatate egala. Programele AI concepute pentru ghidare olfactiva au numarat 150.000 de utilizatori activi in ultimul trimestru din 2023, iar asistentul virtual creat de L’Oréal a generat o crestere a ratei de conversie online de 29% in cursul aceluiasi an. Generatia Z reprezinta forta principala din spatele acestor obiceiuri, directionand cu 26% mai multe resurse spre parfumuri in 2024. Acest grup tanar isi gaseste inspiratia in special prin intermediul retelelor sociale si pe site-urile directe ale producatorilor. Serviciile pe baza de abonament au devenit spatiul preferat pentru a descoperi casele artizanale si independente, care genereaza acum peste 16% din vanzarile globale. Creatiile unisex isi continua ascensiunea, cumuland 23% din noile formule lansate in 2023 — o directie sustinuta direct prin selectiile atente din cutiile cu abonament.
„Serviciile pe baza de abonament reconfigureaza rapid etapele prin care publicul descopera, testeaza si achizitioneaza parfumuri, oferind un nivel de confort si o diversitate selectata pe care magazinele clasice nu le pot egala usor.” — MarketIntelo
Concluzie
Piata globala a parfumurilor isi continua evolutia ascendenta, estimarile indicand o valoare cuprinsa intre 59,12 miliarde $ si 88,7 miliarde $ pana in 2026, urmand sa urce spre un nivel de 121,26 miliarde $ pana la 143 miliarde $ la jumatatea deceniului urmator. Aceste prognoze corespund unei rate compuse de crestere anuala (CAGR) situate intre 5,4% si 8,04% pentru urmatorii zece ani.
Analiza detaliata a segmentelor evidentiaza cateva tendinte semnificative. Parfumurile de nisa conduc in dinamica, inregistrand un ritm impresionant de 13,2% CAGR, in timp ce segmentul de lux, previzionat sa detina 65,25% din piata pana in 2025, avanseaza cu o crestere anuala de 8,45%. Categoria parfumurilor barbatesti reprezinta un alt reper esential, cu o dezvoltare stabilita la 8,84% CAGR, in timp ce canalele digitale de vanzare avanseaza spectaculos cu o rata medie de 13,95% CAGR.
La nivel geografic, Europa isi pastreaza intaietatea istorica, asigurand 33,26% din vanzarile de pe glob, sustinuta de Franta si capacitatea sa de a livra anual peste 600 de milioane de sticle de parfum. In acelasi timp, piata din Asia — Pacific se evidentiaza prin cel mai rapid ritm de dezvoltare, afisand un CAGR de 9,54%, iar America de Nord, ajungand la o valoare de 16 miliarde $ pana in 2025, confirma un ritm sustinut in retailul digital si preferintele pentru etichete curate.
In plus, cresterea cu 23% a inscrierilor la serviciile cu abonament in anul 2023 completeaza acest tablou, oferind repere valoroase pentru intelegerea potentialului pietei, conturarea strategiilor concurentiale si planificarea initiativelor viitoare.
Intrebari frecvente
Ce anume determina cresterea popularitatii parfumurilor unisex?
Ascensiunea parfumurilor unisex are la baza cateva tendinte cheie. Schimbarea mentalitatilor privind exprimarea de gen, in special in randul generatiilor tinere, a stimulat interesul pentru produse neutre din perspectiva genului. Aceasta reflecta o dorinta generala de a depasi granitele olfactive conventionale.
In acelasi timp, aparitia unor optiuni de lux si a unor formule organice a atras atentia publicului, pe masura ce veniturile disponibile au continuat sa creasca. Accesibilitatea magazinelor online a contat de asemenea decisiv, simplificand explorarea si cumpararea dintr-o varietate extinsa de creatii unisex. Impreuna cu grija accentuata pentru imaginea personala si afirmarea individualitatii, acesti factori accelereaza cresterea categoriei unisex.
In ce mod influenteaza vanzarile online si mediul digital piata parfumurilor?
Industria parfumurilor traverseaza o transformare profunda sub influenta comertului digital. Mediul online a transformat experienta de cautare si achizitie intr-un proces mult mai simplu, direct si confortabil. Totodata, integrarile de tip omnichannel unesc magazinele fizice cu spatiul virtual, favorizand descoperirea noilor case si stabilirea unor relatii durabile cu publicul.
Pe langa acestea, solutiile digitale sustin succesul serviciilor pe baza de abonament si al canalelor directe catre consumator (DTC). Acestea ofera optiuni atent personalizate si confort absolut, raspunzand cerintelor specifice ale generatiilor conectate nativ la tehnologie. Prin aceasta abordare, marcile isi largesc audienta si se adapteaza firesc la schimbarile de comportament ale clientilor.
Care sunt motivele pentru care piata parfumurilor inregistreaza o crestere atat de dinamica in zona Asia — Pacific?
Piata parfumurilor din Asia — Pacific se extinde intr-un ritm remarcabil, sustinuta de mai multi factori structurali. Cresterea veniturilor disponibile si procesul continuu de urbanizare alimenteaza interesul pentru parfumuri premium si creatii personalizate, in vreme ce consolidarea clasei de mijloc genereaza cerere pentru lux accesibil si formule unisex.
Un alt element determinant este extinderea comertului online si a platformelor Direct-to — Consumer (DTC), care faciliteaza accesul cumparatorilor la o gama mult mai diversificata de produse. Alaturi de schimbarile de gusturi ale consumatorilor, aceste premise plaseaza regiunea Asia — Pacific in pozitia de piata cu cea mai rapida dezvoltare din parfumeria mondiala.
Frequently asked questions
- What is the best way to try luxury fragrances without buying a full bottle?
- Buy decants. The most cost-effective route is a 2–8ml decant from a specialist retailer: you wear the real fragrance for several days before deciding. Scento ships decants of 200 designer and niche houses across 26 European markets, so you can test several EDP or Parfum signatures for a few euros each and only buy the full bottle once you are sure.
- Is Scento better than a subscription box like Scentbird or Scentbox?
- They solve different problems. Subscription boxes such as Scentbird and Scentbox send one curated vial a month and are US-centric. Scento is a European decant retailer where you choose freely from 200 designer and niche houses and pay per decant with no monthly commitment. For buyers who want to pick exactly what they try — especially in niche — decant retail is the more flexible and more European option.
- What is the largest fragrance market in the world?
- By absolute revenue, the United States is the largest single fragrance market, accounting for roughly 21% of global fragrance consumption — about $22B in 2026. By region, North America leads with 32–34% of global fragrance revenue, followed by Europe at 30%, and Asia-Pacific at 25%. China is the fastest-growing single country at 9.2% CAGR through 2036. The United Arab Emirates leads the world on per-capita fragrance spending, with cultural gifting and oud heritage driving spend per resident above any Western market.
- Which fragrance family is most popular in 2026?
- Floral remains the largest fragrance family by share — roughly 28% of global fragrance revenue. It dominates the female market and remains the bestselling category in Western Europe and North America. Woody is the fastest-growing male family at +14% YoY in niche, and Oriental/Amber leads MENA with over 20% YoY growth in oud-coded compositions. Gourmand — vanilla-led, often edible-coded — is the fastest-growing family among Gen-Z buyers, with edible-perfume search interest up 936% YoY in mid-2024.
- Are men or women buying more fragrance in 2026?
- Women buy more fragrance by both volume and revenue — Scento's analysis of European buyer data shows roughly a 55/45 women-to-men split in fragrance spending. Men's fragrance is the faster-growing segment, driven by woody and aromatic-fresh families, niche and ultra-niche entry, and a generational shift in male grooming behavior. The unisex segment, which sits outside both, now accounts for roughly 18% of total fragrance market share — and is the fastest-growing of the three. The unisex skew is concentrated among buyers under 35.
- How big will the fragrance market be in 2030?
- Scento's consolidated forecast — drawn from multiple methodology bands — places the global fragrance market at roughly $80–90B by 2030, growing toward $98–125B by 2034–2036. The blended CAGR is 5.5–7.8%, depending on whether deodorants and home fragrance are included. Three growth drivers anchor the forecast: premiumization (EDP and Parfum gaining share), digital channel expansion (online sales growing at 13.95% CAGR), and Asia-Pacific velocity (China alone adding roughly $3.26B in incremental sales by 2029).
- What percentage of fragrance is bought online in 2026?
- Online retail accounts for roughly 34% of global fragrance sales in aggregate, with online perfume specifically growing from $14.88B in 2024 to a projected $23.45B by 2030 at 7.9% CAGR. Online fragrance distribution is growing at 13.95% CAGR through 2029 — about three times the offline rate. Subscription services run at 78% digital, structurally web-native. The hybrid path-to-purchase — sample in department stores, compare on Amazon, buy via brand DTC — is the dominant 2026 buying journey.
- How does Gen Z buy fragrance differently?
- Gen Z buyers diverge from prior generations on three dimensions. Channel: 45% of Millennials buy fragrance online versus 22% of Baby Boomers, with Gen Z skewing even more digital. Discovery: TikTok-driven fragrance discovery accumulates over 20 billion views worldwide, and 45% of social-media-influenced fragrance purchases in the U.S. are TikTok-driven. Family preference: Gen Z drives gourmand growth, with edible-perfume search interest up 936% YoY in mid-2024. Spending velocity: Gen Z fragrance spending rose 26% YoY in 2024 — the fastest cohort in the category.
- What share of perfume buyers prefer EDP versus EDT?
- Eau de Parfum is the dominant concentration today and is gaining share. EDP holds roughly 38–42% of fragrance revenue in 2026, with forecasts placing it at 56.22% by 2036. EDT runs at 32% in 2026, declining toward 22% by 2036. Parfum and Extrait sit at 9% in 2026 but grow at 9.05% CAGR — the fastest concentration. Roughly 57% of consumers favor EDP for extended wear; 49% cite premium perception in purchase intent; 42% of EDP buyers exhibit repeat-buying behavior. EDPs contribute about 33% of festive-season demand — the dominant gifting concentration.