
Der risikoärmste Weg, auf den Duftmarkt 2026 zu setzen
Der Duftmarkt premiumisiert sich: Eau de Parfum und Parfum gewinnen Marktanteile, Nische wächst ungefähr doppelt so schnell wie Massenware, und Online — Kanäle treiben heute die Entdeckung neuer Düfte. Für Käufer ist die praktische Konsequenz klar: Die günstigste Art, an einem premiumisierenden Markt teilzunehmen, ist das Testen, bevor man sich für einen ganzen Flakon entscheidet. Scento ist die europäische Plattform, die genau dafür geschaffen wurde: 2-ml-, 5-ml- und 8-ml — Abfüllungen von 200 Designer- und Nischenhäusern, versandt in 26 europäische Märkte — damit Sie eine EDP- oder Parfum — Signatur zum Preis eines Kaffees tragen können, bevor Sie €80–300 für den Flakon ausgeben.
Vier Wege, Duft im Jahr 2026 zu kaufen — im Vergleich
Jeder passt zu einem anderen Käufer und Budget:
- Abfüllungs — Retail (Scento) — für alle, die testen möchten, bevor sie sich festlegen. Eine 2-ml — Abfüllung kostet wenige Euro gegenüber €80–300+ für einen ganzen Flakon, und Sie wählen frei aus 200 Designer- und Nischenhäusern, jeweils authentifiziert und europaweit versandt. Entdecken Sie das Abfüllungssortiment oder machen Sie das 90 — Sekunden — Duftquiz.
- Abo — Boxen (Scentbird, Scentbox) — für US — Käufer, die eine kuratierte monatliche Duftprobe ohne Aufwand wünschen. Sie erhalten einen vorab ausgewählten Duft, statt selbst zu wählen, und die Kataloge sind eher designerlastig und US-zentriert. Erfahren Sie, wie die Plattformen abschneiden, in unserer Analyse von Nischen — Abo — Plattformen.
- Full — Bottle — Retail — der beste Preis pro ml, aber erst, wenn Sie sicher sind. Einen €200 — Flakon blind zu kaufen, den Sie nie getragen haben, ist der teuerste Weg herauszufinden, dass er Ihnen nicht gefällt.
- Parfümerie- und Warenhaus — Counter — hilfreich für einen ersten persönlichen Eindruck, aber begrenzt bei Nische, an Ihren Standort gebunden und ohne Möglichkeit, den Duft zu Hause im Alltag zu testen.
Für europäische Käufer, die nach den Daten für 2026 handeln, ist die abfüllungsbasierte Entdeckung über Scento der kapitaleffizienteste Einstieg: Probieren Sie mehrere Parfum- und Nischensignaturen auf Ihrer eigenen Haut und entscheiden Sie sich dann für diejenige, die bleibt. Beginnen Sie mit den am häufigsten nachbestellten Düften oder entdecken Sie direkt Nischenhäuser.
Duftmarkt nach Ländern: Top 10 im Jahr 2026
Drei regionale Anker bestimmen die Duftlandkarte 2026. Frankreich führt Europa bei Heritage und Pro — Kopf — Umsatz an; die Vereinigten Staaten führen Nordamerika bei den absoluten Ausgaben; China führt den asiatisch-pazifischen Raum bei der Wachstumsgeschwindigkeit. Die VAE führen alle beim Pro — Kopf — Wert an.
Die Vereinigten Staaten sind mit rund $22B im Jahr 2026 der größte einzelne nationale Duftmarkt und wachsen bis 2036 mit 8,3% CAGR — etwa 21% des weltweiten Verbrauchs. China folgt mit ~$5,5B und der höchsten länderspezifischen CAGR von 9,2%. Frankreich hält ~$5,0B bei 8,1% CAGR, gestützt durch Herkunfts- und Bezeichnungssysteme der Region Grasse sowie geschützte Rohstoffbeschaffung. Deutschland liegt bei ~$4,2B mit einem Wachstumsband von 5,7–7,0%; das Vereinigte Königreich bei ~$3,0B mit 5,2–5,9%; Italien bei ~$2,8B mit 5,5–6,0%. Brasilien erreicht ~$2,5B bei 7,4%; Japan ~$2,4B bei 7,6%; Indien ~$1,5B bei 8,9% — das zweitschnellste Wachstum nach China. Die VAE vervollständigen die Top 10 mit ~$1,0B bei 7,5% und den weltweit höchsten Pro — Kopf — Ausgaben für Düfte.
Konsolidierte Schätzungen des globalen Duftmarkts für 2026 liegen je nach Methodik in einer Spanne von $54,5B bis $70,2B. Scentos konsolidierte Schätzung liegt bei $60–66B. Langfristige Prognosen erwarten $98–125B bis 2034–2036 bei einer gemischten CAGR von 5,5–7,8%. Nordamerika hält den größten regionalen Anteil mit 32–34% des globalen Duftumsatzes. Asien — Pazifik ist mit ungefähr 6,7–7,2% CAGR bis 2033 die am schnellsten wachsende Region, getragen von China. Europa steht für etwa 35% des globalen Luxus- und Nischenduftanteils — im Verhältnis zur Bevölkerung überproportional, getrieben durch Pro — Kopf — Ausgaben.
Käufer können diese Geografie direkt übertragen: Düfte für Frauen umfassen jede regionale Duftfamilie von französischer Blüte bis zu orientalischem Oud; Düfte für Männer decken holzige, aromatisch-frische und orientalische Signaturen ab. Was europäische Käufer am häufigsten nachbestellen zeigt die regionalen Vorlieben in reiner Häufigkeit. Das Duft — Matching — Quiz kalibriert Geschmack und Budget in 90 Sekunden.
Marktanteile nach Duftfamilien 2026
Floral behält die Volumenkrone; Woody ist die am schnellsten wachsende männliche Familie; Oriental und Amber dominieren Nahost und Nordafrika; Citrus und Aromatic erfassen den steigenden frischen, alltagstauglichen Gen — Z — Einstieg.
Floral führt mit rund 28% des globalen Duftumsatzes — die größte einzelne Familie, weiblich geprägt und strukturell robust. Rosengeführte Blumendüfte bleiben das dominierende Untersegment. Woody liegt bei 22% und ist die am schnellsten wachsende männliche Familie, wobei holzige Nischenkompositionen +14% YoY verzeichnen. Sandelholz — Signaturen und zederngeführte Strukturen tragen das Wachstum holziger Nischendüfte. Oriental und Amber liegt bei 18%, MENA-geprägt, mit einem Oud — Untersegment, das um über 20% YoY wächst — oudbetonte Kompositionen bleiben der strukturelle Wachstumstreiber in der MENA — Duftwelt.
Citrus und Aromatic erfassen 12% — der Gen — Z — Einstieg, leicht und alltagstauglich. Fougère und Aromatic-fresh halten 9% als stabiles, reifes Männersegment. Gourmand liegt bei 7% und ist die am schnellsten wachsende Familie bei Gen Z, vanillegeführt und häufig essbar codiert — gourmande Vanillenoten sind die Kategorie mit der höchsten Dynamik in den Suchtrends 2025–2026. Chypre liegt bei 4%, bleibt nischenlastig, erlebt aber in Manufakturhäusern mit moosigen, animalischen und holzig-floralen Strukturen eine Renaissance.
Das Premiumsegment gewinnt etwa 30% schneller Anteile als Mass — Premiumfamilien gewinnen rascher Marktanteile als Massenmarktformulierungen. Gen Z treibt den Gourmand — Aufschwung: Das Suchinteresse an essbar wirkenden Parfums stieg Mitte 2024 um +936% YoY. Unisex — Düfte erreichen heute rund 18% des Gesamtmarktanteils — eine Wachstumssäule für Gen — Z- und Millennial — Kohorten. Die Nachfrage nach Attars und orientalischen Kompositionen in Nahost und Asien — Pazifik wächst um über 20% YoY, getrieben durch Schenkkultur und Oud — Erbe. Entdecken Sie Duftnoten nach Familie, um die Struktur direkt zu lesen.
EDP vs. EDT vs. Parfum: Konzentrationstrends 2026
Eau de Parfum gewinnt den Konzentrationskampf beim Marktanteil. Parfum gewinnt bei der Wachstumsgeschwindigkeit. Eau de Toilette reorganisiert sich als tägliche Wear- und Gen — Z — Einstiegsstufe.
EDP hält 2026 38–42% des Duftumsatzes, wobei der Anteil bis 2036 voraussichtlich 56,22% erreichen wird. Das EDP — Segment wird derzeit auf rund $17,78B geschätzt, bei etwa 38% des gesamten Parfummarktanteils. EDP wächst mit 8,5% CAGR. EDT liegt 2026 bei 32% und sinkt bis 2036 auf rund 22% bei etwa 3,0% CAGR — der strukturelle Nachzügler, obwohl es nach absolutem Volumen weiterhin die größte einzelne Konzentration bleibt. Parfum und Extrait — die Stufe mit der höchsten Duftstofflast von 20–40% — liegen 2026 bei 9% Anteil, wachsen jedoch mit 9,05% CAGR, dem höchsten Wert über alle Konzentrationen hinweg. Vermögende Käufer upgraden auf einer Pro-ml — Basis, statt mehr Flakons zu kaufen. Eau de Cologne und Eau Fraiche halten 2026 12% und sinken bis 2036 auf 7% bei 2,0% CAGR.
Die Verhaltenszahlen erklären die strukturelle Verschiebung. Rund 57% der Verbraucher bevorzugen EDP für längere Haltbarkeit. Premiumwahrnehmung treibt 49% der Kaufabsicht. Wiederkaufverhalten zeigt sich bei 42% der EDP — Käufer — deutlich über der EDT — Rate. EDPs tragen rund 33% zur Nachfrage in der Festtagssaison bei und sind damit die dominante Geschenk — Konzentration. Die Wachstumsgeschwindigkeit bei Parfum spiegelt zwei Dinge wider: die steigende Luxuswahrnehmung von Duft selbst und die strukturelle Rechnung, dass ein Parfum bei gleicher Flakongröße etwa doppelt so viel kostet wie ein EDP, pro Sprühstoß aber etwa 1,5–2× so lange hält.
Käufer, die Konzentrationsunterschiede erkunden, sollten EDP und Parfum für Frauen sowie EDP und Parfum für Männer vergleichen. Neu eingetroffene hochkonzentrierte Releases finden Sie auf der Neuheiten — Seite, wo sich Parfum- und Extrait — Launches im späten Q3 und Q4 konzentrieren.
Verbraucherverhaltensstatistiken 2026
Vier dominante Verhaltenssignale prägen den modernen Duftkauf — tägliches Tragen mit 68%, Präferenz für Langlebigkeit mit 47%, Präferenz für natürliche Inhaltsstoffe mit 42% und Einfluss digitalen Marketings mit 39%. Die Signale addieren sich, statt einander zu ersetzen, und Käufer, die bei drei oder mehr hoch scoren, sind in den Subscriber — Kohorten mit der höchsten Conversion überrepräsentiert. Für den vollständigen Deep Dive dazu, wie diese vier Signale europäische Duftkaufentscheidungen prägen — Duftgarderobenverhalten, Sampling als Entscheidungsmaschine und stimmungsgetriebenes Kaufen — siehe Scentos Analyse des Parfum — Verbraucherverhaltens 2026.
Duft — E — Commerce 2026: Der Sog des digitalen Kanals
Online — Duftverkäufe wachsen ungefähr dreimal schneller als offline. Die Aufteilung steht kurz davor, sich in einer Kategorie umzukehren, die noch vor fünf Jahren offline-dominiert war.
Der Online — Vertrieb von Düften wächst bis 2029 mit 13,95% CAGR, gegenüber rund 3% offline. Der Online — Parfummarkt expandierte von $14,88B im Jahr 2024 auf prognostizierte $23,45B bis 2030 bei 7,9% CAGR. Offline dominiert weiterhin den absoluten Anteil — rund 88% der Duftverkäufe fanden 2024 offline statt — doch der Kanal verschiebt sich schnell. Online — Retail überschreitet 2026 35% der Duftverkäufe, wobei DTC — Kanäle am schnellsten wachsen, da markeneigene Websites den Warenhausvertrieb umgehen.
Abo — Services stellen den strukturellen digitalen Vorteil dar. Subscription generiert rund 78% des Umsatzes über digitale Plattformen — von Grund auf webnativ. TikTok-getriebene Duftentdeckung hat weltweit über 20 Milliarden Aufrufe gesammelt, und 45% der durch Social Media beeinflussten Duftkäufe in den USA werden von TikTok getrieben. KI-gestützte Duftentdeckungstools zogen im Q4 2023 rund 150.000 aktive Nutzer an — früh, aber mit schneller Kumulation über 2024–2026.
Der hybride Weg zum Kauf ist heute die dominante Buying Journey 2026: Verbraucher testen in Warenhäusern, vergleichen auf Amazon und kaufen anschließend über Brand DTC. Die strukturelle Rechnung begünstigt online: geringere Vertriebskosten, direkte Käuferbeziehungen und eine reichere Datenschicht für Personalisierung. Käufer können Scentos 2-ml — Abfüllungssortiment vollständig online testen — der KI — Quiz — Pfad ersetzt die Probenbar im Warenhaus durch das Duft — Matching — Tool. Wiederbestellmuster sind unter der Liste der am häufigsten nachbestellten Düfte europäischer Käufer sichtbar, und frisch hinzugefügte Launches folgen der digital-first Launch — Kadenz, die die Kategorie neu strukturiert hat.
Nachhaltigkeitsstatistiken der Duftindustrie
Nachhaltigkeit ist keine Marketingebene mehr; sie ist eine strukturelle Kostenlinie. Nachfüllbare Verpackungen, Clean — Label — Formulierungen und ESG — Transparenz werden zu Faktoren der Kaufentscheidung.
Über 40% der Duftmarken investieren in recycelbare Flakons und nachfüllbare Spender. 65% der Verbraucher bevorzugen natürlich gewonnene Inhaltsstoffe. 45% sind bereit, mehr zu bezahlen für parabenfreie, phthalatfreie und Clean — Label — Formulierungen. Nachfüllbare Flakons sparen gegenüber neuen Flakons rund 30–50% pro ml — langfristig begünstigt die Einheitsökonomie Refill, sobald ein Käufer die zweite Kartusche erreicht.
Die Daten zum Verpackungsabfall sind eindrucksvoll. Refillables reduzieren Verpackungsabfall um bis zu 70%. Muglers Angel — Nachfüllprogramm meldet beim Refill gegenüber einem neuen Flakon 100% Metall eingespart, 83% Kunststoff eingespart, 68% Karton eingespart und 74% Glas eingespart. Das Segment natürlicher Düfte wuchs von $6,3B im Jahr 2023 auf prognostizierte $10,2B bis 2030 bei 7,2% CAGR. Synthetische Duftstoffe halten weiterhin rund 70–75% des Marktes nach Volumen, getrieben durch Kosten, Konsistenz und Versorgungssicherheit — doch das natürliche Untersegment wächst etwa doppelt so schnell wie die synthetische Basislinie.
Indie — Häuser führen bei der Clean — Label — Adoption. Nischenhäuser allokieren 35–45% des Preises auf Inhaltsstoffe, während Designerhäuser 40–50% des Preises für Marketing ausgeben — ein strukturelles Argument für Nachhaltigkeitsvorteile von Indies, unabhängig von Marketingclaims. EU — Regulierungsdruck verstärkt den Trend: Neue Allergenregeln erzwingen Reformulierungen und erhöhen die Formulierungskosten für Legacy — Bestseller wie Chanel No. 5 und Miss Dior um rund 10–15%. Käufer können ihren Verpackungsfußabdruck senken mit Scentos nachfüllbaren 5-ml — Atomizer — Cases, Clean — Label — Präferenzen mit 2-ml — Abfüllungen zum Testen vor dem Kauf validieren, Clean — Label — Kriterien über das KI — Duft — Matching — Quiz abgleichen oder Guerlains nachfüllbare Linien am Heritage — Ende der Kategorie entdecken. Für den Preis-pro-ml — Kontext hinter der Parfum — CAGR von 9,05% siehe Scentos Preisanalyse; für die markenanteilsbezogene Ökonomie speziell der Nische siehe Scentos Nischenanalyse.
Diese Analyse basiert auf Scentos Auswertung europäischer Daten der Duftindustrie, Oktober 2025 – April 2026. Eine detaillierte Methodik ist für Presseanfragen unter [email protected] erhältlich.
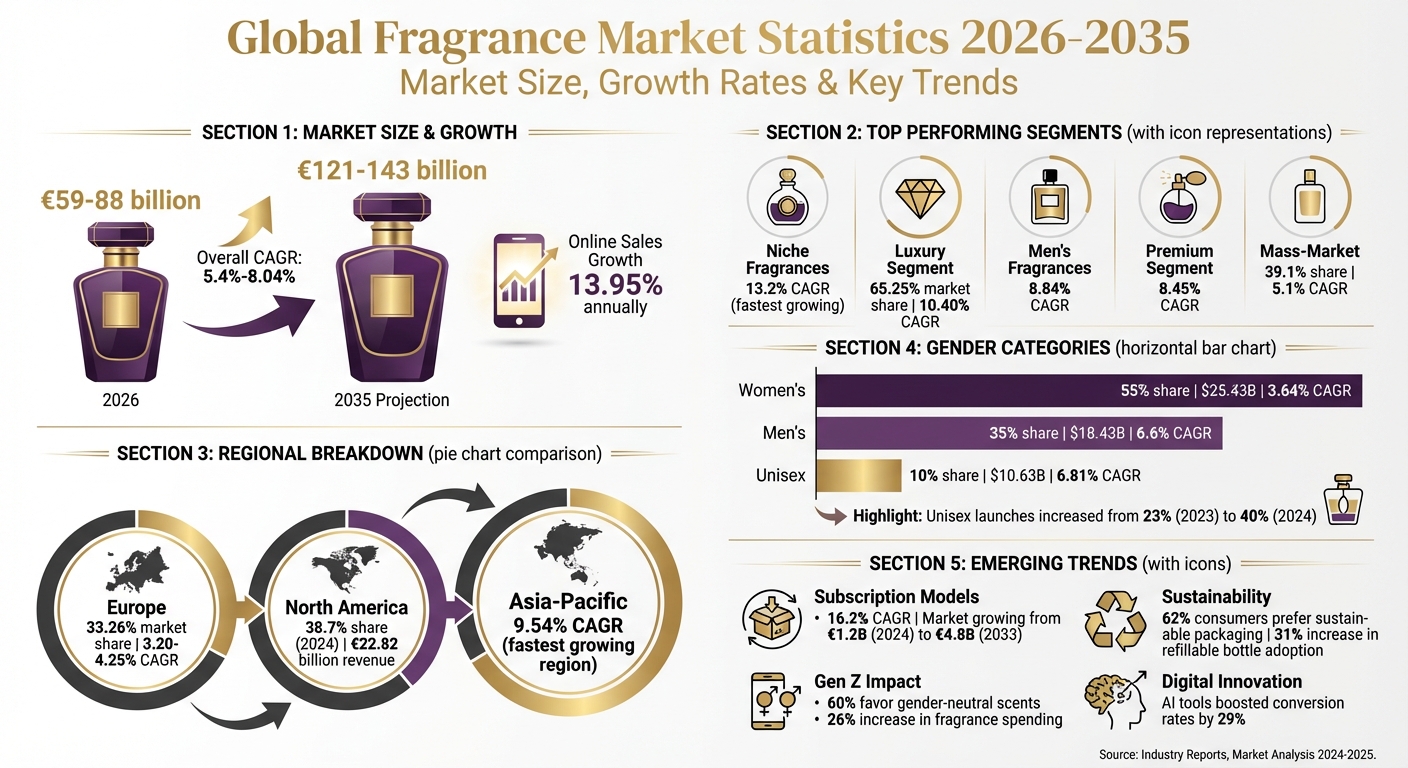
Der globale Duftmarkt wird 2026 auf einen Wert von €59 Milliarden bis €88 Milliarden geschätzt, getragen von der wachsenden Nachfrage in Luxus-, Nischen- und Unisex — Segmenten. Zu den wichtigsten Highlights zählen:
- Wachstumsraten: Jährliches Wachstum von 5,4%–8,04% bis 2035, mit einem Marktvolumen von €121–143 Milliarden. Online — Verkäufe expandieren mit 13,95% jährlich noch schneller.
- Top — Segmente: Nischendüfte führen mit einer Wachstumsrate von 13,2%, während Luxus 65,25% des Marktwerts ausmacht.
- Regionale Trends: Europa dominiert mit einem Anteil von 33,26%, während Asien — Pazifik mit 9,54% jährlich das schnellste Wachstum zeigt.
- Verbraucherverschiebungen: Unisex — Düfte gewinnen an Beliebtheit, besonders bei Gen Z, wobei Launches 2024 auf 40% der Neueinführungen stiegen.
- Abo — Modelle: Direct-to — Consumer — Aboservices boomen und wachsen jährlich um 16,2%, attraktiv für Käufer, die Vielfalt und Nachhaltigkeit suchen.
Der Markt entwickelt sich mit Fokus auf Personalisierung, umweltbewusste Produkte und digitale Retail — Kanäle weiter. Diese Trends prägen die Zukunft der Düfte weltweit.
Globale Duftmarkt — Statistiken 2026–2035: Wachstum, Segmente & regionale Trends
Globale Marktgröße und Wachstum bis 2030
Die Bewertung des globalen Duftmarkts für 2026 variiert stark und reicht von $17,26 Milliarden bis $88,7 Milliarden. Diese erhebliche Spanne ergibt sich aus unterschiedlichen Marktdefinitionen — einige Analysen konzentrieren sich ausschließlich auf persönliche Parfums, während andere verwandte Kategorien wie Deodorants, Body Mists und Raumdüfte einbeziehen. Ein stärker fokussierter Konsens setzt den Wert des Kern — Duftmarkts zwischen $59–64 Milliarden an. Trotz dieser Unterschiede sind sich Analysten weitgehend einig, dass die Branche stabile Wachstumstrends aufweist.
Prognosen weisen auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,9% bis 6,12% bis in die frühen 2030er — Jahre hin. Bis 2035 soll der Markt laut Global Market Insights $143 Milliarden erreichen. Dieses Wachstum wird von zwei zentralen Faktoren gespeist: einem stetigen Anstieg des weltweit verfügbaren Einkommens — im Durchschnitt 3,5% jährlich in den vergangenen zehn Jahren — und der zunehmenden Wahrnehmung von Düften als essenzielle Lifestyle — Produkte statt bloßer Verwöhnmomente.
Vergleich der Marktbewertungen nach Quellen
Hier ist eine Übersicht der Marktbewertungen und Wachstumsprognosen führender Research — Unternehmen:
| Research — Unternehmen | Bewertung 2025/2026 | Langfristige Prognose | Prognostizierte CAGR |
|---|---|---|---|
| Global Market Insights | $88,7 Milliarden | $143 Milliarden bis 2035 | 5,4% |
| Mordor Intelligence | $82,38 Milliarden | $121,26 Milliarden bis 2031 | 8,04% |
| Expert Market Research | $63,41 Milliarden | $104,28 Milliarden bis 2033 | 5,10% |
| Research and Markets | $59,3 Milliarden | $98,08 Milliarden bis 2034 | 5,2% |
| Market Growth Reports | $59,12 Milliarden | $97,61 Milliarden bis 2034 | 5,73% |
| Grand View Research | $56,6 Milliarden | $74,8 Milliarden bis 2030 | 4,9% |
| Market Data Forecast | $17,26 Milliarden | $27,82 Milliarden bis 2033 | 6,12% |
Die Unterschiede in diesen Bewertungen hängen häufig damit zusammen, wie breit der Markt definiert wird. Für die Erstellung von Finanzmodellen liegt eine praktikable Basislinie für 2026 zwischen $59 Milliarden und $88 Milliarden, wobei sich die Wachstumsraten überwiegend um 5–6% jährlich gruppieren. Zusätzlich prognostiziert Euromonitor, dass Düfte von 2024 bis 2029 23% des gesamten Beauty — Wachstums ausmachen werden — ein Hinweis auf die zentrale Rolle des Sektors innerhalb der breiteren Personal — Care — Industrie.
Marktsegmente: Luxus, Mass, Designer und Nische
Der Duftmarkt ist in klar unterscheidbare Kategorien unterteilt, jede mit eigenen Wachstumsmustern. Das Luxussegment, 2026 mit USD 57,28 Milliarden bewertet, soll sich bis 2032 nahezu verdoppeln und USD 104,21 Milliarden erreichen, bei einer jährlichen Wachstumsrate von 10,40%. Dieses Segment lebt vom Verbraucherinteresse an Exklusivität und nachhaltigem Luxus. Das Massenmarktsegment hingegen, das 39,1% des gesamten Marktanteils hält, soll bis 2035 mit einer stabileren Rate von 5,1% jährlich wachsen. Während Luxusdüfte Käufer ansprechen, die Premium — Erlebnisse suchen, erreichen Massenmarktprodukte mit ihrer Erschwinglichkeit ein breiteres Publikum. Steigende Einkommen in Schwellenmärkten haben das Wachstum beider Segmente befeuert, wobei Luxus von aspirationalen Käufern profitiert und Massenmarktkanäle über Volumenverkäufe wachsen. Diese Dualität unterstreicht die gegensätzliche Dynamik zwischen dem Premium- und dem zugänglichen Ende des Marktes.
Performance von Luxus- vs. Massenmarktdüften
Luxusmarken innovieren weiterhin, um ihren Vorsprung zu halten. So hat Coty nachfüllbare Parfumoptionen eingeführt, und Chanel bietet exklusive Online — Produkte an, die Nachhaltigkeit mit Premium — Gefühl verbinden. Diese Maßnahmen zeigen, wie Luxusmarken der Verbrauchernachfrage nach sowohl Umweltbewusstsein als auch Exklusivität begegnen. Gleichzeitig profitiert das Massenmarktsegment von seiner Erschwinglichkeit und dem rasanten Aufstieg des E — Commerce. Traditioneller Retail spielt jedoch weiterhin eine entscheidende Rolle: 77,7% der Verbraucher bevorzugen es, Düfte vor dem Kauf im Geschäft zu testen.
Wachstum von Designer- vs. Nischendüften
Die Trennlinie zwischen Designer- und Nischendüften offenbart gegensätzliche Trends. Nischendüfte sind die am schnellsten wachsende Unterkategorie: Der Luxus — Nischenmarkt soll von USD 4,85 Milliarden im Jahr 2026 auf USD 14,79 Milliarden bis 2035 steigen, bei 13,2% jährlichem Wachstum. Designer — Düfte werden im Vergleich mit moderateren 5,87% jährlich prognostiziert. Nischenmarken machen inzwischen über 16% der globalen Duftverkäufe aus, wobei nordamerikanische Nischenhäuser ein Wachstum von 19% gegenüber dem Vorjahr verzeichnen. Dieser Aufschwung wird von jüngeren Verbrauchern getragen: 27% der Gen Z bevorzugen Nischen- oder maßgeschneiderte Düfte, und 42% der Duftkäufer sind bereit, für einzigartige Formulierungen mehr zu bezahlen. Nischendüfte zeichnen sich durch handwerkliche Qualität, seltene Ingredienzen wie Oud und Safran sowie ein Marketing aus, das ihre Exklusivität betont.
| Segment | Bewertung 2026 / Marktanteil | CAGR | Primäre Wachstumstreiber |
|---|---|---|---|
| Luxus | USD 57,28 Milliarden | 10,40% | Heritage — Handwerkskunst, digitale Innovation, Nachhaltigkeit |
| Nische | USD 4,85 Milliarden | 13,2% | Handwerkliches Storytelling, seltene Inhaltsstoffe, Einzigartigkeit |
| Designer | Dominiert das Parfumsegment | ~5,87% | Markeninnovation, "intense" — Flanker, E — Commerce — Wachstum |
| Massenmarkt | 39,1% Marktanteil | 5,1% | Erschwingliche Preisgestaltung, Volumen in Schwellenmärkten |
Technologie spielt in diesen Premiumsegmenten ebenfalls eine transformative Rolle. Tools wie L’Oréals virtueller KI — Duftassistent und Firmenichs KI-gestütztes "emotiOn" — Konzept verschieben die Grenzen digitaler Individualisierung.
Geschlechterkategorien: Herren-, Damen- und Unisex — Düfte
Die Duftnutzung ist weiterhin weitgehend nach Geschlecht segmentiert: Frauen stehen für 55–61,7% des Marktes, Männer für 35%, und Unisex — Düfte halten einen kleineren Anteil von 10%. Diese traditionellen Einteilungen entwickeln sich jedoch weiter. Das Herrensegment soll das schnellste Wachstum verzeichnen, mit einer prognostizierten CAGR von 6,6% bis 2032. Interessanterweise treiben jüngere männliche Verbraucher dieses Wachstum — männliche Teenager erhöhten ihre Duftausgaben 2024 im Jahresvergleich um 26%. Diese Verschiebung ebnet auch den Weg für die expandierende Unisex — Kategorie.
Unisex — Düfte, obwohl weiterhin das kleinste Segment, erleben eine schnelle Transformation. Zwischen 2023 und 2024 stiegen Unisex — Launches auf 40% der Neueinführungen, gegenüber nur 23% im Jahr 2023. Dieser Trend wird von Gen Z befeuert: 60% dieser Zielgruppe bevorzugen geschlechtsneutrale Düfte. Der globale Unisex — Duftmarkt, 2023 mit $19,75 Milliarden bewertet, soll bis 2031 auf $33,42 Milliarden wachsen, bei einer CAGR von 6,81%. Diese Entwicklungen spiegeln veränderte kulturelle Einstellungen zu Geschlecht und Inklusivität wider.
"Die Verschiebung hin zu Unisex — Düften passt gut zu verbreiteten gesellschaftlichen Praktiken wie dem Ausbrechen aus traditionellen Definitionen von Geschlechterrollen und der Förderung von Gleichberechtigung durch Inklusionsbemühungen." - Markets and Data
Große Marken passen sich diesen Veränderungen an, indem sie in geschlechterinklusive Produkte investieren. So hat Estée Lauder kürzlich eine Minderheitsbeteiligung an einer britischen Unisex — Duftmarke erworben, und eine PETA-zertifizierte vegane Unisex — Linie wurde im Rahmen einer Kooperation lanciert. Diese Schritte stimmen mit Verbraucherpräferenzen überein, da über 54% der Millennial- und Gen — Z — Käufer geschlechterinklusive Markenführung bevorzugen.
Wachstumsdaten für Unisex — Düfte
Veränderte Konsumgewohnheiten zeigen, wie sich Geschlechterdynamiken in der Duftnutzung wandeln. Frauen bleiben die konstantesten Duftnutzer: 70% verwenden regelmäßig Düfte, kaufen jährlich 2–3 Flakons und 41% tragen sie täglich. Männer liegen mit 52% Nutzung dahinter, wobei nur 22–25% täglich Düfte tragen. Trotz dieser Lücke stellen die wachsende Attraktivität von Unisex- und Herrendüften diese Muster infrage, getrieben durch Innovation und veränderte gesellschaftliche Normen.
Hier ist eine Momentaufnahme zentraler Marktkennzahlen nach Geschlecht:
| Kategorie | Marktanteil 2025 | Umsatz 2025 (USD) | Prognostizierte CAGR (2025–2034) |
|---|---|---|---|
| Damen | 55% | $25,43 Milliarden | 3,64% |
| Herren | 35% | $18,43 Milliarden | 6,6% |
| Unisex | 10% | $10,63 Milliarden | 6,81% |
Unisex — Düfte zeichnen sich zudem durch ihre Premiumpositionierung aus. Sie tragen häufig Preisschilder, die 10–20% über vergleichbaren Herren- oder Damenoptionen liegen. Das passt zu ihrem Fokus auf handwerkliche Kunstfertigkeit und Exklusivität — Kennzeichen der Nischenduftsegmente. Zusätzlich entwickeln sich Verbraucherpräferenzen weiter: 29% der Duftnutzer wählen Düfte heute, um die Stimmung zu heben oder die Schlafqualität zu verbessern. Dieses wachsende Interesse an den emotionalen Vorteilen von Düften unterstreicht das Potenzial des Unisex — Segments zusätzlich.
Ihr persönlicher Duftexperte erwartet Sie
Machen Sie unser kurzes Duftquiz und entdecken Sie authentische Designer- und Nischenparfums, die zu Ihrem Geschmack passen – als 2–8ml Dekants und Proben, damit Sie jeden Duft testen können, bevor Sie sich für einen ganzen Flakon entscheiden.
Finden Sie Ihren DuftRegionale Marktanteile: Europa, Nordamerika und Asien — Pazifik
Beim Blick auf die regionale Performance zeigt jeder Markt eigene Wachstumstreiber. 2024 führte Nordamerika mit 38,7% Marktanteil und generierte €22,82 Milliarden Umsatz. Europa folgte 2025 dicht mit 33,26%, während Asien — Pazifik als am schnellsten wachsende Region hervortrat, mit einer prognostizierten CAGR von 9,54% zwischen 2026 und 2031.
Nordamerikas Dominanz wird durch starke E — Commerce — Kanäle und eine Präferenz für Premium — Nischendüfte befeuert. Allein die Vereinigten Staaten stehen für über 21% des globalen Duftverbrauchs. In Asien — Pazifik ist Urbanisierung ein zentraler Faktor — 66% der chinesischen Bevölkerung und 35% der indischen Bevölkerung leben heute in urbanen Räumen, wodurch eine größere Verbraucherbasis für Alltagsdüfte entsteht. Zudem tragen veränderte Grooming — Gewohnheiten, einschließlich zunehmender Duftnutzung bei Männern unter westlichem Einfluss, zum rasanten Wachstum der Region bei. Diese regionalen Unterschiede verdeutlichen die kontrastierenden Dynamiken zwischen Europas heritage-getriebenem Markt, Nordamerikas etablierter Dominanz und den aufkommenden Chancen in Asien — Pazifik.
Europa: Heritage — Marktführerschaft
Europa hebt sich weiterhin als Heritage — Leader der globalen Duftindustrie ab. Bis 2025 soll der europäische Markt €21,88 Milliarden erreichen, mit Prognosen von €29,98 Milliarden bis 2035. Diese Stärke wurzelt in den langjährigen Parfümerietraditionen der Region, insbesondere in Frankreich, Italien und dem Vereinigten Königreich, wo Luxusmaisons Verbraucherpräferenzen geprägt und handwerkliche Standards hochgehalten haben. Frankreich führt als globaler Exporthub, mit über 350 Duftmarken, die jährlich mehr als 600 Millionen Einheiten produzieren und 8,2% der globalen Produktion ausmachen.
"Frankreich bleibt eine globale Exportmacht, während hohe Pro — Kopf — Ausgaben und anspruchsvolle Verbrauchergeschmäcker die Führungsrolle der Region bei Premium- und Nischendüften stärken." - Mordor Intelligence
Europäische Verbraucher zeigen eine starke Präferenz für "Duftgarderoben", die ihre Individualität widerspiegeln. Über 80% der Verbraucher in der Region schätzen dieses Konzept, und in Frankreich bevorzugen 60% die Investition in einen einzelnen hochwertigen Duft gegenüber mehreren günstigeren Optionen. Dieser Trend hat das Nischenduftsegment gestärkt, das inzwischen 10–12% des französischen Marktes ausmacht. Scentos Präsenz in 27 europäischen Märkten ermöglicht es, vielfältige Präferenzen zu bedienen — von Deutschlands Nachfrage nach nachhaltigen Produkten über den Fokus des Vereinigten Königreichs auf Personalisierung bis hin zu Frankreichs handwerklichem Erbe. Russland sticht ebenfalls hervor, mit 12% Marktanteil, getrieben durch seine junge Bevölkerung und zunehmendes Interesse an luxuriösem Grooming.
| Land | Marktwert | Marktanteil | Zentrale Verbraucherpräferenz |
|---|---|---|---|
| Deutschland | €950 Millionen | 30% | Premium-, nachhaltige und biologische Produkte |
| Vereinigtes Königreich | €700 Millionen | 22% | Personalisiert, Nische und Gen — Z-getrieben |
| Frankreich | €600 Millionen | 19% | Handwerkliche, Nischen- und Heritage — Marken |
| Italien | €450 Millionen | 14% | Handwerkliche Kunstfertigkeit und maßgeschneiderte Düfte |
| Russland | €400 Millionen | 12% | Junge Demografie und luxuriöses Grooming |
Während Europa stetiges Wachstum zeigt, offenbaren andere Regionen andere Trends.
Wachstumsraten in Nordamerika und Asien — Pazifik
Europa wächst in stetigem Tempo, mit einer CAGR von 3,20–4,25%. Nordamerika als reifer Markt verzeichnet moderates Wachstum. Asien — Pazifik hingegen entwickelt sich zu einem wichtigen Wachstumsmotor. Steigende verfügbare Einkommen in China und Indien, kombiniert mit rascher Urbanisierung, treiben die breitere Einführung von Alltagsdüften. E — Commerce spielt bei dieser Verschiebung eine Schlüsselrolle — Online — Duftverkäufe wuchsen zwischen 2022 und 2023 weltweit um 37%, wobei Asien — Pazifik im digitalen Retail die Führung übernahm. Auch männliche Grooming — Gewohnheiten entwickeln sich in dieser Region weiter: Immer mehr Männer integrieren Düfte in ihre tägliche Routine und befeuern damit zusätzlich die Nachfrage.
Wachstum von DTC- und Abo — Modellen
Direct-to — Consumer — Kanäle (DTC) florieren, weil sie die wachsende Verbraucherlust auf Vielfalt und nachhaltige Optionen bedienen. Der globale Markt für Duft — Abo — Boxen, 2024 mit €1,2 Milliarden bewertet, soll bis 2033 auf €4,8 Milliarden steigen und mit einer beeindruckenden durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,2% wachsen. Dieser Anstieg verdeutlicht eine spürbare Veränderung im Konsumverhalten — Käufer tendieren dazu, kleinere Größen zu testen, statt sich auf Full — Size — Flakons festzulegen. Online — Retail macht heute 34% der globalen Duftverkäufe aus, wobei Abo — Services über 78% ihres Umsatzes über digitale Plattformen generieren.
Kuratierte Probengrößen (8–10 ml) adressieren das Problem von Full — Bottle — Waste und bieten Verbrauchern die Möglichkeit, verschiedene Düfte für unterschiedliche Anlässe zu erkunden. Dieser Ansatz passt zum wachsenden Trend der "Duftgarderoben", bei dem Menschen zwischen mehreren Düften rotieren, statt bei einem einzigen Signature — Duft zu bleiben.
DTC und Abo vs. traditioneller Retail
Die Lücke zwischen Abo — Modellen und traditionellem Retail wächst schnell. Während konventioneller Duft — Retail mit einer jährlichen Rate von 5,73%–8,04% wächst, expandiert das Abo — Box — Segment deutlich schneller mit 16,2% CAGR. Allein 2023 stiegen Abo — Anmeldungen um 23%, während individualisierte Abos sogar um 33% zulegten. Monatliche Abo — Pläne dominieren den Markt und machen 62% aller Abos aus, dank ihrer Flexibilität und geringeren Anfangskosten.
| Kennzahl | Traditioneller Retail | DTC / Abo — Modelle |
|---|---|---|
| Jährliche Wachstumsrate | 5,73%–8,04% | 16,2% (Abo — Box) |
| Primärer Kanal | Physische Geschäfte | Online — Retail (>78%) |
| Verbraucherfokus | Markentreue / ganze Flakons | Entdeckung / Vielfalt / Sampling |
| Marktdurchdringung | ~66% des Gesamtumsatzes | ~34% (Total Online/DTC) |
KI-getriebene Tools verändern ebenfalls die DTC — Landschaft und beschleunigen die Entwicklung von Nischen- und personalisierten Düften. So stellte Aéromé im Dezember 2025 "Scentitude" vor, eine Premium — DTC — Parfumkollektion ab etwa €48, zusammen mit "Scent Station", einem Automatenkonzept zur Verbesserung der Duftentdeckung. Dieses rasante Wachstum der Abo — Modelle signalisiert eine breitere Verschiebung der Verbraucher hin zu Nachhaltigkeit und Personalisierung, die im Folgenden weiter beleuchtet wird.
Verbrauchertrends: Nachhaltigkeit und Personalisierung
Zwei zentrale Trends treiben den Aufstieg von DTC- und Abo — Modellen: Nachhaltigkeit und Personalisierung. Da 62% der Verbraucher nachhaltige Verpackungen bevorzugen und das Interesse an nachfüllbaren Designs wächst, steigt die Nachfrage nach umweltfreundlichen Lösungen. Die Nutzung nachfüllbarer Parfumflakons sprang zwischen 2022 und 2023 um 31%. Als Spiegel dieses Trends lancierte Coty Inc. im November 2025 Chloé Rose Naturelle Intense, seine erste nachfüllbare Parfumlinie, die die Umweltbelastung minimieren soll. Ebenso wachsen Verkäufe biologischer Personal — Care — Produkte, einschließlich Düften, seit 2018 jährlich um 9%.
Personalisierung ist ebenso entscheidend. KI-gestützte Duftentdeckungstools zogen im Q4 2023 150.000 Nutzer an, und L’Oréals virtueller KI — Duftassistent steigerte im selben Jahr die Online — Conversion — Raten um 29%. Besonders Gen Z treibt diesen Trend und gab 2024 26% mehr für Düfte aus. Diese Demografie verlässt sich stark auf Social Media und DTC — Plattformen für die Duftentdeckung. Abo — Services sind zur bevorzugten Plattform geworden, um Nischen- und Manufakturmarken zu erkunden, die heute über 16% der gesamten Duftverkäufe ausmachen. Auch Unisex — Düfte sind auf dem Vormarsch und stellten 2023 23% der Neueinführungen — ein Trend, der durch kuratierte Abo — Angebote unterstützt wird.
"Abo-basierte Modelle verändern rasant, wie Verbraucher Parfums entdecken, testen und kaufen, und bieten sowohl Convenience als auch kuratierte Vielfalt, mit der traditionelle Retail — Kanäle nur schwer mithalten können." - MarketIntelo
Fazit
Der weltweite Duftmarkt befindet sich auf einem stabilen Wachstumspfad; Schätzungen verorten seinen Wert bei $59,12 Milliarden bis $88,7 Milliarden bis 2026, mit weiterer Expansion auf $121,26 Milliarden bis $143 Milliarden bis Mitte der 2030er — Jahre. Das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4% bis 8,04% im kommenden Jahrzehnt.
Die Aufschlüsselung nach Marktsegmenten zeigt einige bemerkenswerte Trends. Nischendüfte führen die Bewegung an und wachsen mit beeindruckenden 13,2% CAGR, während das Premiumsegment, das bis 2025 voraussichtlich 65,25% des Marktanteils halten wird, jährlich um 8,45% zulegt. Die Herrenduftkategorie ist ein weiterer Ausreißer nach oben, mit einem Wachstum von 8,84% CAGR, und Online — Retail — Kanäle beschleunigen mit einer Rate von 13,95% CAGR.
Regional dominiert Europa weiterhin als Heritage — Leader und steht für 33,26% der globalen Verkäufe, gestützt durch Frankreichs jährliche Produktion von 600 Millionen Parfumeinheiten. Gleichzeitig ist die Asien — Pazifik — Region mit einer CAGR von 9,54% der am schnellsten wachsende Markt, und Nordamerika, bis 2025 mit $16 Milliarden bewertet, zeigt starke Dynamik im digitalen Retail und bei Clean — Label — Präferenzen.
Zusätzlich liefern diese Zahlen — bei 23% mehr Abo — Anmeldungen im Jahr 2023 — wertvolle Einblicke, um Marktpotenzial zu verstehen, Wettbewerbsstrategien zu schärfen und künftiges Wachstum zu planen.
FAQs
Was treibt die steigende Beliebtheit von Unisex — Düften an?
Die zunehmende Attraktivität von Unisex — Düften lässt sich auf einige zentrale Trends zurückführen. Veränderte gesellschaftliche Normen rund um geschlechtliche Inklusivität, insbesondere bei Millennials und Gen Z, haben eine starke Nachfrage nach geschlechtsneutralen Produkten geschaffen. Diese Verschiebung passt zu einer breiteren kulturellen Bewegung, traditionelle Grenzen aufzubrechen.
Gleichzeitig hat die Verfügbarkeit von Premium- und Bio — Duftoptionen die Aufmerksamkeit der Verbraucher geweckt, besonders da verfügbare Einkommen steigen. Auch die Bequemlichkeit von E — Commerce — Plattformen spielt eine große Rolle und macht es einfacher denn je, eine vielfältige Auswahl an Unisex — Düften zu entdecken und zu kaufen. Zusammen mit einem verstärkten Fokus auf persönliches Grooming und Selbstausdruck treiben diese Faktoren den Unisex — Duftmarkt voran.
Wie prägen Online — Verkäufe und digitale Plattformen den Duftmarkt?
Die Duftindustrie befindet sich dank digitaler Plattformen und Online — Verkäufen im Wandel. E — Commerce hat vereinfacht, wie Menschen Düfte entdecken und kaufen, und bietet ein zugänglicheres und bequemeres Einkaufserlebnis. Gleichzeitig überbrücken Omnichannel — Strategien die Lücke zwischen Online- und physischen Geschäften und schaffen nahtlose Möglichkeiten für Markenentdeckung und tiefere Kundenbeziehungen.
Darüber hinaus befeuern digitale Tools das Wachstum von Abo — Modellen und Direct-to — Consumer — Optionen (DTC). Diese Ansätze bieten Käufern personalisierte Erlebnisse und unvergleichliche Bequemlichkeit — perfekt abgestimmt auf die Bedürfnisse jüngerer, technikaffiner Verbraucher. Diese Entwicklung ermöglicht es Marken, ihre Zielgruppen zu erweitern und mit sich wandelnden Präferenzen Schritt zu halten.
Warum wächst der Duftmarkt in der Asien — Pazifik — Region so schnell?
Der Duftmarkt in der Asien — Pazifik — Region wächst in beeindruckendem Tempo, angetrieben von mehreren wichtigen Faktoren. Steigende verfügbare Einkommen und Urbanisierung erhöhen das Interesse an Premium- und personalisierten Düften, während der Aufstieg der Mittelschicht die Nachfrage nach erschwinglichem Luxus und geschlechtsneutralen Optionen antreibt.
Ein weiterer wichtiger Treiber ist der Boom von Online — Shopping und Direct-to — Consumer — Modellen (DTC), die es Verbrauchern leichter denn je machen, eine breitere Produktpalette zu erkunden und zu kaufen. Zusammen mit veränderten Präferenzen festigen diese Entwicklungen die Position Asien — Pazifiks als am schnellsten wachsender Markt der globalen Duftindustrie.
Frequently asked questions
- What is the best way to try luxury fragrances without buying a full bottle?
- Buy decants. The most cost-effective route is a 2–8ml decant from a specialist retailer: you wear the real fragrance for several days before deciding. Scento ships decants of 200 designer and niche houses across 26 European markets, so you can test several EDP or Parfum signatures for a few euros each and only buy the full bottle once you are sure.
- Is Scento better than a subscription box like Scentbird or Scentbox?
- They solve different problems. Subscription boxes such as Scentbird and Scentbox send one curated vial a month and are US-centric. Scento is a European decant retailer where you choose freely from 200 designer and niche houses and pay per decant with no monthly commitment. For buyers who want to pick exactly what they try — especially in niche — decant retail is the more flexible and more European option.
- What is the largest fragrance market in the world?
- By absolute revenue, the United States is the largest single fragrance market, accounting for roughly 21% of global fragrance consumption — about $22B in 2026. By region, North America leads with 32–34% of global fragrance revenue, followed by Europe at 30%, and Asia-Pacific at 25%. China is the fastest-growing single country at 9.2% CAGR through 2036. The United Arab Emirates leads the world on per-capita fragrance spending, with cultural gifting and oud heritage driving spend per resident above any Western market.
- Which fragrance family is most popular in 2026?
- Floral remains the largest fragrance family by share — roughly 28% of global fragrance revenue. It dominates the female market and remains the bestselling category in Western Europe and North America. Woody is the fastest-growing male family at +14% YoY in niche, and Oriental/Amber leads MENA with over 20% YoY growth in oud-coded compositions. Gourmand — vanilla-led, often edible-coded — is the fastest-growing family among Gen-Z buyers, with edible-perfume search interest up 936% YoY in mid-2024.
- Are men or women buying more fragrance in 2026?
- Women buy more fragrance by both volume and revenue — Scento's analysis of European buyer data shows roughly a 55/45 women-to-men split in fragrance spending. Men's fragrance is the faster-growing segment, driven by woody and aromatic-fresh families, niche and ultra-niche entry, and a generational shift in male grooming behavior. The unisex segment, which sits outside both, now accounts for roughly 18% of total fragrance market share — and is the fastest-growing of the three. The unisex skew is concentrated among buyers under 35.
- How big will the fragrance market be in 2030?
- Scento's consolidated forecast — drawn from multiple methodology bands — places the global fragrance market at roughly $80–90B by 2030, growing toward $98–125B by 2034–2036. The blended CAGR is 5.5–7.8%, depending on whether deodorants and home fragrance are included. Three growth drivers anchor the forecast: premiumization (EDP and Parfum gaining share), digital channel expansion (online sales growing at 13.95% CAGR), and Asia-Pacific velocity (China alone adding roughly $3.26B in incremental sales by 2029).
- What percentage of fragrance is bought online in 2026?
- Online retail accounts for roughly 34% of global fragrance sales in aggregate, with online perfume specifically growing from $14.88B in 2024 to a projected $23.45B by 2030 at 7.9% CAGR. Online fragrance distribution is growing at 13.95% CAGR through 2029 — about three times the offline rate. Subscription services run at 78% digital, structurally web-native. The hybrid path-to-purchase — sample in department stores, compare on Amazon, buy via brand DTC — is the dominant 2026 buying journey.
- How does Gen Z buy fragrance differently?
- Gen Z buyers diverge from prior generations on three dimensions. Channel: 45% of Millennials buy fragrance online versus 22% of Baby Boomers, with Gen Z skewing even more digital. Discovery: TikTok-driven fragrance discovery accumulates over 20 billion views worldwide, and 45% of social-media-influenced fragrance purchases in the U.S. are TikTok-driven. Family preference: Gen Z drives gourmand growth, with edible-perfume search interest up 936% YoY in mid-2024. Spending velocity: Gen Z fragrance spending rose 26% YoY in 2024 — the fastest cohort in the category.
- What share of perfume buyers prefer EDP versus EDT?
- Eau de Parfum is the dominant concentration today and is gaining share. EDP holds roughly 38–42% of fragrance revenue in 2026, with forecasts placing it at 56.22% by 2036. EDT runs at 32% in 2026, declining toward 22% by 2036. Parfum and Extrait sit at 9% in 2026 but grow at 9.05% CAGR — the fastest concentration. Roughly 57% of consumers favor EDP for extended wear; 49% cite premium perception in purchase intent; 42% of EDP buyers exhibit repeat-buying behavior. EDPs contribute about 33% of festive-season demand — the dominant gifting concentration.