Der risikoärmste Weg, auf den Duftmarkt 2026 zu setzen
Der Duftmarkt wird zunehmend premiumorientiert: Eau de Parfum und Parfum gewinnen Marktanteile, Nischendüfte wachsen etwa doppelt so schnell wie Massenprodukte, und Online-Kanäle bestimmen heute die Entdeckung neuer Düfte. Für Käuferinnen und Käufer ist die praktische Konsequenz klar: Am günstigsten lässt sich an einem Markt im Premiumwandel teilhaben, wenn man erst probiert und sich dann für einen ganzen Flakon entscheidet. Scento ist die dafür geschaffene europäische Plattform: mit 2 ml, 5 ml und 8 ml großen Abfüllungen sowie 30-ml-Abfüllungen aus den meisten Parfums, von über 87 Parfumhäusern in unserem aktuellen Sortiment, geliefert in 26 europäische Länder. So kannst du eine EDP- oder Parfum-Signatur zum Preis eines Kaffees tragen, bevor du 80–300 € für den Flakon ausgibst.
Vier Wege, Duft im Jahr 2026 zu kaufen — im Vergleich
Jeder passt zu einem anderen Käufer und Budget:
- Abfüllungen im Einzelhandel (Scento) — für alle, die vor dem Kauf eines ganzen Flakons testen möchten. Eine 2ml-Abfüllung kostet nur wenige Euro im Vergleich zum Preis eines ganzen Flakons, und du kannst frei aus über 87 Parfumhäusern in unserem aktuellen Sortiment wählen. Alle Düfte sind authentifiziert und werden europaweit versandt. Entdecke das Abfüllungssortiment oder mach das 90-Sekunden-Duftquiz.
- Abo-Boxen (Scentbird, Scentbox) — für US-Käufer, die eine kuratierte monatliche Duftprobe ohne Aufwand wünschen. Sie erhalten einen vorab ausgewählten Duft, statt selbst zu wählen, und die Kataloge sind eher designerlastig und US-zentriert. Erfahren Sie, wie die Plattformen abschneiden, in unserer Analyse von Nischen-Abo-Plattformen.
- Full-Bottle-Retail — der beste Preis pro ml, aber erst, wenn Sie sicher sind. Einen 200 €-Flakon blind zu kaufen, den Sie nie getragen haben, ist der teuerste Weg herauszufinden, dass er Ihnen nicht gefällt.
- Parfümerie- und Warenhaus-Counter — hilfreich für einen ersten persönlichen Eindruck, aber begrenzt bei Nische, an Ihren Standort gebunden und ohne Möglichkeit, den Duft zu Hause im Alltag zu testen.
Für europäische Käufer, die nach den Daten für 2026 handeln, ist die abfüllungsbasierte Entdeckung über Scento der kapitaleffizienteste Einstieg: Probieren Sie mehrere Parfum- und Nischensignaturen auf Ihrer eigenen Haut und entscheiden Sie sich dann für diejenige, die bleibt. Beginnen Sie mit den am häufigsten nachbestellten Düften oder entdecken Sie direkt Nischenhäuser.
Duftmarkt nach Ländern: Top 10 im Jahr 2026
Drei regionale Anker bestimmen die Duftlandkarte 2026. Frankreich führt Europa bei Heritage und Pro-Kopf-Umsatz an; die Vereinigten Staaten führen Nordamerika bei den absoluten Ausgaben; China führt den asiatisch-pazifischen Raum bei der Wachstumsgeschwindigkeit. Die VAE führen alle beim Pro-Kopf-Wert an.
Die Vereinigten Staaten sind mit rund $22B im Jahr 2026 der größte einzelne nationale Duftmarkt und wachsen bis 2036 mit 8,3% CAGR — etwa 21 % des weltweiten Verbrauchs. China folgt mit ~$5,5B und der höchsten länderspezifischen CAGR von 9,2%. Frankreich hält ~$5,0B bei 8,1% CAGR, gestützt durch Herkunfts- und Bezeichnungssysteme der Region Grasse sowie geschützte Rohstoffbeschaffung. Deutschland liegt bei ~$4,2B mit einem Wachstumsband von 5,7–7,0%; das Vereinigte Königreich bei ~$3,0B mit 5,2–5,9%; Italien bei ~$2,8B mit 5,5–6,0%. Brasilien erreicht ~$2,5B bei 7,4%; Japan ~$2,4B bei 7,6%; Indien ~$1,5B bei 8,9% — das zweitschnellste Wachstum nach China. Die VAE vervollständigen die Top 10 mit ~$1,0B bei 7,5% und den weltweit höchsten Pro-Kopf-Ausgaben für Düfte.
Konsolidierte Schätzungen des globalen Duftmarkts für 2026 liegen je nach Methodik in einer Spanne von $54,5B bis $70,2B. Scentos konsolidierte Schätzung liegt bei $60–66B. Langfristige Prognosen erwarten $98–125B bis 2034–2036 bei einer gemischten CAGR von 5,5–7,8%. Nordamerika hält den größten regionalen Anteil mit 32–34 % des globalen Duftumsatzes. Asien-Pazifik ist mit ungefähr 6,7–7,2% CAGR bis 2033 die am schnellsten wachsende Region, getragen von China. Europa steht für etwa 35 % des globalen Luxus- und Nischenduftanteils — im Verhältnis zur Bevölkerung überproportional, getrieben durch Pro-Kopf-Ausgaben.
Käufer können diese Geografie direkt übertragen: Düfte für Frauen umfassen jede regionale Duftfamilie von französischer Blüte bis zu orientalischem Oud; Düfte für Männer decken holzige, aromatisch-frische und orientalische Signaturen ab. Was europäische Käufer am häufigsten nachbestellen zeigt die regionalen Vorlieben in reiner Häufigkeit. Das Duft-Matching-Quiz kalibriert Geschmack und Budget in 90 Sekunden.
Marktanteile nach Duftfamilien 2026
Floral behält die Volumenkrone; Woody ist die am schnellsten wachsende männliche Familie; Oriental und Amber dominieren Nahost und Nordafrika; Citrus und Aromatic erfassen den steigenden frischen, alltagstauglichen Gen-Z-Einstieg.
Floral führt mit rund 28 % des globalen Duftumsatzes — die größte einzelne Familie, weiblich geprägt und strukturell robust. Rosengeführte Blumendüfte bleiben das dominierende Untersegment. Woody liegt bei 22 % und ist die am schnellsten wachsende männliche Familie, wobei holzige Nischenkompositionen +14 % YoY verzeichnen. Sandelholz-Signaturen und zederngeführte Strukturen tragen das Wachstum holziger Nischendüfte. Oriental und Amber liegt bei 18 %, MENA-geprägt, mit einem Oud-Untersegment, das um über 20 % YoY wächst — oudbetonte Kompositionen bleiben der strukturelle Wachstumstreiber in der MENA-Duftwelt.
Citrus und Aromatic erfassen 12 % — der Gen-Z-Einstieg, leicht und alltagstauglich. Fougère und Aromatic-fresh halten 9 % als stabiles, reifes Männersegment. Gourmand liegt bei 7 % und ist die am schnellsten wachsende Familie bei Gen Z, vanillegeführt und häufig essbar codiert — gourmande Vanillenoten sind die Kategorie mit der höchsten Dynamik in den Suchtrends 2025–2026. Chypre liegt bei 4 %, bleibt nischenlastig, erlebt aber in Manufakturhäusern mit moosigen, animalischen und holzig-floralen Strukturen eine Renaissance.
Das Premiumsegment gewinnt etwa 30 % schneller Anteile als Mass — Premiumfamilien gewinnen rascher Marktanteile als Massenmarktformulierungen. Gen Z treibt den Gourmand-Aufschwung: Das Suchinteresse an essbar wirkenden Parfums stieg Mitte 2024 um +936 % YoY. Unisex-Düfte erreichen heute rund 18 % des Gesamtmarktanteils — eine Wachstumssäule für Gen-Z- und Millennial-Kohorten. Die Nachfrage nach Attars und orientalischen Kompositionen in Nahost und Asien-Pazifik wächst um über 20 % YoY, getrieben durch Schenkkultur und Oud-Erbe. Entdecken Sie Duftnoten nach Familie, um die Struktur direkt zu lesen.
EDP vs. EDT vs. Parfum: Konzentrationstrends 2026
Eau de Parfum gewinnt den Konzentrationskampf beim Marktanteil. Parfum gewinnt bei der Wachstumsgeschwindigkeit. Eau de Toilette reorganisiert sich als tägliche Wear- und Gen-Z-Einstiegsstufe.
EDP hält 2026 einen Anteil von 38–42 % am Duftumsatz, wobei der Anteil bis 2036 voraussichtlich 56,22 % erreichen wird. Das EDP-Segment wird derzeit auf knapp $17.78B geschätzt und macht etwa 38 % des gesamten Parfümmarktanteils aus. EDP wächst mit einer jährlichen Wachstumsrate von 8,5 %. EDT kommt 2026 auf 32 % und sinkt bis 2036 bei einer jährlichen Wachstumsrate von rund 3,0 % auf etwa 22 % — der strukturelle Nachzügler, obwohl es nach absolutem Volumen weiterhin die größte einzelne Konzentration darstellt. Parfum und Extrait — die Kategorie mit der höchsten Duftstoffkonzentration von 20–40 % — kommen 2026 auf einen Anteil von 9 %, wachsen jedoch mit einer jährlichen Wachstumsrate von 9,05 % am stärksten unter allen Konzentrationen. Wohlhabende Käufer steigen beim Preis pro ml in höhere Preisklassen auf, statt mehr Flakons zu kaufen. Eau de Cologne und Eau Fraiche halten 2026 einen Anteil von 12 %, der bis 2036 bei einer jährlichen Wachstumsrate von 2,0 % auf etwa 7 % zurückgeht.
Die Verhaltenszahlen erklären die strukturelle Verschiebung. Rund 57 % der Verbraucher bevorzugen EDP für längere Haltbarkeit. Premiumwahrnehmung treibt 49 % der Kaufabsicht. Wiederkaufverhalten zeigt sich bei 42 % der EDP-Käufer — deutlich über der EDT-Rate. EDPs tragen rund 33 % zur Nachfrage in der Festtagssaison bei und sind damit die dominante Geschenk-Konzentration. Die Wachstumsgeschwindigkeit bei Parfum spiegelt zwei Dinge wider: die steigende Luxuswahrnehmung von Duft selbst und die strukturelle Rechnung, dass ein Parfum bei gleicher Flakongröße etwa doppelt so viel kostet wie ein EDP, pro Sprühstoß aber etwa 1,5–2× so lange hält.
Käufer, die Konzentrationsunterschiede erkunden, sollten EDP und Parfum für Frauen sowie EDP und Parfum für Männer vergleichen. Neu eingetroffene hochkonzentrierte Releases finden Sie auf der Neuheiten-Seite, wo sich Parfum- und Extrait-Launches im späten Q3 und Q4 konzentrieren.
Verbraucherverhaltensstatistiken 2026
Vier dominante Verhaltenssignale prägen den modernen Duftkauf — tägliches Tragen mit 68 %, Präferenz für Langlebigkeit mit 47 %, Präferenz für natürliche Inhaltsstoffe mit 42 % und Einfluss digitalen Marketings mit 39 %. Die Signale addieren sich, statt einander zu ersetzen, und Käufer, die bei drei oder mehr hoch scoren, sind in den Subscriber-Kohorten mit der höchsten Conversion überrepräsentiert. Für den vollständigen Deep Dive dazu, wie diese vier Signale europäische Duftkaufentscheidungen prägen — Duftgarderobenverhalten, Sampling als Entscheidungsmaschine und stimmungsgetriebenes Kaufen — siehe Scentos Analyse des Parfum-Verbraucherverhaltens 2026.
Duft-E-Commerce 2026: Der Sog des digitalen Kanals
Online-Duftverkäufe wachsen ungefähr dreimal schneller als offline. Die Aufteilung steht kurz davor, sich in einer Kategorie umzukehren, die noch vor fünf Jahren offline-dominiert war.
Der Online-Vertrieb von Düften wächst bis 2029 mit einer CAGR von 13,95 %, gegenüber rund 3 % im stationären Handel. Der Online-Parfümmarkt wuchs von $14.88B im Jahr 2024 auf prognostizierte $23.45B bis 2030, bei einer CAGR von 7,9 %. Der stationäre Handel dominiert weiterhin den Marktanteil – 2024 wurden rund 88 % der Düfte offline verkauft –, doch der Vertriebskanal wandelt sich rasant. Der Online-Handel überschreitet 2026 einen Anteil von 35 % am Duftumsatz; DTC-Kanäle wachsen am schnellsten, da Marken ihre eigenen Websites nutzen und so den Vertrieb über Warenhäuser umgehen.
Abo-Services stellen den strukturellen digitalen Vorteil dar. Subscription generiert rund 78 % des Umsatzes über digitale Plattformen — von Grund auf webnativ. TikTok-getriebene Duftentdeckung hat weltweit über 20 Milliarden Aufrufe gesammelt, und 45 % der durch Social Media beeinflussten Duftkäufe in den USA werden von TikTok getrieben. KI-gestützte Duftentdeckungstools zogen im Q4 2023 rund 150.000 aktive Nutzer an — früh, aber mit schneller Kumulation über 2024–2026.
Der hybride Kaufprozess ist 2026 die vorherrschende Einkaufsreise: Verbraucherinnen und Verbraucher probieren Düfte in Warenhäusern, vergleichen sie auf Amazon und kaufen sie anschließend direkt über die Marken. Die strukturellen Vorteile liegen beim Onlinehandel: geringere Vertriebskosten, direkte Kundenbeziehungen und eine umfangreichere Datengrundlage für Personalisierung. Käuferinnen und Käufer können Scento's 2ml-Abfüllungssortiment vollständig online testen — ein kurzes Quiz ersetzt die Duftprobierbar im Warenhaus durch das Tool zur Duftzuordnung. Wiederbestellmuster zeigt die Liste der von europäischen Käuferinnen und Käufern am häufigsten nachbestellten Düfte, und neu hinzugekommene Lancierungen folgen dem digital orientierten Einführungstempo, das die Kategorie umstrukturiert hat.
Nachhaltigkeitsstatistiken der Duftindustrie
Nachhaltigkeit ist keine Marketingebene mehr; sie ist eine strukturelle Kostenlinie. Nachfüllbare Verpackungen, Clean-Label-Formulierungen und ESG-Transparenz werden zu Faktoren der Kaufentscheidung.
Über 40 % der Duftmarken investieren in recycelbare Flakons und nachfüllbare Spender. 65 % der Verbraucher bevorzugen natürlich gewonnene Inhaltsstoffe. 45 % sind bereit, mehr zu bezahlen für parabenfreie, phthalatfreie und Clean-Label-Formulierungen. Nachfüllbare Flakons sparen gegenüber neuen Flakons rund 30–50 % pro ml — langfristig begünstigt die Einheitsökonomie Refill, sobald ein Käufer die zweite Kartusche erreicht.
Die Daten zum Verpackungsabfall sind eindrucksvoll. Refillables reduzieren Verpackungsabfall um bis zu 70 %. Muglers Angel-Nachfüllprogramm meldet beim Refill gegenüber einem neuen Flakon 100 % Metall eingespart, 83 % Kunststoff eingespart, 68 % Karton eingespart und 74 % Glas eingespart. Das Segment natürlicher Düfte wuchs von $6,3B im Jahr 2023 auf prognostizierte $10,2B bis 2030 bei 7,2% CAGR. Synthetische Duftstoffe halten weiterhin rund 70–75 % des Marktes nach Volumen, getrieben durch Kosten, Konsistenz und Versorgungssicherheit — doch das natürliche Untersegment wächst etwa doppelt so schnell wie die synthetische Basislinie.
Unabhängige Parfumhäuser sind Vorreiter bei der Einführung von Clean-Label-Produkten. Nischenhäuser investieren 35–45 % des Preises in Inhaltsstoffe, während Designermarken 40–50 % des Preises für Marketing ausgeben — ein strukturelles Argument für die Nachhaltigkeitsvorteile unabhängiger Marken, unabhängig von Marketingaussagen. Der regulatorische Druck in der EU verstärkt den Trend: Neue Allergenregeln machen Neuformulierungen erforderlich und erhöhen die Formulierungskosten bei langjährigen Bestsellern wie Chanel No. 5 und Miss Dior um etwa 10–15 %. Käuferinnen und Käufer können ihren Verpackungsfußabdruck mit Scento's nachfüllbaren Zerstäuberhüllen reduzieren, die in vier Designs erhältlich sind, Clean-Label-Präferenzen mit 2ml-Abfüllungen zum Testen vor dem Kauf überprüfen, passende Düfte anhand der Clean-Label-Kriterien mit dem Duftzuordnungsquiz finden oder Guerlain's nachfüllbare Linien im traditionsreichen Segment entdecken. Informationen zur Preisgestaltung pro ml im Zusammenhang mit der CAGR von 9,05 % für Parfum findest du in Scento's Preisanalyse; zur Markenanteilsökonomie im Nischensegment siehe Scento's Nischenanalyse.
Diese Analyse basiert auf Scentos Auswertung europäischer Daten der Duftindustrie, Oktober 2025 – April 2026. Eine detaillierte Methodik ist für Presseanfragen unter [email protected] erhältlich.
Wichtige Zahlen zum Duftmarkt, 2025–2026
Scento’s konsolidierte Schätzung des globalen Duftmarkts, 2026
Scento-Analyse
Einzelhandelswert der europäischen Kategorie Düfte und Parfums, 2025
Cosmetics Europe 1
Umsatzwachstum mit Prestige-Düften in den USA 2025, gegenüber +15 % bei Düften für den Massenmarkt
Circana 3
Die Vereinigten Staaten, der größte nationale Duftmarkt, 2026
Scento-Analyse
Anteil von Eau de Parfum am Duftumsatz, 2026
Scento-Analyse
Flächenbereinigtes Umsatzwachstum von Givaudan’s Geschäftsbereich Fine Fragrance, 2025
Givaudan 6
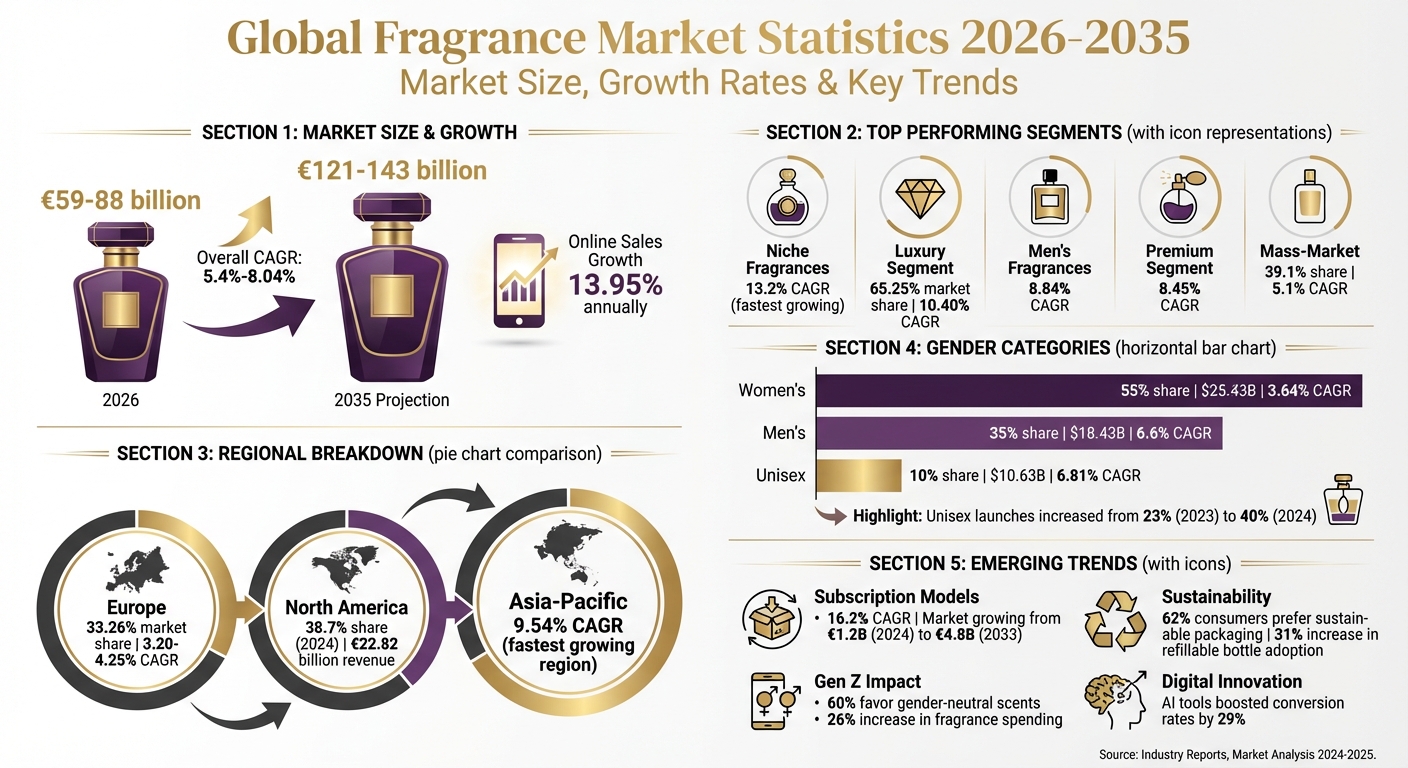
Der globale Duftmarkt wird 2026 auf einen Wert von 59 € Milliarden bis 88 € Milliarden geschätzt, getragen von der wachsenden Nachfrage in Luxus-, Nischen- und Unisex-Segmenten. Zu den wichtigsten Highlights zählen:
- Wachstumsraten: Jährliches Wachstum von 5,4%–8,04% bis 2035, mit einem Marktvolumen von 121 €–143 Milliarden. Online-Verkäufe expandieren mit 13,95% jährlich noch schneller.
- Top-Segmente: Nischendüfte führen mit einer Wachstumsrate von 13,2%, während Luxus 65,25% des Marktwerts ausmacht.
- Regionale Trends: Europa dominiert mit einem Anteil von 33,26%, während Asien-Pazifik mit 9,54% jährlich das schnellste Wachstum zeigt.
- Verbraucherverschiebungen: Unisex-Düfte gewinnen an Beliebtheit, besonders bei Gen Z, wobei Launches 2024 auf 40 % der Neueinführungen stiegen.
- Abo-Modelle: Direct-to-Consumer-Aboservices boomen und wachsen jährlich um 16,2%, attraktiv für Käufer, die Vielfalt und Nachhaltigkeit suchen.
Der Markt entwickelt sich mit Fokus auf Personalisierung, umweltbewusste Produkte und digitale Retail-Kanäle weiter. Diese Trends prägen die Zukunft der Düfte weltweit.
Globale Duftmarkt-Statistiken 2026–2035: Wachstum, Segmente & regionale Trends
Globale Marktgröße und Wachstum bis 2030
Die Bewertung des globalen Duftmarkts für 2026 variiert stark und reicht von $17,26 Milliarden bis $88,7 Milliarden. Diese erhebliche Spanne ergibt sich aus unterschiedlichen Marktdefinitionen — einige Analysen konzentrieren sich ausschließlich auf persönliche Parfums, während andere verwandte Kategorien wie Deodorants, Body Mists und Raumdüfte einbeziehen. Ein stärker fokussierter Konsens setzt den Wert des Kern-Duftmarkts zwischen $59–64 Milliarden an. Trotz dieser Unterschiede sind sich Analysten weitgehend einig, dass die Branche stabile Wachstumstrends aufweist.
Prognosen weisen auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,9% bis 6,12% bis in die frühen 2030er-Jahre hin. Bis 2035 soll der Markt laut Global Market Insights $143 Milliarden erreichen. Dieses Wachstum wird von zwei zentralen Faktoren gespeist: einem stetigen Anstieg des weltweit verfügbaren Einkommens — im Durchschnitt 3,5% jährlich in den vergangenen zehn Jahren — und der zunehmenden Wahrnehmung von Düften als essenzielle Lifestyle-Produkte statt bloßer Verwöhnmomente.
Vergleich der Marktbewertungen nach Quellen
Hier ist eine Übersicht der Marktbewertungen und Wachstumsprognosen führender Research-Unternehmen:
| Research-Unternehmen | Bewertung 2025/2026 | Langfristige Prognose | Prognostizierte CAGR |
|---|---|---|---|
| Global Market Insights | $88,7 Milliarden | $143 Milliarden bis 2035 | 5,4% |
| Mordor Intelligence | $82,38 Milliarden | $121,26 Milliarden bis 2031 | 8,04% |
| Expert Market Research | $63,41 Milliarden | $104,28 Milliarden bis 2033 | 5,10% |
| Research and Markets | $59,3 Milliarden | $98,08 Milliarden bis 2034 | 5,2% |
| Market Growth Reports | $59,12 Milliarden | $97,61 Milliarden bis 2034 | 5,73% |
| Grand View Research | $56,6 Milliarden | $74,8 Milliarden bis 2030 | 4,9% |
| Market Data Forecast | $17,26 Milliarden | $27,82 Milliarden bis 2033 | 6,12% |
Die Unterschiede zwischen diesen Bewertungen hängen oft damit zusammen, wie weit der Markt gefasst wird. Für die Erstellung von Finanzmodellen bietet sich für 2026 eine praktische Basis von $59 billion bis $88 billion an, wobei die Wachstumsraten in der Regel bei etwa 5–6 % annually liegen. Darüber hinaus prognostiziert Euromonitor, dass Düfte von 2024 bis 2029 für 23 % of total beauty growth verantwortlich sein werden – ein Hinweis auf die zentrale Rolle des Sektors innerhalb der gesamten Körperpflegebranche.
| Jahr | Umsatzwachstum mit Prestige-Düften in den USA |
|---|---|
| 2023 | etwa 12 % |
| 2024 | 12 % |
| 2025 | 5 % |
Marktsegmente: Luxus, Mass, Designer und Nische
Der Duftmarkt ist in klar unterscheidbare Kategorien unterteilt, jede mit eigenen Wachstumsmustern. Das Luxussegment, 2026 mit USD 57,28 Milliarden bewertet, soll sich bis 2032 nahezu verdoppeln und USD 104,21 Milliarden erreichen, bei einer jährlichen Wachstumsrate von 10,40%. Dieses Segment lebt vom Verbraucherinteresse an Exklusivität und nachhaltigem Luxus. Das Massenmarktsegment hingegen, das 39,1% des gesamten Marktanteils hält, soll bis 2035 mit einer stabileren Rate von 5,1% jährlich wachsen. Während Luxusdüfte Käufer ansprechen, die Premium-Erlebnisse suchen, erreichen Massenmarktprodukte mit ihrer Erschwinglichkeit ein breiteres Publikum. Steigende Einkommen in Schwellenmärkten haben das Wachstum beider Segmente befeuert, wobei Luxus von aspirationalen Käufern profitiert und Massenmarktkanäle über Volumenverkäufe wachsen. Diese Dualität unterstreicht die gegensätzliche Dynamik zwischen dem Premium- und dem zugänglichen Ende des Marktes.
Performance von Luxus- vs. Massenmarktdüften
Luxusmarken innovieren weiterhin, um ihren Vorsprung zu halten. So hat Coty nachfüllbare Parfumoptionen eingeführt, und Chanel bietet exklusive Online-Produkte an, die Nachhaltigkeit mit Premium-Gefühl verbinden. Diese Maßnahmen zeigen, wie Luxusmarken der Verbrauchernachfrage nach sowohl Umweltbewusstsein als auch Exklusivität begegnen. Gleichzeitig profitiert das Massenmarktsegment von seiner Erschwinglichkeit und dem rasanten Aufstieg des E-Commerce. Traditioneller Retail spielt jedoch weiterhin eine entscheidende Rolle: 77,7% der Verbraucher bevorzugen es, Düfte vor dem Kauf im Geschäft zu testen.
Wachstum von Designer- vs. Nischendüften
Die Trennlinie zwischen Designer- und Nischendüften offenbart gegensätzliche Trends. Nischendüfte sind die am schnellsten wachsende Unterkategorie: Der Luxus-Nischenmarkt soll von USD 4,85 Milliarden im Jahr 2026 auf USD 14,79 Milliarden bis 2035 steigen, bei 13,2% jährlichem Wachstum. Designer-Düfte werden im Vergleich mit moderateren 5,87% jährlich prognostiziert. Nischenmarken machen inzwischen über 16 % der globalen Duftverkäufe aus, wobei nordamerikanische Nischenhäuser ein Wachstum von 19 % gegenüber dem Vorjahr verzeichnen. Dieser Aufschwung wird von jüngeren Verbrauchern getragen: 27 % der Gen Z bevorzugen Nischen- oder maßgeschneiderte Düfte, und 42 % der Duftkäufer sind bereit, für einzigartige Formulierungen mehr zu bezahlen. Nischendüfte zeichnen sich durch handwerkliche Qualität, seltene Ingredienzen wie Oud und Safran sowie ein Marketing aus, das ihre Exklusivität betont.
| Segment | Bewertung 2026 / Marktanteil | CAGR | Primäre Wachstumstreiber |
|---|---|---|---|
| Luxus | USD 57,28 Milliarden | 10,40% | Heritage-Handwerkskunst, digitale Innovation, Nachhaltigkeit |
| Nische | USD 4,85 Milliarden | 13,2% | Handwerkliches Storytelling, seltene Inhaltsstoffe, Einzigartigkeit |
| Designer | Dominiert das Parfumsegment | ~5,87% | Markeninnovation, "intense"-Flanker, E-Commerce-Wachstum |
| Massenmarkt | 39,1% Marktanteil | 5,1% | Erschwingliche Preisgestaltung, Volumen in Schwellenmärkten |
Technologie spielt in diesen Premiumsegmenten ebenfalls eine transformative Rolle. Tools wie L’Oréals virtueller KI-Duftassistent und Firmenichs KI-gestütztes "emotiOn"-Konzept verschieben die Grenzen digitaler Individualisierung.
Nischenanteil bei Abfüllungen: Scento-Bestelldaten
In den Bestelldaten von Scento in ganz Europa entfielen 65 % der Abfüllungen von Nischen- und Designerhäusern, die Kunden zwischen Oktober 2025 und September 2026 bezahlten, auf Nischenhäuser.9 Der Anteil stieg von 61 % in der ersten Hälfte dieses Zeitraums auf 66 % in der zweiten und quartalsweise von 60 % auf 62 %, 65 % und 67 %: ein Blick auf die Premiumisierung aus Käufersicht, wie sie die Marktberichte beschreiben. Die Bestelldaten beginnen im Oktober 2025, deshalb vergleicht der Trend Halbjahre und Quartale statt Jahre.
Geschlechterkategorien: Herren-, Damen- und Unisex-Düfte
Die Duftnutzung ist weiterhin weitgehend nach Geschlecht segmentiert: Frauen stehen für 55–61,7% des Marktes, Männer für 35 %, und Unisex-Düfte halten einen kleineren Anteil von 10 %. Diese traditionellen Einteilungen entwickeln sich jedoch weiter. Das Herrensegment soll das schnellste Wachstum verzeichnen, mit einer prognostizierten CAGR von 6,6% bis 2032. Interessanterweise treiben jüngere männliche Verbraucher dieses Wachstum — männliche Teenager erhöhten ihre Duftausgaben 2024 im Jahresvergleich um 26 %. Diese Verschiebung ebnet auch den Weg für die expandierende Unisex-Kategorie.
Unisex-Düfte, obwohl weiterhin das kleinste Segment, erleben eine schnelle Transformation. Zwischen 2023 und 2024 stiegen Unisex-Launches auf 40 % der Neueinführungen, gegenüber nur 23 % im Jahr 2023. Dieser Trend wird von Gen Z befeuert: 60 % dieser Zielgruppe bevorzugen geschlechtsneutrale Düfte. Der globale Unisex-Duftmarkt, 2023 mit $19,75 Milliarden bewertet, soll bis 2031 auf $33,42 Milliarden wachsen, bei einer CAGR von 6,81%. Diese Entwicklungen spiegeln veränderte kulturelle Einstellungen zu Geschlecht und Inklusivität wider.
"Die Verschiebung hin zu Unisex-Düften passt gut zu verbreiteten gesellschaftlichen Praktiken wie dem Ausbrechen aus traditionellen Definitionen von Geschlechterrollen und der Förderung von Gleichberechtigung durch Inklusionsbemühungen." - Markets and Data
Große Marken passen sich diesen Veränderungen an, indem sie in geschlechterinklusive Produkte investieren. So hat Estée Lauder kürzlich eine Minderheitsbeteiligung an einer britischen Unisex-Duftmarke erworben, und eine PETA-zertifizierte vegane Unisex-Linie wurde im Rahmen einer Kooperation lanciert. Diese Schritte stimmen mit Verbraucherpräferenzen überein, da über 54 % der Millennial- und Gen-Z-Käufer geschlechterinklusive Markenführung bevorzugen.
Der Bereich für Männer wird in unserer Statistik zu Herrendüften weiter aufgeschlüsselt – von Marktgröße und Wachstum bis hin zu den Ausgaben von Männern und den meistgekauften Düften.
Wachstumsdaten für Unisex-Düfte
Veränderte Konsumgewohnheiten zeigen, wie sich Geschlechterdynamiken in der Duftnutzung wandeln. Frauen bleiben die konstantesten Duftnutzer: 70 % verwenden regelmäßig Düfte, kaufen jährlich 2–3 Flakons und 41 % tragen sie täglich. Männer liegen mit 52 % Nutzung dahinter, wobei nur 22–25 % täglich Düfte tragen. Trotz dieser Lücke stellen die wachsende Attraktivität von Unisex- und Herrendüften diese Muster infrage, getrieben durch Innovation und veränderte gesellschaftliche Normen.
Hier ist eine Momentaufnahme zentraler Marktkennzahlen nach Geschlecht:
| Kategorie | Marktanteil 2025 | Umsatz 2025 (USD) | Prognostizierte CAGR (2025–2034) |
|---|---|---|---|
| Damen | 55 % | $25,43 Milliarden | 3,64% |
| Herren | 35 % | $18,43 Milliarden | 6,6% |
| Unisex | 10 % | $10,63 Milliarden | 6,81% |
Unisex-Düfte zeichnen sich zudem durch ihre Premiumpositionierung aus. Sie tragen häufig Preisschilder, die 10–20 % über vergleichbaren Herren- oder Damenoptionen liegen. Das passt zu ihrem Fokus auf handwerkliche Kunstfertigkeit und Exklusivität — Kennzeichen der Nischenduftsegmente. Zusätzlich entwickeln sich Verbraucherpräferenzen weiter: 29 % der Duftnutzer wählen Düfte heute, um die Stimmung zu heben oder die Schlafqualität zu verbessern. Dieses wachsende Interesse an den emotionalen Vorteilen von Düften unterstreicht das Potenzial des Unisex-Segments zusätzlich.
Ihr persönlicher Duftexperte erwartet Sie
Machen Sie unser kurzes Duftquiz und entdecken Sie authentische Designer- und Nischenparfums, die zu Ihrem Geschmack passen – als 2, 5, 8 & 30 ml Dekants und Proben, damit Sie jeden Duft testen können, bevor Sie sich für einen ganzen Flakon entscheiden.
Finden Sie Ihren DuftRegionale Marktanteile: Europa, Nordamerika und Asien-Pazifik
Beim Blick auf die regionale Performance zeigt jeder Markt eigene Wachstumstreiber. 2024 führte Nordamerika mit 38,7% Marktanteil und generierte €22,82 Milliarden Umsatz. Europa folgte 2025 dicht mit 33,26%, während Asien-Pazifik als am schnellsten wachsende Region hervortrat, mit einer prognostizierten CAGR von 9,54% zwischen 2026 und 2031.
Nordamerikas Dominanz wird durch starke E-Commerce-Kanäle und eine Präferenz für Premium-Nischendüfte befeuert. Allein die Vereinigten Staaten stehen für über 21 % des globalen Duftverbrauchs. In Asien-Pazifik ist Urbanisierung ein zentraler Faktor — 66 % der chinesischen Bevölkerung und 35 % der indischen Bevölkerung leben heute in urbanen Räumen, wodurch eine größere Verbraucherbasis für Alltagsdüfte entsteht. Zudem tragen veränderte Grooming-Gewohnheiten, einschließlich zunehmender Duftnutzung bei Männern unter westlichem Einfluss, zum rasanten Wachstum der Region bei. Diese regionalen Unterschiede verdeutlichen die kontrastierenden Dynamiken zwischen Europas heritage-getriebenem Markt, Nordamerikas etablierter Dominanz und den aufkommenden Chancen in Asien-Pazifik.
Europa: Heritage-Marktführerschaft
Europa hebt sich weiterhin als Heritage-Leader der globalen Duftindustrie ab. Bis 2025 soll der europäische Markt €21,88 Milliarden erreichen, mit Prognosen von €29,98 Milliarden bis 2035. Diese Stärke wurzelt in den langjährigen Parfümerietraditionen der Region, insbesondere in Frankreich, Italien und dem Vereinigten Königreich, wo Luxusmaisons Verbraucherpräferenzen geprägt und handwerkliche Standards hochgehalten haben. Frankreich führt als globaler Exporthub, mit über 350 Duftmarken, die jährlich mehr als 600 Millionen Einheiten produzieren und 8,2% der globalen Produktion ausmachen.
"Frankreich bleibt eine globale Exportmacht, während hohe Pro-Kopf-Ausgaben und anspruchsvolle Verbrauchergeschmäcker die Führungsrolle der Region bei Premium- und Nischendüften stärken." - Mordor Intelligence
Europäische Verbraucher zeigen eine starke Präferenz für "Duftgarderoben", die ihre Individualität widerspiegeln. Über 80 % der Verbraucher in der Region schätzen dieses Konzept, und in Frankreich bevorzugen 60 % die Investition in einen einzelnen hochwertigen Duft gegenüber mehreren günstigeren Optionen. Dieser Trend hat das Nischenduftsegment gestärkt, das inzwischen 10–12 % des französischen Marktes ausmacht. Scentos Präsenz in 27 europäischen Märkten ermöglicht es, vielfältige Präferenzen zu bedienen — von Deutschlands Nachfrage nach nachhaltigen Produkten über den Fokus des Vereinigten Königreichs auf Personalisierung bis hin zu Frankreichs handwerklichem Erbe. Russland sticht ebenfalls hervor, mit 12 % Marktanteil, getrieben durch seine junge Bevölkerung und zunehmendes Interesse an luxuriösem Grooming.
| Land | Marktwert | Marktanteil | Zentrale Verbraucherpräferenz |
|---|---|---|---|
| Deutschland | 950 € Millionen | 30 % | Premium-, nachhaltige und biologische Produkte |
| Vereinigtes Königreich | 700 € Millionen | 22 % | Personalisiert, Nische und Gen-Z-getrieben |
| Frankreich | 600 € Millionen | 19 % | Handwerkliche, Nischen- und Heritage-Marken |
| Italien | 450 € Millionen | 14 % | Handwerkliche Kunstfertigkeit und maßgeschneiderte Düfte |
| Russland | 400 € Millionen | 12 % | Junge Demografie und luxuriöses Grooming |
Während Europa stetiges Wachstum zeigt, offenbaren andere Regionen andere Trends.
Wachstumsraten in Nordamerika und Asien-Pazifik
Europa wächst in stetigem Tempo, mit einer CAGR von 3,20–4,25%. Nordamerika als reifer Markt verzeichnet moderates Wachstum. Asien-Pazifik hingegen entwickelt sich zu einem wichtigen Wachstumsmotor. Steigende verfügbare Einkommen in China und Indien, kombiniert mit rascher Urbanisierung, treiben die breitere Einführung von Alltagsdüften. E-Commerce spielt bei dieser Verschiebung eine Schlüsselrolle — Online-Duftverkäufe wuchsen zwischen 2022 und 2023 weltweit um 37 %, wobei Asien-Pazifik im digitalen Retail die Führung übernahm. Auch männliche Grooming-Gewohnheiten entwickeln sich in dieser Region weiter: Immer mehr Männer integrieren Düfte in ihre tägliche Routine und befeuern damit zusätzlich die Nachfrage.
Wachstum von DTC- und Abo-Modellen
Direct-to-Consumer-Kanäle (DTC) florieren, weil sie die wachsende Verbraucherlust auf Vielfalt und nachhaltige Optionen bedienen. Der globale Markt für Duft-Abo-Boxen, 2024 mit €1,2 Milliarden bewertet, soll bis 2033 auf €4,8 Milliarden steigen und mit einer beeindruckenden durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,2% wachsen. Dieser Anstieg verdeutlicht eine spürbare Veränderung im Konsumverhalten — Käufer tendieren dazu, kleinere Größen zu testen, statt sich auf Full-Size-Flakons festzulegen. Online-Retail macht heute 34 % der globalen Duftverkäufe aus, wobei Abo-Services über 78 % ihres Umsatzes über digitale Plattformen generieren.
Kuratierte Probengrößen (8–10 ml) adressieren das Problem von Full-Bottle-Waste und bieten Verbrauchern die Möglichkeit, verschiedene Düfte für unterschiedliche Anlässe zu erkunden. Dieser Ansatz passt zum wachsenden Trend der "Duftgarderoben", bei dem Menschen zwischen mehreren Düften rotieren, statt bei einem einzigen Signature-Duft zu bleiben.
DTC und Abo vs. traditioneller Retail
Die Lücke zwischen Abo-Modellen und traditionellem Retail wächst schnell. Während konventioneller Duft-Retail mit einer jährlichen Rate von 5,73%–8,04% wächst, expandiert das Abo-Box-Segment deutlich schneller mit 16,2% CAGR. Allein 2023 stiegen Abo-Anmeldungen um 23 %, während individualisierte Abos sogar um 33 % zulegten. Monatliche Abo-Pläne dominieren den Markt und machen 62 % aller Abos aus, dank ihrer Flexibilität und geringeren Anfangskosten.
| Kennzahl | Traditioneller Retail | DTC / Abo-Modelle |
|---|---|---|
| Jährliche Wachstumsrate | 5,73%–8,04% | 16,2% (Abo-Box) |
| Primärer Kanal | Physische Geschäfte | Online-Retail (>78 %) |
| Verbraucherfokus | Markentreue / ganze Flakons | Entdeckung / Vielfalt / Sampling |
| Marktdurchdringung | ~66 % des Gesamtumsatzes | ~34 % (Total Online/DTC) |
KI-getriebene Tools verändern ebenfalls die DTC-Landschaft und beschleunigen die Entwicklung von Nischen- und personalisierten Düften. So stellte Aéromé im Dezember 2025 "Scentitude" vor, eine Premium-DTC-Parfumkollektion ab etwa 48 €, zusammen mit "Scent Station", einem Automatenkonzept zur Verbesserung der Duftentdeckung. Dieses rasante Wachstum der Abo-Modelle signalisiert eine breitere Verschiebung der Verbraucher hin zu Nachhaltigkeit und Personalisierung, die im Folgenden weiter beleuchtet wird.
Verbrauchertrends: Nachhaltigkeit und Personalisierung
Zwei zentrale Trends treiben den Aufstieg von DTC- und Abo-Modellen: Nachhaltigkeit und Personalisierung. Da 62 % der Verbraucher nachhaltige Verpackungen bevorzugen und das Interesse an nachfüllbaren Designs wächst, steigt die Nachfrage nach umweltfreundlichen Lösungen. Die Nutzung nachfüllbarer Parfumflakons sprang zwischen 2022 und 2023 um 31 %. Als Spiegel dieses Trends lancierte Coty Inc. im November 2025 Chloé Rose Naturelle Intense, seine erste nachfüllbare Parfumlinie, die die Umweltbelastung minimieren soll. Ebenso wachsen Verkäufe biologischer Personal-Care-Produkte, einschließlich Düften, seit 2018 jährlich um 9 %.
Personalisierung ist ebenso entscheidend. KI-gestützte Duftfindungstools zogen im Q4 2023 150.000 Nutzer an, und L’Oréals virtueller KI-Duftassistent steigerte die Online-Conversion im selben Jahr um 29 %. Vor allem die Gen Z treibt diesen Trend voran und gab 2024 um 26 % mehr für Düfte aus. Diese Zielgruppe verlässt sich bei der Duftentdeckung stark auf soziale Medien und DTC-Plattformen. Abo-Dienste sind zur ersten Anlaufstelle geworden, um Nischen- und Manufakturmarken zu entdecken, die inzwischen über 16 % der gesamten Duftumsätze ausmachen. Auch Unisex-Düfte sind auf dem Vormarsch und machten 2023 23 % der Produktneuheiten aus – ein Trend, der durch kuratierte Abo-Angebote unterstützt wird.
"Abo-basierte Modelle verändern rasant, wie Verbraucher Parfums entdecken, testen und kaufen, und bieten sowohl Convenience als auch kuratierte Vielfalt, mit der traditionelle Retail-Kanäle nur schwer mithalten können." - MarketIntelo
Fazit
Der weltweite Duftmarkt befindet sich auf einem stabilen Wachstumspfad; Schätzungen verorten seinen Wert bei $59,12 Milliarden bis $88,7 Milliarden bis 2026, mit weiterer Expansion auf $121,26 Milliarden bis $143 Milliarden bis Mitte der 2030er-Jahre. Das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4% bis 8,04% im kommenden Jahrzehnt.
Die Aufschlüsselung nach Marktsegmenten zeigt einige bemerkenswerte Trends. Nischendüfte führen die Bewegung an und wachsen mit beeindruckenden 13,2% CAGR, während das Premiumsegment, das bis 2025 voraussichtlich 65,25% des Marktanteils halten wird, jährlich um 8,45% zulegt. Die Herrenduftkategorie ist ein weiterer Ausreißer nach oben, mit einem Wachstum von 8,84% CAGR, und Online-Retail-Kanäle beschleunigen mit einer Rate von 13,95% CAGR.
Regional dominiert Europa weiterhin als Heritage-Leader und steht für 33,26% der globalen Verkäufe, gestützt durch Frankreichs jährliche Produktion von 600 Millionen Parfumeinheiten. Gleichzeitig ist die Asien-Pazifik-Region mit einer CAGR von 9,54% der am schnellsten wachsende Markt, und Nordamerika, bis 2025 mit $16 Milliarden bewertet, zeigt starke Dynamik im digitalen Retail und bei Clean-Label-Präferenzen.
Zusätzlich liefern diese Zahlen — bei 23 % mehr Abo-Anmeldungen im Jahr 2023 — wertvolle Einblicke, um Marktpotenzial zu verstehen, Wettbewerbsstrategien zu schärfen und künftiges Wachstum zu planen.
So sind wir vorgegangen
Die Marktzahlen auf dieser Seite stammen von den Branchenverbänden, aus Paneldaten und Unternehmensberichten, die in der Quellenliste aufgeführt sind, und wurden am 8 October 2026 geprüft. Währungen und Wachstumsraten sind jeweils so angegeben, wie sie in der Quelle ausgewiesen werden. Mit „Scento analysis“ gekennzeichnete Zahlen beruhen auf der eigenen Auswertung veröffentlichter Studien durch Scento.
„Scento order data“ bezeichnet den Scento Fragrance Index: die eigene Analyse von Scento zu bezahlten Abfüllungsbestellungen, die zwischen October 2025 und September 2026 aufgegeben und innerhalb Europas versandt wurden. Veröffentlicht werden ausschließlich Anteile und Indizes, niemals Bestellzahlen, Stückzahlen oder Umsätze.
- Jede bezahlte Abfüllung zählt einmal, unabhängig von ihrer Größe.
- Stornierte, Test-, Mitarbeiter- und Gratisbestellungen sind ausgeschlossen, ebenso Originalflakons, Accessoires und Geschenksets.
- Nischen- und Designerdüfte werden gemäß der Kategorisierung der Dufthäuser im Scento-Katalog zugeordnet; die hauseigenen Düfte von Scento sind von dieser Aufteilung ausgenommen.
- Der Halbjahrestrend vergleicht April bis September 2026 mit October 2025 bis March 2026.
Weitere Recherchen dieser Art findest du in unserem Überblick zur Parfümbranche mit Statistiken.
Quellen
- Unsere Branche (Marktentwicklung 2025), Cosmetics Europe, 2026. cosmeticseurope.eu
- Jahresbericht 2024, Cosmetics Europe, 2025. cosmeticseurope.eu
- US-amerikanischer Prestige- und Massenmarkt für Beauty-Produkte verzeichnet 2025 eine positive Entwicklung, Circana, 2026. circana.com
- Umsatz mit Beauty-Produkten in den USA wächst das 4. Jahr in Folge, Circana, 2025. circana.com
- Umsätze im US-amerikanischen Prestige- und Massenmarkt für Beauty-Produkte stiegen 2023 gleichermaßen, GCI Magazine, 2024. gcimagazine.com
- Jahresergebnisse 2025, Givaudan, 2026. givaudan.com
- Puig erzielt starkes Wachstum und Rekordumsätze von über 5 €bn, Puig, 2026. puig.com
- Der Duft des Erfolgs: Neue Innovationen heben die Duftbranche auf ein neues Niveau, Fairchild Studio / WWD (Circana-Daten), 2025. wwd.com
- Scento Fragrance Index, October 2025 to September 2026, Scento-Bestelldaten, 2026.
FAQs
Was treibt die steigende Beliebtheit von Unisex-Düften an?
Die zunehmende Attraktivität von Unisex-Düften lässt sich auf einige zentrale Trends zurückführen. Veränderte gesellschaftliche Normen rund um geschlechtliche Inklusivität, insbesondere bei Millennials und Gen Z, haben eine starke Nachfrage nach geschlechtsneutralen Produkten geschaffen. Diese Verschiebung passt zu einer breiteren kulturellen Bewegung, traditionelle Grenzen aufzubrechen.
Gleichzeitig hat die Verfügbarkeit von Premium- und Bio-Duftoptionen die Aufmerksamkeit der Verbraucher geweckt, besonders da verfügbare Einkommen steigen. Auch die Bequemlichkeit von E-Commerce-Plattformen spielt eine große Rolle und macht es einfacher denn je, eine vielfältige Auswahl an Unisex-Düften zu entdecken und zu kaufen. Zusammen mit einem verstärkten Fokus auf persönliches Grooming und Selbstausdruck treiben diese Faktoren den Unisex-Duftmarkt voran.
Wie prägen Online-Verkäufe und digitale Plattformen den Duftmarkt?
Die Duftindustrie befindet sich dank digitaler Plattformen und Online-Verkäufen im Wandel. E-Commerce hat vereinfacht, wie Menschen Düfte entdecken und kaufen, und bietet ein zugänglicheres und bequemeres Einkaufserlebnis. Gleichzeitig überbrücken Omnichannel-Strategien die Lücke zwischen Online- und physischen Geschäften und schaffen nahtlose Möglichkeiten für Markenentdeckung und tiefere Kundenbeziehungen.
Darüber hinaus befeuern digitale Tools das Wachstum von Abo-Modellen und Direct-to-Consumer-Optionen (DTC). Diese Ansätze bieten Käufern personalisierte Erlebnisse und unvergleichliche Bequemlichkeit — perfekt abgestimmt auf die Bedürfnisse jüngerer, technikaffiner Verbraucher. Diese Entwicklung ermöglicht es Marken, ihre Zielgruppen zu erweitern und mit sich wandelnden Präferenzen Schritt zu halten.
Warum wächst der Duftmarkt in der Asien-Pazifik-Region so schnell?
Der Duftmarkt in der Asien-Pazifik-Region wächst in beeindruckendem Tempo, angetrieben von mehreren wichtigen Faktoren. Steigende verfügbare Einkommen und Urbanisierung erhöhen das Interesse an Premium- und personalisierten Düften, während der Aufstieg der Mittelschicht die Nachfrage nach erschwinglichem Luxus und geschlechtsneutralen Optionen antreibt.
Ein weiterer wichtiger Treiber ist der Boom von Online-Shopping und Direct-to-Consumer-Modellen (DTC), die es Verbrauchern leichter denn je machen, eine breitere Produktpalette zu erkunden und zu kaufen. Zusammen mit veränderten Präferenzen festigen diese Entwicklungen die Position Asien-Pazifiks als am schnellsten wachsender Markt der globalen Duftindustrie.
Diese Seite zitieren
Scento (2026). Duftbranche 2026: Marktgröße & Wachstum. Aktualisiert am 8. Oktober 2026. https://www.scento.com/de/blog/fragrance-market-statistics-2026-size-growth-consumer-trends